CET no Financiamento Imobiliário: Por que a Taxa de Juros Sozinha Não Mostra o Custo Real
Ao comparar financiamentos imobiliários, olhar apenas para a taxa de juros pode não ser suficiente. O Custo Efetivo Total, conhecido como CET, ajuda a visualizar o conjunto de custos informado para cada proposta e torna a comparação mais completa.
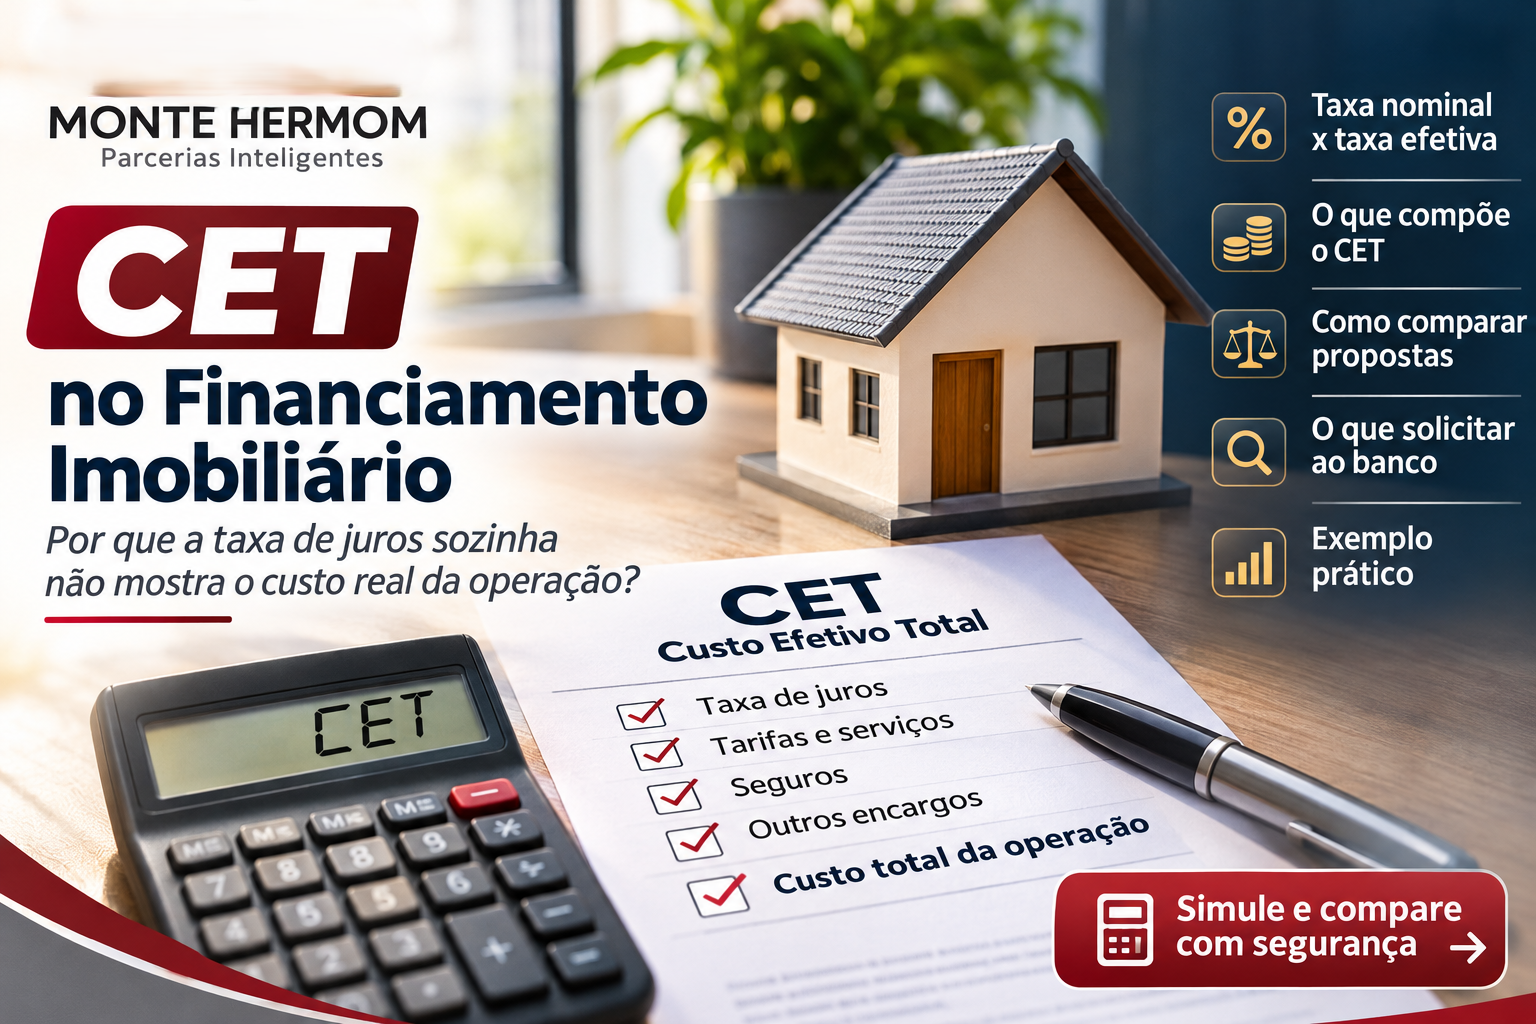
Receber duas propostas de financiamento e encontrar uma taxa de juros menor em uma delas pode parecer suficiente para decidir. Mas o custo de uma operação financeira não se resume a um único número. Dependendo das características do contrato, outros valores e encargos também precisam ser considerados.
É nesse contexto que o Custo Efetivo Total (CET) se torna uma informação importante. Ele permite analisar o custo da operação de forma mais ampla, considerando os elementos informados para aquela contratação.
Observe o CET, a taxa de juros, o prazo, o valor financiado, o sistema de amortização, os seguros e as demais condições apresentadas pela instituição.
1. O que é o CET?
CET é a sigla para Custo Efetivo Total. Em termos práticos, é uma forma de demonstrar o custo de uma operação considerando não apenas os juros, mas também outros encargos e despesas que façam parte das condições informadas para a contratação.
Isso é importante porque duas propostas podem apresentar taxas de juros diferentes e, ainda assim, a análise completa depender de outros componentes. Da mesma forma, uma taxa nominal menor não deve ser interpretada isoladamente como garantia de uma operação mais barata.
2. Por que a taxa de juros sozinha não mostra todo o custo?
A taxa de juros é uma informação central em qualquer financiamento, mas ela representa apenas uma parte da análise. Uma contratação pode envolver outros custos previstos nas condições da operação.
- Juros incidentes conforme as condições contratadas.
- Tarifas e despesas relacionadas à operação, quando previstas.
- Seguros exigidos ou contratados nas condições do financiamento.
- Outros encargos que integrem as informações da proposta.
A composição exata varia conforme a instituição, o produto e as características do contrato. Por isso, a melhor prática é solicitar a proposta detalhada e verificar quais itens foram considerados.
3. O que pode compor o custo de um financiamento imobiliário?
Não existe uma lista única e idêntica para todas as operações. Cada financiamento possui características próprias. Ainda assim, ao analisar uma proposta, vale identificar claramente os principais grupos de custos.
Taxa de juros
É a remuneração financeira prevista para o crédito. A forma de apresentação da taxa e sua aplicação dependem das condições do produto e do contrato.
Tarifas e serviços
Algumas operações podem envolver tarifas ou despesas relacionadas à contratação e aos serviços associados. É importante verificar quais valores são cobrados, quando são cobrados e como aparecem nas condições da proposta.
Seguros
O financiamento imobiliário pode incluir coberturas securitárias conforme a modalidade e as regras aplicáveis. Confira quais seguros estão previstos, seus critérios e como seus valores aparecem na composição da operação.
Condições financeiras da proposta
Prazo, valor financiado, entrada, sistema de amortização e eventuais indexadores também são elementos relevantes. Uma comparação responsável precisa observar o conjunto dessas condições.
4. CET, taxa nominal e custo da operação: não são a mesma coisa
- Taxa de juros: indica a remuneração financeira prevista para o crédito, conforme as condições contratadas.
- CET: apresenta o custo efetivo da operação considerando os componentes informados para o cálculo.
- Custo da operação ao longo do contrato: deve ser analisado considerando as condições efetivamente contratadas e a evolução prevista para cada modalidade.
Portanto, não é recomendável escolher uma proposta apenas porque um número isolado parece menor. A comparação precisa utilizar informações equivalentes e considerar o contrato como um todo.
5. Como comparar duas propostas de financiamento
Para organizar a comparação, coloque as propostas lado a lado e confira:
- O valor do imóvel e o valor efetivamente financiado.
- O prazo total da operação.
- A taxa de juros e a forma como ela é apresentada.
- O CET informado para cada proposta.
- O sistema de amortização utilizado.
- Os seguros, tarifas e demais custos informados.
- Os indexadores ou outras condições que possam influenciar a evolução do contrato.
Uma proposta de prazo diferente ou com valor financiado diferente não deve ser comparada apenas por uma taxa. Quanto mais semelhantes forem as condições analisadas, mais útil será a comparação.
6. Um exemplo hipotético de comparação
Considere duas propostas hipotéticas para fins exclusivamente educativos. Uma delas apresenta taxa de juros aparentemente menor, mas possui outros custos que influenciam o CET informado. A outra apresenta uma taxa diferente e uma composição de custos distinta.
O objetivo do exemplo não é afirmar qual proposta seria melhor, porque isso depende das condições concretas. O ponto principal é mostrar que olhar apenas para a taxa de juros não permite avaliar toda a operação.
7. O que perguntar antes de escolher um financiamento?
- Qual é o CET informado para esta proposta?
- Quais custos e encargos foram considerados?
- Quais valores são cobrados no início e quais acompanham o contrato?
- Qual é o prazo e qual sistema de amortização será utilizado?
- Existem seguros previstos na operação?
- Há indexadores ou outras condições que precisam ser compreendidas?
- Posso receber a proposta detalhada para comparar com outras opções?
8. Erros comuns ao analisar o CET
Escolher apenas pela menor taxa anunciada
A taxa é relevante, mas não deve ser analisada sozinha. Verifique o CET e as demais condições.
Comparar propostas com condições diferentes
Prazo, entrada e valor financiado podem mudar significativamente a estrutura da operação. Procure identificar as diferenças antes de concluir que uma proposta é superior.
Ignorar os documentos da proposta
Informações comerciais resumidas não substituem a leitura das condições apresentadas para contratação. Peça esclarecimentos sempre que houver dúvida.
Confundir simulação com aprovação ou condição definitiva
Uma simulação é uma ferramenta de orientação. A contratação depende das regras da instituição, da análise da operação e das condições vigentes no momento da formalização.
9. Use simuladores para organizar a comparação
Simuladores podem ajudar a visualizar cenários, entender a relação entre prazo, entrada e valor financiado e preparar perguntas para conversar com as instituições. O resultado, porém, deve ser tratado como uma estimativa baseada nas informações utilizadas.
Planeje antes de tomar sua decisão
Conheça as ferramentas e simuladores da Monte Hermom para organizar cenários e aprofundar seu planejamento imobiliário.
Conhecer simuladores →Simulações são orientativas e não representam promessa de crédito, aprovação ou condições definitivas.
10. Quer aprofundar seu planejamento imobiliário?
A Biblioteca Digital da Monte Hermom reúne materiais educativos sobre compra do primeiro imóvel, seguros habitacionais, compra na planta e outros temas relacionados ao planejamento imobiliário.
Conheça a Biblioteca de e-books da Monte Hermom
Acesse os materiais gratuitos disponíveis para ampliar seu conhecimento e se preparar melhor para as próximas etapas.
Acessar e-books →Resumo: como usar o CET na sua decisão
- Não analise apenas a taxa de juros.
- Solicite o CET e a proposta detalhada.
- Identifique quais custos e condições foram considerados.
- Compare propostas com características equivalentes.
- Observe prazo, valor financiado, amortização e demais condições.
- Leia os documentos antes de formalizar a contratação.
Conclusão
O CET é uma ferramenta importante para tornar a comparação entre propostas de financiamento mais completa. Ele ajuda a lembrar que o custo de uma operação não deve ser resumido apenas à taxa de juros destacada.
Antes de decidir, reúna as propostas, confira as condições utilizadas em cada uma e faça perguntas sobre os custos envolvidos. Uma decisão bem informada começa pela comparação do conjunto, e não por um único número.
Perguntas frequentes
O que é CET no financiamento imobiliário?
CET significa Custo Efetivo Total. É um indicador que considera, além da taxa de juros, os encargos e despesas informados para a contratação, conforme as condições da proposta.
Uma proposta com juros menores sempre tem o menor CET?
Não necessariamente. Outros custos da operação podem influenciar o resultado. Compare as informações completas fornecidas por cada instituição, incluindo o CET e as condições utilizadas no cálculo.
Quais custos podem influenciar o CET?
A composição depende da operação e das condições contratadas. Taxas, tarifas, seguros e outros encargos previstos para o financiamento podem influenciar o custo efetivo total informado na proposta.
O CET garante qual será o custo final do financiamento?
Não. O financiamento pode possuir características e encargos cuja evolução depende das condições contratuais. Analise o CET junto com o contrato e as informações fornecidas pela instituição financeira.
Conteúdo informativo. As condições de financiamento, os custos e a composição de cada operação variam conforme a instituição financeira, a modalidade, o perfil do cliente e as características do contrato. Simulações e exemplos são orientativos e não representam garantia de crédito, aprovação ou condições definitivas.
Quer analisar seu planejamento?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria