Crédito Imobiliário ou Consórcio Imobiliário: Diferenças, Semelhanças e Cuidados
Financiamento imobiliário e consórcio podem aparecer como alternativas para quem pretende adquirir um imóvel, mas funcionam de maneiras diferentes. Entender essas diferenças — e principalmente os custos, prazos e condições — ajuda a evitar comparações baseadas apenas no valor da parcela.

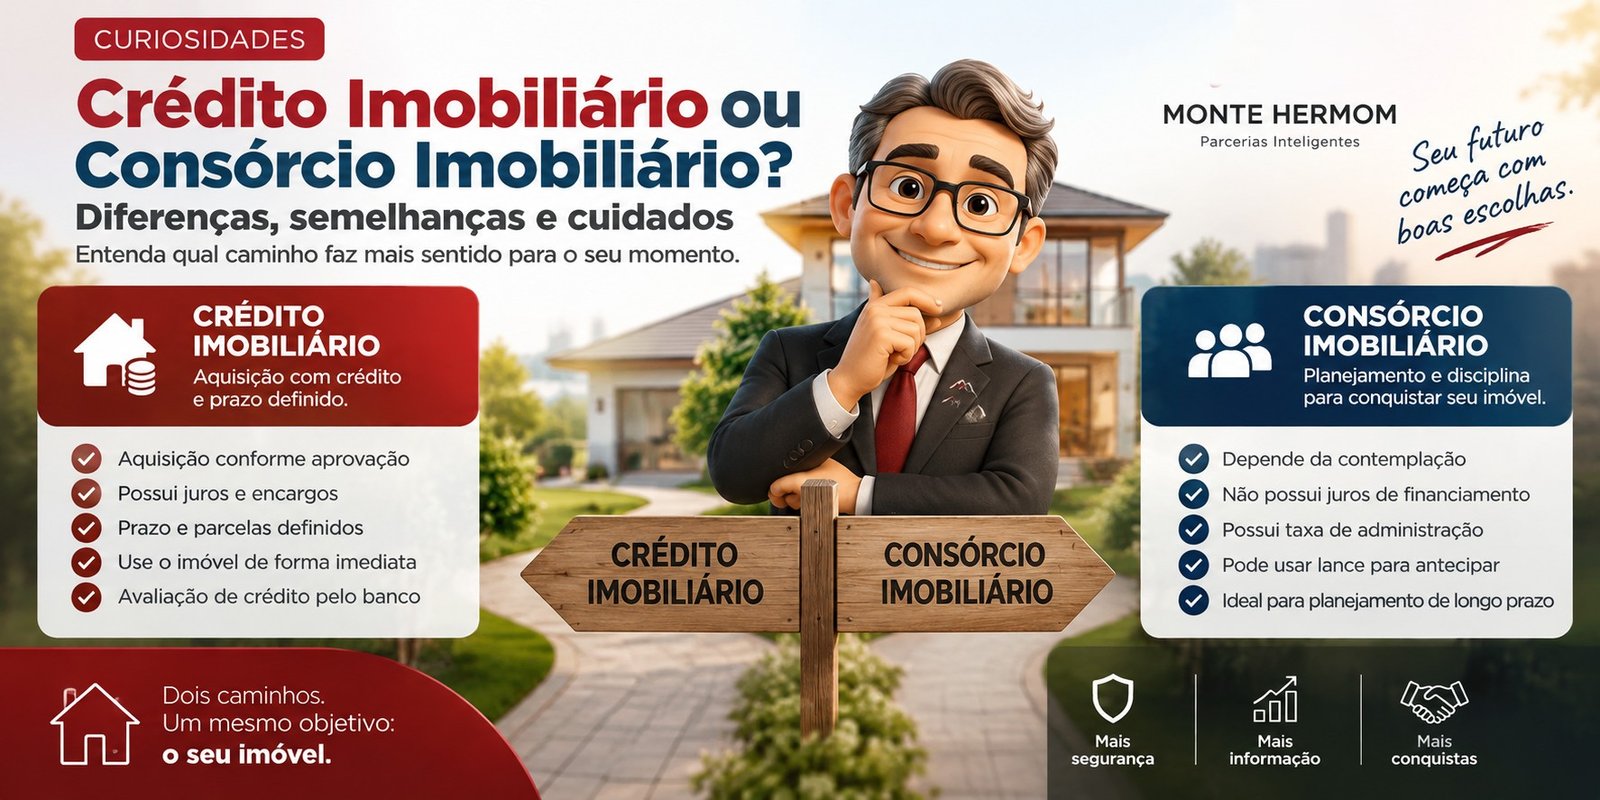
1. Crédito imobiliário e consórcio são a mesma coisa?
Não. Apesar de ambos poderem ser utilizados na aquisição de um imóvel e envolverem pagamentos ao longo do tempo, a estrutura financeira é diferente.
No financiamento imobiliário, existe uma operação de crédito: uma instituição financeira concede recursos para a aquisição do imóvel e o cliente assume uma obrigação de pagamento conforme as condições contratadas.
No consórcio imobiliário, o Banco Central trata a modalidade como uma forma de aquisição de bens por autofinanciamento. Não se trata de uma operação de crédito e a disponibilização do crédito depende da contemplação, conforme as regras do grupo.
2. O que os dois têm em comum?
Existem algumas semelhanças que explicam por que as duas modalidades costumam ser comparadas:
- podem estar relacionadas à aquisição de imóveis;
- envolvem planejamento financeiro de médio ou longo prazo;
- possuem contratos com regras específicas;
- exigem atenção à capacidade de pagamento;
- podem envolver garantias e despesas relacionadas ao imóvel e à operação;
- devem ser analisadas considerando o custo total e não apenas a parcela mensal.
3. A diferença que muda o planejamento: quando o crédito fica disponível?
Essa é uma das diferenças mais importantes.
No financiamento, o crédito é disponibilizado de acordo com a aprovação e a estrutura da operação contratada, permitindo que a aquisição seja realizada conforme as condições estabelecidas pelo banco e pelo contrato.
No consórcio, a contemplação é requisito para a disponibilização do crédito. Ela pode ocorrer por sorteio ou por lance, de acordo com as regras do grupo. Portanto, simplesmente pagar as parcelas não significa que o crédito estará disponível imediatamente.
4. Juros no financiamento e taxa de administração no consórcio
Outra fonte frequente de confusão é comparar a taxa de juros do financiamento diretamente com a taxa de administração do consórcio como se fossem a mesma coisa.
Não são.
No financiamento, os juros fazem parte do custo da operação de crédito. Além deles, podem existir tarifas, seguros, tributos e outras despesas. Por isso, o Custo Efetivo Total (CET) é uma referência importante para analisar uma operação de crédito.
No consórcio, não há juros de financiamento. A parcela pode conter a taxa de administração e, conforme o contrato, fundo de reserva, seguro e outros componentes. O Banco Central destaca que a taxa de administração é diferente de taxa de juros.
5. Comparar somente o valor da parcela pode levar a uma conclusão errada
Imagine duas propostas: uma apresenta uma parcela mensal maior e outra uma parcela menor. Isso, isoladamente, não permite concluir qual estrutura terá menor custo ou qual estará mais adequada ao objetivo do comprador.
É necessário observar pelo menos:
- valor efetivamente necessário para adquirir o imóvel;
- prazo total;
- composição das parcelas;
- juros e demais encargos, no financiamento;
- CET, no caso da operação de crédito;
- taxa de administração e demais componentes, no consórcio;
- eventuais reajustes previstos no contrato;
- momento em que o crédito estará efetivamente disponível;
- custos relacionados à aquisição do imóvel.
6. Comparação prática
| Aspecto | Crédito imobiliário | Consórcio imobiliário |
|---|---|---|
| Natureza | Operação de crédito | Autofinanciamento |
| Juros | Podem existir, conforme a operação | Não há juros de financiamento |
| Taxa de administração | Não é o componente característico da operação de crédito | Existe conforme o contrato |
| Contemplação | Não depende de sorteio de grupo | É requisito para disponibilização do crédito |
| Lance | Não se aplica | Pode existir conforme as regras do grupo |
| CET | Deve ser observado na operação de crédito | Não é a mesma métrica de uma operação de crédito |
| Disponibilidade do crédito | Conforme aprovação e contratação | Após contemplação e cumprimento das condições aplicáveis |
7. Quais cuidados tomar antes de contratar um financiamento?
Antes de contratar crédito imobiliário, não olhe apenas para a taxa anunciada. Compare o custo da operação e leia as condições que fazem parte da proposta.
Entre os cuidados estão:
- solicitar e analisar o CET;
- verificar a taxa de juros e o sistema de amortização;
- entender o prazo e o comportamento das parcelas;
- verificar seguros, tarifas e demais despesas;
- avaliar o valor da entrada e os custos da compra do imóvel;
- confirmar as condições de quitação e amortização antecipada;
- ler o contrato antes da assinatura.
8. Quais cuidados tomar antes de entrar em um consórcio?
No consórcio, a atenção deve começar pela administradora e pelo contrato.
É importante verificar:
- se a administradora está autorizada pelo Banco Central;
- qual é a taxa de administração;
- se existe fundo de reserva;
- se há seguro e quais são suas condições;
- como funcionam os sorteios;
- como funcionam os lances;
- quais são as regras para utilização do crédito após a contemplação;
- como funcionam os reajustes previstos no contrato;
- quais são as consequências em caso de desistência ou exclusão.
9. Um detalhe interessante: o consórcio contemplado pode quitar um financiamento
As duas modalidades não precisam necessariamente aparecer como alternativas totalmente isoladas ao longo da vida financeira.
Segundo o Banco Central, após a contemplação, o crédito do consórcio pode ser utilizado para quitar financiamento de bem ou serviço da mesma categoria, desde que haja anuência prévia da administradora e sejam observadas as condições previstas no contrato.
Isso mostra por que a análise deve considerar não apenas a modalidade escolhida no início, mas também as possibilidades previstas contratualmente para o futuro.
10. O que realmente deve ser comparado?
A comparação mais útil não é simplesmente: “qual tem a menor parcela?”
As perguntas mais importantes são:
- Quando preciso ter o imóvel?
- Quanto posso comprometer mensalmente?
- Qual é o custo total da estrutura analisada?
- Quais reajustes podem ocorrer?
- Quais custos aparecem além da parcela?
- Quais são as regras para antecipação, amortização ou quitação?
- No consórcio, qual é a regra de contemplação e quais são as condições dos lances?
- O contrato é compatível com o meu objetivo e com meu planejamento?
11. Crédito imobiliário ou consórcio: a resposta depende do objetivo
Financiamento e consórcio não são simplesmente versões diferentes do mesmo produto. Eles possuem estruturas distintas e podem atender situações diferentes.
Por isso, a decisão deve partir do objetivo, do prazo desejado, da capacidade de pagamento, da disponibilidade de recursos e da compreensão dos custos e regras de cada contrato.
Uma comparação responsável precisa colocar as propostas lado a lado, considerando custo, prazo, disponibilidade do crédito, riscos contratuais e planejamento financeiro.
Quer analisar o seu cenário?
Se você está avaliando a compra de um imóvel e quer entender as diferenças entre financiamento, consórcio, entrada, prazo e capacidade de pagamento, organize as informações da sua operação antes de tomar uma decisão.
12. Quer continuar aprendendo?
Crédito imobiliário, consórcio, FGTS, amortização e planejamento patrimonial fazem parte de decisões que merecem ser analisadas em conjunto. Consulte também a Biblioteca Monte Hermom para continuar estudando.
Explorar a Biblioteca Monte Hermom →
Perguntas frequentes
Crédito imobiliário e consórcio imobiliário são a mesma coisa?
Não. O financiamento imobiliário é uma operação de crédito, enquanto o consórcio é uma forma de aquisição de bens por autofinanciamento. As estruturas, os custos e o momento de acesso ao imóvel são diferentes.
No consórcio imobiliário existem juros?
O consórcio não é uma operação de crédito e não funciona com juros de financiamento. A parcela pode incluir taxa de administração e, conforme o contrato, fundo de reserva, seguro e outros componentes previstos.
Quem entra em um consórcio tem garantia de receber o crédito imediatamente?
Não. A contemplação é requisito para a disponibilização do crédito. Ela ocorre conforme as regras do grupo, normalmente por sorteio ou lance, e não existe garantia de contemplação imediata.
No financiamento imobiliário devo olhar somente a taxa de juros?
Não. Em uma operação de crédito, é importante analisar o Custo Efetivo Total (CET), que considera juros, tarifas, tributos, seguros e outras despesas previstas na operação.
O crédito de um consórcio contemplado pode ser usado para quitar um financiamento?
Pode, observadas as condições do contrato e a anuência prévia da administradora, para financiamento de bem ou serviço da mesma categoria do consórcio.
Uma parcela menor significa que uma modalidade é mais barata?
Não necessariamente. O valor da parcela isoladamente não mostra o custo total nem a adequação da modalidade. É necessário analisar prazo, composição das parcelas, reajustes, encargos, taxas e o momento em que o crédito estará disponível.
Quer analisar seu planejamento?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria