Crédito Imobiliário: O Que É, Como Funciona e Quais São as Principais Opções?
Entenda o que é crédito imobiliário, como funciona a análise, a entrada, o financiamento, SFH, SFI, taxas, garantias e os principais pontos para comparar antes de comprar um imóvel.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Crédito · Publicado em 05/09/2026
"
alt="Crédito Imobiliário: O Que É, Como Funciona e Quais São as Principais Opções?"
width="1200"
height="630"
>
Crédito imobiliário não é apenas conseguir dinheiro para comprar um imóvel. É estruturar uma operação que precisa fazer sentido para o imóvel, para a renda e para o planejamento financeiro.
O que é crédito imobiliário?
Crédito imobiliário é o conjunto de operações de crédito voltadas ao mercado
de imóveis. Para quem deseja comprar uma casa ou apartamento, a forma mais
conhecida é o financiamento imobiliário: a instituição financeira disponibiliza
recursos e o comprador devolve esse valor ao longo do tempo, acrescido dos
encargos previstos no contrato.
Esse crédito pode estar relacionado à aquisição de imóvel novo ou usado e,
conforme a modalidade, também pode atender construção, terreno mais construção,
reforma ou outras finalidades previstas pela instituição financeira.
No financiamento habitacional, a operação normalmente envolve três elementos
que precisam ser analisados em conjunto: o comprador, o imóvel e as
condições do crédito.
Dica do Conselheiro:
não comece a análise pelo valor máximo que o banco pode liberar. Comece pelo
valor que faz sentido para o seu orçamento e depois veja como o crédito pode
viabilizar a compra.
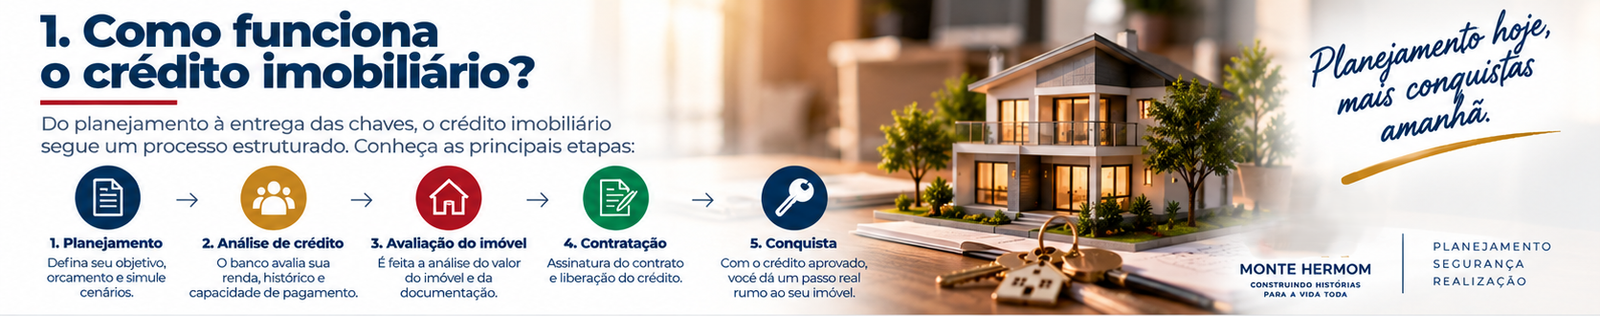
1. Como funciona uma operação de crédito imobiliário?
Em uma operação típica, o comprador escolhe um imóvel, define quanto possui
para a entrada, solicita uma simulação e passa pela análise de crédito.
A instituição também avalia o imóvel e verifica as condições jurídicas e
documentais necessárias para a operação.
Depois da aprovação, ocorre a contratação e o registro da garantia conforme
as regras da operação. Na alienação fiduciária, por exemplo, o imóvel é dado
em garantia ao credor até a quitação da obrigação.
O crédito imobiliário envolve análise do comprador, avaliação do imóvel, contratação e registro.
2. Entrada: a parte que o comprador precisa planejar
Na maioria das operações de aquisição, o financiamento não corresponde a
100% do preço negociado. Existe uma quota de financiamento definida conforme
a modalidade, a instituição, o sistema de amortização e as características
da operação.
A diferença precisa ser coberta pelo comprador com recursos próprios e,
quando permitido pelas regras aplicáveis, com recursos como o FGTS.
Mas a entrada não deve consumir toda a reserva financeira. Também é necessário
considerar ITBI, registro, avaliação, seguros, eventuais tarifas, mudança,
reforma e uma reserva para imprevistos.
Uma compra saudável procura equilibrar valor da entrada, parcela
mensal e liquidez disponível depois da aquisição.
3. Quem pode contratar crédito imobiliário?
Não existe uma única renda mínima válida para todas as operações. A capacidade
de contratação depende do valor pretendido, prazo, renda, comprometimento
existente, política da instituição e demais critérios de análise.
A instituição pode solicitar documentos para comprovar identidade, renda,
estado civil, patrimônio e outras informações necessárias para avaliar o
risco da operação.
Ter renda suficiente para a prestação é apenas uma parte da análise. O banco
também considera as obrigações financeiras já existentes e as características
do imóvel.
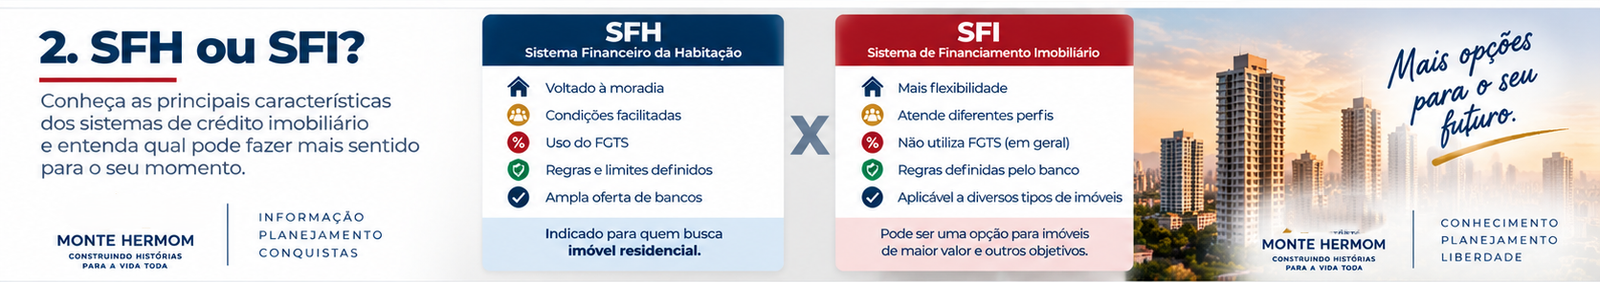
4. SFH e SFI: qual é a diferença?
O mercado brasileiro utiliza principalmente dois sistemas para operações
de financiamento imobiliário: o Sistema Financeiro de Habitação
(SFH) e o Sistema de Financiamento Imobiliário (SFI).
O SFH possui regras específicas estabelecidas pela legislação e regulamentação
aplicáveis. O SFI atende operações que não se enquadram no SFH, com condições
definidas conforme a regulamentação e a negociação entre as partes.
Os limites, critérios de enquadramento e condições podem ser alterados por
normas posteriores. Por isso, não é recomendável utilizar em um planejamento
futuro um limite de valor encontrado em uma publicação antiga sem conferir
a regra vigente na data da contratação.
Atenção:
SFH e SFI não devem ser tratados apenas como nomes de produtos bancários.
O enquadramento influencia regras, recursos disponíveis, condições do contrato
e, em determinadas situações, a possibilidade de utilização do FGTS.
5. Onde entra o FGTS?
O FGTS pode participar de determinadas operações de moradia própria quando
comprador, imóvel e contrato atendem às regras aplicáveis.
Dependendo do enquadramento, o saldo pode ser utilizado como parte do pagamento,
para amortizar o saldo devedor, liquidar a dívida ou pagar parte das prestações,
conforme as regras vigentes.
Por isso, ter saldo no FGTS não significa que todo o valor esteja automaticamente
disponível para qualquer imóvel ou qualquer modalidade de crédito.
6. Taxa de juros: não olhe somente para o número anunciado
A taxa de juros é importante, mas não deve ser analisada isoladamente.
O custo de uma operação de crédito imobiliário pode envolver juros, seguros,
tarifas, sistema de amortização, indexador e outros componentes previstos
no contrato.
O Custo Efetivo Total (CET) é uma referência importante para
comparar propostas porque reúne os custos da operação de forma mais ampla.
Assim, uma proposta com taxa nominal aparentemente menor pode não ser a
alternativa mais econômica quando todos os componentes são considerados.
A comparação correta considera o custo completo da operação, e não apenas a taxa anunciada.
7. O que é o sistema de amortização?
O sistema de amortização define como o saldo devedor é reduzido ao longo do
tempo e como juros e amortização participam das parcelas.
SAC
No Sistema de Amortização Constante, a amortização do principal é constante.
Como os juros são calculados sobre o saldo devedor, eles tendem a diminuir
com o tempo, fazendo com que a parcela composta por amortização e juros
também tenda a cair.
PRICE
No Sistema Francês de Amortização, conhecido como PRICE, a composição entre
juros e amortização muda ao longo do tempo. A parcela de amortização cresce
enquanto a parcela de juros diminui.
A escolha deve considerar capacidade de pagamento, objetivo financeiro e
condições oferecidas pela instituição. Não existe uma resposta universal
para todos os compradores.
8. Qual é a garantia do crédito?
Uma das estruturas mais utilizadas é a alienação fiduciária. Nessa modalidade,
o imóvel é utilizado como garantia da dívida até que ela seja quitada.
Isso ajuda a explicar por que o financiamento imobiliário possui características
diferentes de um crédito pessoal: existe uma garantia vinculada à operação e
um processo específico de contratação e registro.
Em determinadas operações do SFI, podem existir diferentes modalidades de
garantia admitidas pela regulamentação e pelo contrato.
9. Seguro também faz parte da operação
Nas operações de financiamento imobiliário, existem coberturas obrigatórias
previstas pelas regras aplicáveis, incluindo, conforme o enquadramento,
cobertura para morte e invalidez permanente do mutuário (MIP) e danos físicos
ao imóvel (DFI).
O custo do seguro participa da composição da prestação e deve ser considerado
na comparação entre propostas.
10. Como comparar duas propostas de crédito imobiliário?
Antes de escolher uma instituição, monte uma comparação que considere pelo
menos:
valor do imóvel;
valor da entrada;
valor financiado;
prazo;
sistema de amortização;
taxa de juros;
CET;
indexador;
valor da primeira parcela;
comportamento esperado das parcelas;
seguros e tarifas;
condições para amortização antecipada;
possibilidade de portabilidade.
Comparar propostas antes da contratação pode revelar diferenças importantes no custo e na flexibilidade da dívida.
11. Crédito imobiliário também exige planejamento
Uma aprovação bancária não significa necessariamente que aquela compra seja
financeiramente confortável. O banco analisa a capacidade de pagamento segundo
seus próprios critérios; o comprador precisa analisar o impacto da dívida
sobre sua vida financeira.
Antes de contratar, considere cenários de mudança de renda, novas despesas,
manutenção do imóvel, condomínio, IPTU e formação de reserva financeira.
O crédito deve funcionar como uma ferramenta para realizar um projeto, e não
como uma justificativa para comprar acima da capacidade financeira.
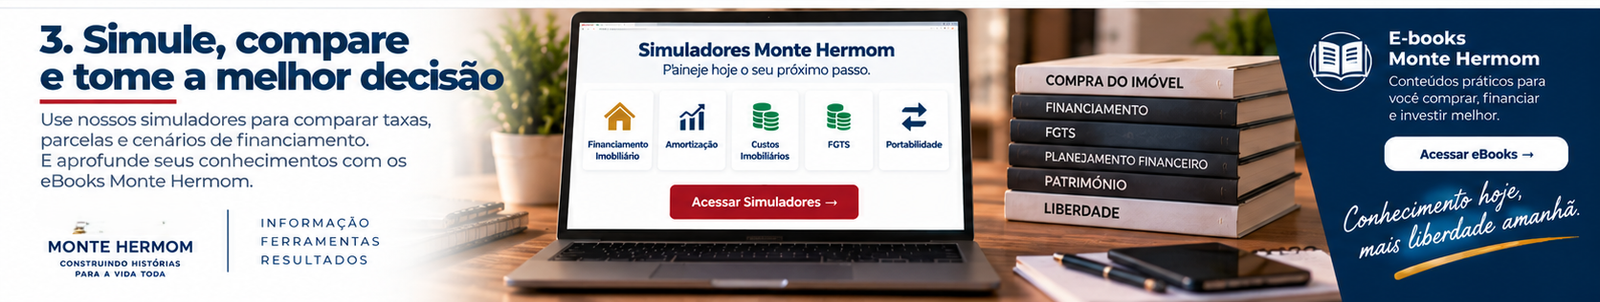
12. Simule antes de tomar a decisão
Uma simulação permite alterar valor do imóvel, entrada, prazo e outras
variáveis para visualizar como a estrutura da operação pode mudar.
Resumo: Entenda o que é crédito imobiliário, como funciona a análise, a entrada, o financiamento, SFH, SFI, taxas, garantias e os principais pontos para comparar antes de comprar um imóvel.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.