Funding Imobiliário, SFH e SFI: De Onde Vêm os Recursos e Como Funciona o Financiamento de Imóveis
Entenda o que é funding imobiliário, de onde vêm os recursos para financiar imóveis e como SBPE, SFH e SFI se relacionam com o crédito imobiliário brasileiro.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Crédito Imobiliário · Publicado em 25/06/2026
"
alt="Funding Imobiliário, SFH e SFI: De Onde Vêm os Recursos e Como Funciona o Financiamento de Imóveis"
width="1200"
height="630"
>
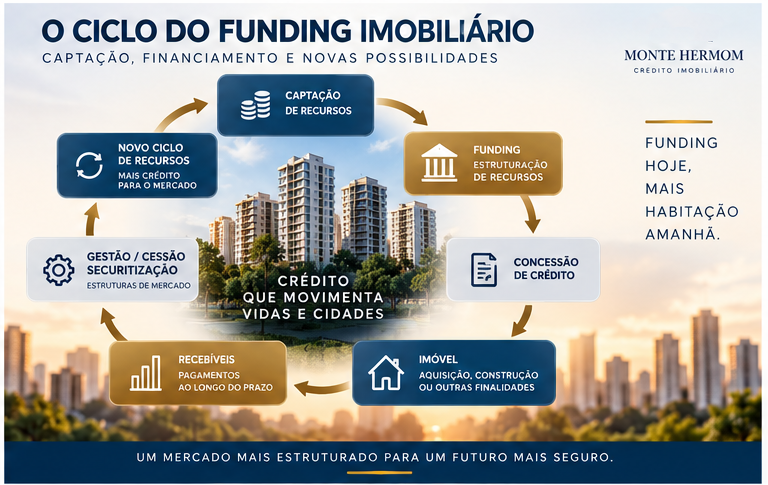
Por trás de um financiamento imobiliário existe uma cadeia de captação,
estruturação de recursos, concessão de crédito e geração de recebíveis.
Funding imobiliário: o que existe por trás do financiamento?
Quando uma pessoa procura um banco para financiar um imóvel, normalmente
enxerga apenas a parte final da operação: entrada, valor financiado,
taxa de juros, prazo e parcela.
Mas antes de o crédito chegar ao comprador existe uma estrutura financeira
que precisa disponibilizar os recursos necessários para a operação.
É nesse ponto que entra o conceito de funding imobiliário.
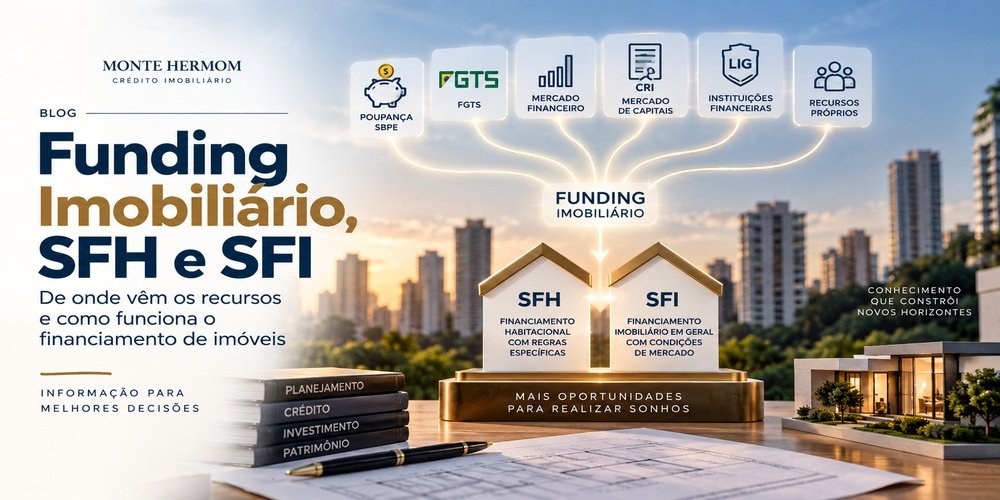
De maneira simplificada, funding é a estrutura de recursos utilizada
para viabilizar operações financeiras. No mercado imobiliário, essa
estrutura pode envolver poupança, recursos vinculados ao FGTS em operações
elegíveis, recursos das próprias instituições, mercado financeiro,
mercado de capitais e diferentes formas de estruturação de recebíveis.
Dica do Conselheiro:
para entender por que um financiamento imobiliário existe, é importante
olhar não apenas para quem toma o crédito, mas também para a origem dos
recursos que permitem concedê-lo.
1. Funding, crédito e financiamento são coisas diferentes
Os termos funding, crédito e financiamento aparecem frequentemente juntos,
mas representam conceitos diferentes.
O crédito representa a disponibilização de recursos
mediante determinadas condições de pagamento.
O financiamento imobiliário é uma modalidade de operação
de crédito relacionada ao imóvel, como aquisição, construção ou outras
finalidades previstas nas regras aplicáveis.
Já o funding está relacionado à origem e à estruturação
dos recursos utilizados para viabilizar essas operações.
O financiamento imobiliário está inserido em uma cadeia financeira
que começa na estruturação dos recursos e pode continuar depois da
concessão do crédito.
2. De onde vêm os recursos para o crédito imobiliário?
Não existe uma única fonte de recursos responsável por todo o crédito
imobiliário brasileiro.
A estrutura depende do tipo de operação, da instituição financeira,
do sistema em que o financiamento está enquadrado e dos instrumentos
de captação utilizados.
Entre as fontes e mecanismos que podem participar dessa cadeia estão:
depósitos de poupança;
recursos vinculados ao FGTS, nas operações elegíveis;
recursos próprios das instituições;
depósitos interfinanceiros imobiliários;
captação no mercado financeiro;
captação no mercado de capitais;
cessão de créditos;
securitização de recebíveis imobiliários.
Cada fonte possui características, custos, regras e riscos próprios.
Por isso, não é correto imaginar que todo financiamento imobiliário
utiliza exatamente a mesma fonte de dinheiro.
3. O papel da poupança no funding imobiliário
A poupança ocupa historicamente uma posição importante na estrutura
brasileira de financiamento imobiliário.
O Sistema Brasileiro de Poupança e Empréstimo (SBPE)
está relacionado à captação e ao direcionamento de recursos provenientes
de depósitos de poupança para operações de financiamento imobiliário,
conforme as regras estabelecidas pelo Conselho Monetário Nacional.
Isso significa que a poupança participa de uma estrutura que conecta
recursos captados pelas instituições a operações de crédito imobiliário.
Essa relação entre captação e concessão de crédito é fundamental para
compreender o funcionamento do mercado.
Importante:
SBPE, SFH e funding não são sinônimos. O SBPE está relacionado à
estrutura de poupança e direcionamento de recursos; o SFH é um sistema
de financiamento habitacional; e funding é o conceito financeiro
relacionado à origem e estrutura dos recursos.
4. O que mudou no modelo de funding da poupança?
O modelo brasileiro de crédito imobiliário passou por mudanças
regulatórias importantes a partir de 2025, com efeitos também em 2026.
As alterações promovidas pelo Conselho Monetário Nacional modificaram
regras de direcionamento dos recursos captados em depósitos de poupança
e buscaram modernizar a forma como esses recursos participam do
financiamento imobiliário.
A nova estrutura também procura criar condições para que o sistema
tenha maior capacidade de geração e reciclagem de crédito imobiliário,
inclusive considerando operações de cessão e securitização.
Isso é importante porque o funding não deve ser analisado apenas pelo
dinheiro que entra hoje no sistema, mas também pela capacidade de
transformar crédito em novos ciclos de financiamento.
5. O que é o SFH?
O Sistema Financeiro da Habitação (SFH) é um sistema
criado para organizar e disciplinar determinadas operações de
financiamento habitacional dentro de regras específicas.
Por isso, quando um financiamento é enquadrado no SFH, ele não é apenas
uma operação comercial comum. Ele precisa atender aos critérios e
condições estabelecidos na legislação e na regulamentação aplicáveis.
O SFH está diretamente relacionado ao financiamento habitacional e
possui regras específicas para as operações que dele fazem parte.
6. Qual é o limite atual do SFH?
Uma das mudanças recentes mais relevantes foi a atualização do valor
máximo do imóvel que pode ser enquadrado no SFH.
O limite passou de R$ 1,5 milhão para R$ 2,25 milhões.
Esse valor deve ser entendido como parte dos critérios de enquadramento
do sistema. Portanto, estar abaixo do limite de valor não significa,
isoladamente, que qualquer operação esteja automaticamente enquadrada
no SFH.
Também é necessário observar a finalidade da operação, as características
do imóvel, a instituição, as condições contratuais e os demais requisitos
previstos na regulamentação.
Visão prática:
o teto de R$ 2,25 milhões ajuda a identificar a faixa de valor atualmente
admitida para operações residenciais no SFH, mas o enquadramento completo
depende do conjunto das regras aplicáveis à operação.
7. Como o SFH se relaciona com o funding?
Aqui está um dos pontos mais importantes deste artigo:
SFH não é uma fonte de recursos.
O SFH é um sistema de financiamento. O funding é a estrutura que
disponibiliza os recursos para que as instituições possam realizar
operações de crédito.
Uma parcela importante da estrutura tradicional de funding habitacional
está relacionada ao SBPE e aos recursos de poupança direcionados
conforme a regulamentação.
Dessa forma, podemos representar simplificadamente:
Essa relação, entretanto, não significa que todo funding imobiliário
seja necessariamente funding de SFH.
8. E onde entra o FGTS?
O FGTS também participa da estrutura de financiamento habitacional
brasileiro, mas possui regras próprias para sua utilização.
O fato de uma operação estar enquadrada no SFH pode ser relevante
para a utilização de recursos do FGTS, mas isso não significa que
todo financiamento SFH utilize necessariamente FGTS.
O FGTS deve ser analisado como uma fonte específica, submetida às
condições próprias de utilização e às regras aplicáveis ao trabalhador,
ao imóvel e à operação.
Portanto, uma forma mais correta de pensar é:
SFH = sistema de financiamento
SBPE = estrutura relacionada à poupança
FGTS = fonte de recursos com regras próprias
9. O que é o SFI?
O Sistema de Financiamento Imobiliário (SFI) foi criado
pela Lei nº 9.514/1997 com a finalidade de promover o financiamento
imobiliário em geral.
Diferentemente da estrutura específica do SFH, o SFI foi concebido
para permitir operações imobiliárias segundo condições compatíveis
com a formação dos respectivos fundos.
A legislação estabelece que as operações de financiamento imobiliário
em geral no âmbito do SFI podem utilizar recursos provenientes da
captação nos mercados financeiro e de valores mobiliários.
É justamente aqui que a discussão sobre funding fica ainda mais
interessante.
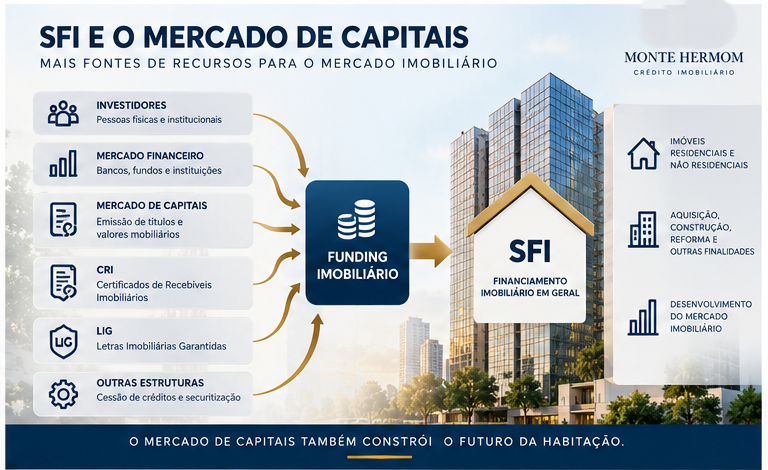
10. SFI e mercado de capitais
O SFI possui uma relação importante com a possibilidade de utilização
de recursos provenientes dos mercados financeiro e de valores mobiliários.
Isso amplia o conjunto de instrumentos que podem participar da formação
do funding imobiliário.
Em vez de depender exclusivamente da estrutura tradicional de depósitos
e direcionamento bancário, determinadas operações podem ser estruturadas
com participação de investidores e instrumentos do mercado de capitais,
observadas as regras aplicáveis.
Essa característica é especialmente importante em um mercado que precisa
financiar operações de longo prazo e movimentar volumes elevados de recursos.
O SFI permite uma estrutura de financiamento imobiliário mais
conectada às condições de mercado e às diferentes formas de captação.
11. Funding do SFH e funding do SFI: qual é a diferença?
A diferença não deve ser resumida simplesmente como “poupança no SFH”
e “mercado de capitais no SFI”.
A realidade é mais ampla.
O SFH possui regras próprias de enquadramento e está inserido em uma
estrutura regulada de financiamento habitacional.
O SFI, por sua vez, foi concebido para o financiamento imobiliário
em geral e permite uma maior conexão com condições de mercado e
diferentes fontes de recursos.
O ponto central é que o sistema de financiamento e a fonte
de funding são conceitos diferentes.
Aspecto
SFH
SFI
Finalidade
Financiamento habitacional dentro de regras específicas
Financiamento imobiliário em geral
Regulação
Regras específicas do sistema habitacional
Condições de mercado e legislação aplicável
Funding
Pode envolver estruturas reguladas, inclusive SBPE
Pode envolver mercado financeiro e mercado de capitais
Mercado de capitais
Pode participar da estrutura financeira do mercado
Possui relação especialmente importante com estruturas de mercado
Limite de valor
Há teto regulatório para enquadramento
Operações podem atender imóveis acima do teto do SFH, conforme regras aplicáveis
12. Por que o SFI é importante para imóveis acima do teto do SFH?
Uma das situações mais fáceis de visualizar é o financiamento de
imóveis cujo valor de avaliação ultrapassa o limite atualmente
estabelecido para o SFH.
Nesses casos, a operação pode ser estruturada no âmbito do SFI,
desde que atenda aos critérios aplicáveis.
Isso permite que o mercado continue oferecendo financiamento para
imóveis de valores superiores ao limite do SFH sem que o sistema
imobiliário fique limitado exclusivamente ao financiamento habitacional
regulado.
É justamente uma das razões pelas quais o SFI possui papel importante
no desenvolvimento do mercado imobiliário brasileiro.
13. O que acontece depois que o banco concede o financiamento?
O ciclo de funding não termina necessariamente quando o contrato
de financiamento é assinado.
A partir da concessão do crédito, passa a existir um fluxo de
pagamentos futuros.
Esses pagamentos representam recebíveis, que possuem
valor econômico e podem permanecer na carteira da instituição ou,
dependendo da estrutura, participar de operações de cessão ou
securitização.
Isso é fundamental para compreender o conceito de reciclagem do crédito.
O dinheiro utilizado para conceder um financiamento pode gerar uma
carteira de recebíveis que, dentro das regras aplicáveis, pode participar
de novas estruturas financeiras.
14. O que é cessão de crédito imobiliário?
Cessão de crédito é a transferência de determinados direitos creditórios
de uma parte para outra, conforme as condições da operação e a legislação
aplicável.
No mercado imobiliário, a cessão pode fazer parte da estratégia de
gestão de carteiras e de estruturação de operações.
Isso significa que a instituição que originou determinado crédito
não necessariamente precisa permanecer com aquele recebível até o
final do prazo original.
A cessão pode permitir reorganização de carteira, gestão de liquidez
e participação em estruturas mais amplas de funding.
15. O que é securitização imobiliária?
A securitização representa uma etapa ainda mais
sofisticada dessa cadeia.
Em termos simplificados, créditos ou recebíveis podem ser organizados
em uma estrutura financeira que permite sua transformação em valores
mobiliários ou títulos destinados ao mercado, conforme a legislação
aplicável.
No mercado imobiliário, a securitização permite conectar recebíveis
originados no setor imobiliário a investidores e fontes de capital.
Dessa forma, o crédito imobiliário deixa de ser apenas uma relação
entre uma instituição financeira e um tomador e passa a fazer parte
de uma cadeia financeira mais ampla.
A securitização pode conectar recebíveis imobiliários a novas
fontes de capital e participar do ciclo de reciclagem do crédito.
16. Onde entram os CRIs?
O Certificado de Recebíveis Imobiliários (CRI) é um
dos instrumentos associados ao mercado de recebíveis imobiliários.
A estrutura permite conectar créditos imobiliários a investidores
por meio do mercado de capitais.
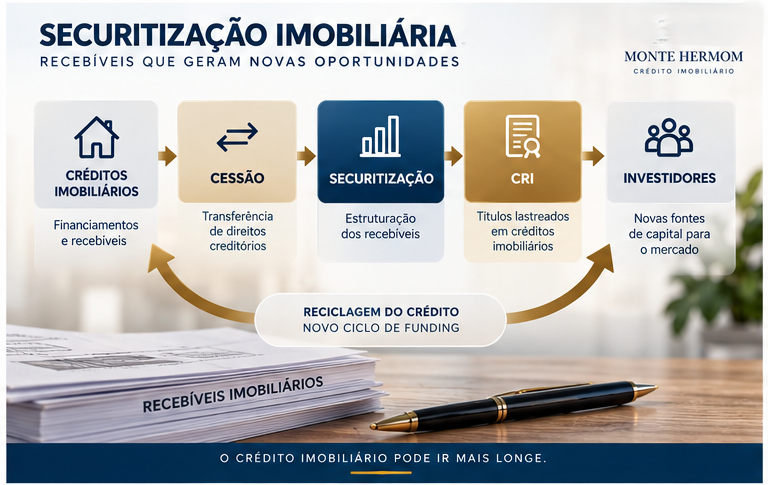
Para entender o papel do CRI, é útil imaginar uma sequência:
Crédito imobiliário → Recebíveis → Estrutura de securitização →
Título → Investidor
O objetivo aqui não é dizer que todo financiamento imobiliário vira
CRI. Isso não acontece.
O ponto é compreender que determinados recebíveis imobiliários podem
participar de estruturas de mercado capazes de conectar o setor
imobiliário a novas fontes de capital.
17. E a LIG?
A Letra Imobiliária Garantida (LIG) também faz parte
do conjunto de instrumentos relacionados ao funding imobiliário.
A LIG possui uma estrutura diferente do CRI e está relacionada à
captação realizada por instituições financeiras autorizadas.
Por isso, CRI e LIG não devem ser tratados como se fossem instrumentos
equivalentes.
Ambos podem aparecer quando estudamos as alternativas de funding
imobiliário, mas possuem estruturas jurídicas e financeiras diferentes.
18. Por que diversificar as fontes de funding?
Um mercado imobiliário de grande escala precisa de recursos de longo
prazo e de capacidade para continuar originando novas operações.
Se o sistema depender excessivamente de uma única fonte, alterações
no comportamento dos poupadores, nas condições de mercado ou no custo
de captação podem afetar a disponibilidade de crédito.
A diversificação permite criar diferentes canais de financiamento.
Entre esses canais podem existir:
poupança;
FGTS, nas operações elegíveis;
recursos bancários;
mercado financeiro;
mercado de capitais;
securitização;
cessão de recebíveis.
Quanto mais desenvolvido for esse ecossistema, maior tende a ser
a capacidade do mercado de encontrar alternativas para financiar
diferentes tipos de operações imobiliárias.
19. O custo do funding influencia o financiamento?
Sim, mas não é o único componente.
Uma instituição precisa considerar quanto custa obter os recursos
que serão utilizados em suas operações, além dos riscos envolvidos,
prazo, garantias, custos administrativos, impostos, capital regulatório
e demais fatores econômicos.
O custo de funding, portanto, participa da formação econômica da
operação de crédito.
Isso ajuda a explicar por que as condições do mercado financeiro
podem influenciar o custo dos financiamentos imobiliários.
Importante:
não existe uma relação automática em que uma determinada fonte de
funding produza sempre uma determinada taxa ao consumidor. A taxa
final resulta de vários componentes da operação e das condições
comerciais e regulatórias aplicáveis.
20. Funding para comprar imóvel é diferente de funding para construir?
A necessidade de recursos pode ser diferente conforme a etapa da
cadeia imobiliária.
Um comprador pode precisar de financiamento para adquirir um imóvel
pronto ou em construção.
Uma incorporadora ou construtora, por outro lado, pode precisar de
recursos para aquisição de terreno, desenvolvimento do projeto,
construção e formação de estoque.
Por isso, o mercado imobiliário possui diferentes estruturas de
financiamento e funding para atender participantes com necessidades
distintas.
Essa diferença é importante porque o risco, o prazo, as garantias
e o fluxo de recebimentos de uma operação de produção imobiliária
não são necessariamente iguais aos de um financiamento residencial
contratado por uma pessoa física.
21. Um exemplo simples para entender todo o ciclo
Imagine uma pessoa que deseja comprar um apartamento.
Ela procura uma instituição financeira e solicita um financiamento.
A instituição analisa o cliente, o imóvel, as garantias e as condições
da operação.
Mas, para conceder esse crédito, a instituição precisa possuir ou
estruturar os recursos necessários.
Esses recursos podem estar relacionados a uma determinada estrutura
de funding.
Depois da concessão, o comprador passa a pagar as parcelas.
Essas parcelas formam recebíveis.
Dependendo da estrutura, esses recebíveis podem permanecer na carteira
da instituição ou participar de uma operação de cessão ou securitização.
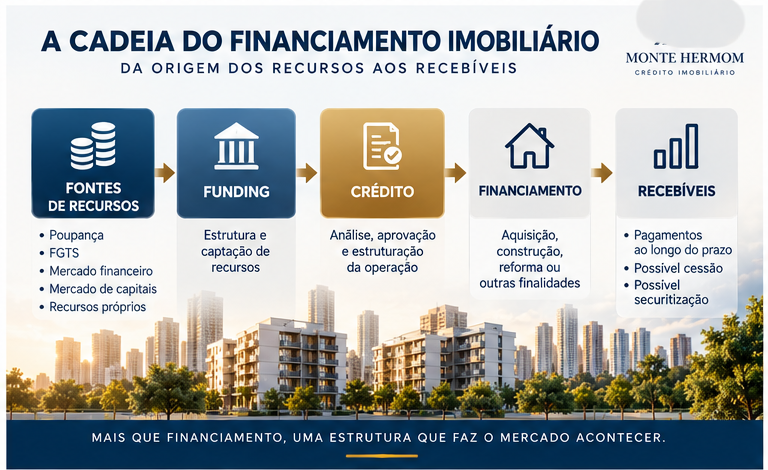
Dessa maneira, o ciclo pode ser representado assim:
Captação → Funding → Crédito → Imóvel → Recebíveis →
Gestão/Cessão/Securitização → Novo ciclo de recursos
O funding imobiliário pode ser entendido como parte de um ciclo
financeiro que conecta captação, concessão de crédito e recebíveis.
22. Então qual é a diferença entre SBPE, SFH, SFI e funding?
Essa é provavelmente a melhor forma de resumir o assunto.
Conceito
O que significa?
Funding
Estrutura de recursos utilizada para viabilizar operações de crédito.
SBPE
Sistema relacionado à captação e ao direcionamento de recursos de depósitos de poupança para o financiamento imobiliário.
SFH
Sistema de financiamento habitacional submetido a regras específicas.
SFI
Sistema criado para promover o financiamento imobiliário em geral, segundo condições de mercado e regras legais.
Recebíveis
Direitos de recebimento gerados pelas operações de crédito.
Securitização
Estrutura que conecta determinados créditos ou recebíveis ao mercado de capitais.
CRI
Instrumento associado a créditos imobiliários dentro do mercado de capitais.
23. O que isso muda para quem quer financiar um imóvel?
Para o comprador, toda essa estrutura pode parecer distante.
Afinal, o consumidor normalmente está preocupado com entrada,
parcela, prazo, juros e aprovação do crédito.
Mas compreender o funding ajuda a entender por que as condições
de financiamento podem mudar ao longo do tempo.
Mudanças na poupança, no mercado financeiro, no custo de captação,
nas regras de direcionamento e na disponibilidade de recursos podem
afetar a capacidade do mercado de originar crédito.
Por isso, o financiamento que chega ao consumidor é o resultado
de uma cadeia muito maior do que simplesmente uma análise de crédito.
24. O que isso muda para empresas e profissionais do mercado imobiliário?
Para construtoras, incorporadoras, investidores e profissionais
especializados em crédito imobiliário, entender funding é ainda
mais importante.
A escolha da estrutura de financiamento pode influenciar custo,
prazo, garantias, fluxo de caixa e capacidade de execução de um projeto.
Em operações maiores, a discussão deixa de ser apenas:
“Quanto posso financiar?”
Passa a ser:
“Qual é a estrutura de capital mais adequada para financiar
esta operação?”
Essa mudança de perspectiva aproxima o mercado imobiliário da
lógica de estruturação financeira.
25. SFH ou SFI: qual é melhor?
Não existe uma resposta universal de que um sistema seja sempre
melhor que o outro.
O enquadramento depende das características da operação, do imóvel,
do valor, da finalidade, das condições oferecidas pela instituição
financeira e das regras aplicáveis.
O SFH possui regras específicas e pode oferecer condições reguladas
dentro de seu campo de aplicação.
O SFI possui maior flexibilidade para operações de financiamento
imobiliário em geral e pode utilizar estruturas de recursos
relacionadas aos mercados financeiro e de capitais.
Portanto, a pergunta mais adequada não é simplesmente:
“SFH ou SFI é melhor?”
É:
“Qual estrutura se enquadra melhor na operação que estou realizando
e quais são as condições econômicas oferecidas?”
26. O que analisar antes de contratar?
Independentemente de a operação estar no SFH ou no SFI, o consumidor
deve analisar a proposta completa.
valor do imóvel;
valor da entrada;
valor financiado;
prazo;
taxa de juros;
CET;
indexador;
sistema de amortização;
seguros;
tarifas;
garantias;
possibilidade de utilização do FGTS, quando aplicável;
valor total pago ao final da operação.
A análise da taxa isoladamente pode levar a uma decisão equivocada.
O custo efetivo e o comportamento da dívida ao longo do tempo são
muito mais importantes para uma decisão consciente.
Conclusão
O financiamento imobiliário é apenas uma parte de uma cadeia financeira
muito maior.
Antes de o dinheiro chegar ao comprador, existe uma estrutura de
funding que conecta fontes de recursos, instituições,
sistemas de financiamento e operações de crédito.
O SBPE conecta a poupança à estrutura de financiamento
imobiliário. O SFH estabelece um conjunto específico
de regras para determinadas operações habitacionais. O SFI
permite o financiamento imobiliário em geral segundo condições de
mercado e possui importante conexão com os mercados financeiro e de
valores mobiliários.
Depois da concessão do crédito, surgem os recebíveis, que podem permanecer
na instituição ou participar de estruturas de cessão e securitização,
criando novas possibilidades de funding.
É por isso que entender funding, SFH e SFI significa
entender o que existe por trás do financiamento imobiliário.
Visão do Conselheiro:
o comprador enxerga a parcela. O mercado financeiro enxerga uma cadeia:
captação, funding, crédito, garantia, recebíveis e novas possibilidades
de capital. Entender essa cadeia ajuda a tomar decisões imobiliárias
com muito mais clareza.
Para aprofundar o conceito geral de crédito imobiliário, veja também:
Resumo: Entenda o que é funding imobiliário, de onde vêm os recursos para financiar imóveis e como SBPE, SFH e SFI se relacionam com o crédito imobiliário brasileiro.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.