Por que a Matrícula do Imóvel Novo Tem Hipoteca? Entenda o Financiamento da Construção e o Plano Empresário
Entenda por que imóveis novos podem ter hipoteca ou outro gravame na matrícula quando o empreendimento foi construído com financiamento da produção, como o Plano Empresário, e o que o comprador deve verificar antes de comprar.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Crédito · Publicado em 06/09/2025
" alt="Matrícula individualizada de imóvel novo com hipoteca decorrente de financiamento da construção" width="1200" height="630" loading="eager">
Matrícula individualizada, financiamento da produção e gravame: por que uma unidade nova pode apresentar hipoteca ou outra garantia registrada.
Uma situação que costuma gerar dúvida em compradores de imóveis novos aparece quando, ao consultar a matrícula da unidade, o interessado encontra uma hipoteca, uma alienação fiduciária ou outro gravame registrado em favor de uma instituição financeira.
A pergunta é natural: se o apartamento, a casa ou a sala comercial está sendo vendido para mim, por que a matrícula ainda mostra uma garantia de um banco em favor de um financiamento feito pela construtora ou incorporadora?
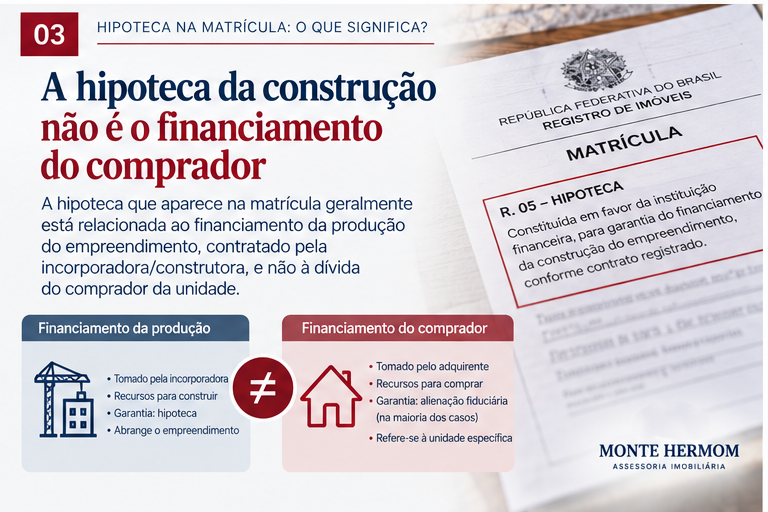
A resposta passa por uma distinção fundamental entre duas operações que podem existir no mesmo empreendimento, mas possuem finalidades diferentes: o financiamento da produção, contratado para viabilizar a construção, e o financiamento do comprador, contratado para viabilizar a aquisição da unidade.
Quando o empreendimento é construído com uma linha de produção, como o chamado Plano Empresário, o agente financeiro não está necessariamente financiando a pessoa que posteriormente comprará cada apartamento. Em regra, existe uma operação empresarial anterior, na qual a incorporadora ou construtora é a tomadora do crédito e oferece garantias ao banco.
Ponto central: encontrar uma hipoteca na matrícula de uma unidade nova não permite, sozinho, concluir que o comprador assumiu a dívida da construtora. É preciso identificar a origem do gravame, quem é o devedor, quem é o credor, qual contrato o criou e como a garantia será liberada ou tratada na venda.
1. Matrícula individualizada: o que significa?
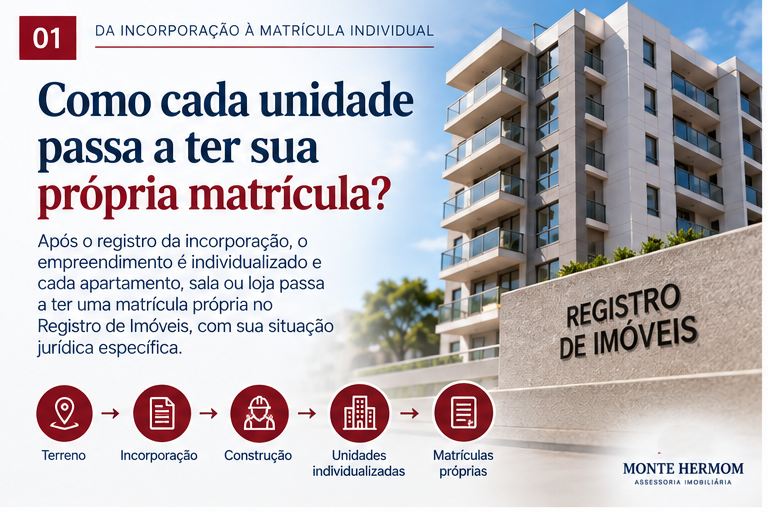
A matrícula é a identificação registral do imóvel perante o Registro de Imóveis. Em um empreendimento submetido ao regime de incorporação e condomínio edilício, cada unidade autônoma passa a ter sua própria identificação registral, com seus dados e respectivos atos.
Assim, um terreno que originalmente possuía uma matrícula pode dar origem, no desenvolvimento registral do empreendimento, a diversas unidades autônomas: apartamentos, casas, salas, lojas, vagas e outras unidades, conforme o projeto e o regime jurídico adotado.
A Lei nº 4.591/1964 estabelece que edificações constituídas sob a forma de unidades isoladas podem ser alienadas e que cada unidade constitui propriedade autônoma, identificada por designação própria. citeturn1search0
Matrícula individualizada: identificação registral própria da unidade.
Hipoteca: garantia real que pode aparecer registrada nessa matrícula.
Financiamento da produção: crédito tomado para produzir o empreendimento.
Financiamento do comprador: crédito eventualmente tomado para adquirir a unidade.
Da incorporação do empreendimento à criação das matrículas individualizadas das unidades.
2. Por que a incorporadora precisa de financiamento para construir?
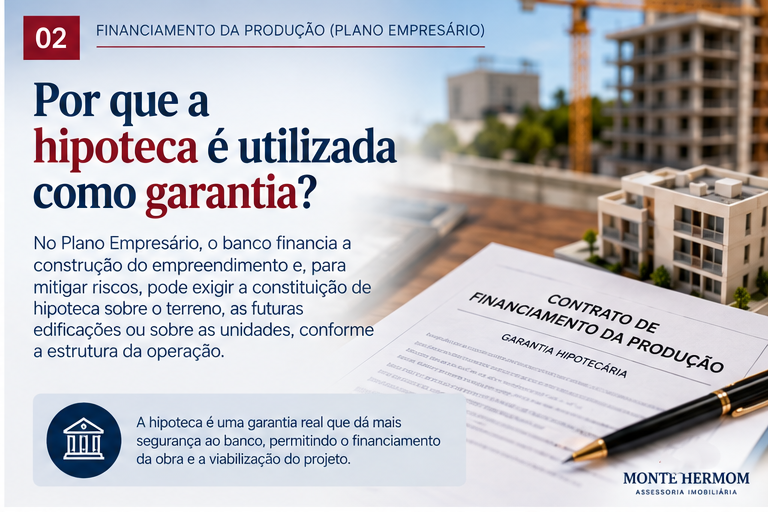
Um empreendimento imobiliário envolve um ciclo financeiro longo. A incorporadora pode precisar adquirir o terreno, desenvolver projetos, obter aprovações, registrar a incorporação, contratar equipes, comprar materiais e executar a obra muito antes de receber integralmente as receitas das vendas.
O financiamento da produção serve justamente para compatibilizar os desembolsos da obra com os recursos disponíveis para sua execução.
Na CAIXA, o Plano Empresário é apresentado como uma linha de crédito direcionada à produção de empreendimentos imobiliários. A instituição informa que os recursos são liberados mensalmente após medição da engenharia, conforme cronograma e contrato registrado no Registro de Imóveis. citeturn0search0
A própria estrutura do produto demonstra a diferença entre produção e aquisição: a obra pode ser financiada para a empresa e, posteriormente, as unidades podem ser financiadas aos compradores finais, observadas as condições da operação. citeturn0search0
3. O que é o Plano Empresário?
O termo Plano Empresário identifica uma estrutura de crédito voltada à produção de empreendimentos imobiliários. Não se trata simplesmente de um financiamento tradicional contratado por uma família para comprar um apartamento pronto.
Na operação empresarial, a incorporadora ou construtora apresenta o empreendimento, passa por análise de viabilidade econômico-financeira e jurídica e, se aprovada, contrata uma linha de crédito destinada à produção.
Como a instituição financeira está antecipando recursos para uma obra ainda em produção, precisa de uma estrutura de segurança para o crédito. É nesse ponto que entram as garantias.
Na página atual do Plano Empresário CAIXA, são divulgadas condições como financiamento de até 85% do custo da obra, prazo de construção de até 36 meses e possibilidade de financiamento das unidades aos compradores finais a partir de determinado estágio da obra. Esses números são condições do produto divulgado pela CAIXA e não devem ser tratados como regra universal para todo financiamento empresarial. citeturn0search0
Atenção: “Plano Empresário” não deve ser tratado como uma única estrutura jurídica obrigatória para todos os empreendimentos. O contrato concreto, o agente financeiro, o regime da incorporação e as garantias determinam o que aparece na matrícula e como a unidade será liberada.
No financiamento da produção, a garantia pode fazer parte da estrutura da operação contratada pela incorporadora ou construtora.
4. Por que o banco exige uma garantia?
Quando uma instituição financeira empresta recursos para uma empresa construir um empreendimento, existe risco de crédito. O banco precisa de mecanismos jurídicos que protejam a operação caso a obrigação não seja cumprida.
Dependendo da estrutura, podem existir garantias reais sobre terreno e acessões, garantias sobre unidades, cessão de direitos creditórios e outras garantias contratuais. O que interessa ao comprador é descobrir qual garantia foi efetivamente constituída no empreendimento que ele está adquirindo.
5. Como a garantia chega à matrícula?
Se uma garantia real é constituída e o ato registral alcança o imóvel ou as unidades, ela pode aparecer no histórico registral e, conforme a estrutura do empreendimento, nas matrículas individualizadas.
A Lei nº 4.591/1964 reconhece que incorporações podem ser objeto de financiamento e contém regras específicas sobre comercialização e garantias. No patrimônio de afetação, por exemplo, os bens e direitos afetados somente podem ser objeto de garantia real em operação de crédito cujo produto seja integralmente destinado à edificação correspondente e à entrega das unidades e suas pertenças. citeturn1search0
A lei também prevê que, nas incorporações objeto de financiamento, a comercialização das unidades deverá contar com a anuência da instituição financiadora ou ser a ela cientificada, conforme o contrato de financiamento. citeturn1search0
6. O exemplo prático dos 100 apartamentos
Imagine um empreendimento com 100 apartamentos. A incorporadora possui o terreno e precisa construir o prédio. Para isso, contrata financiamento da produção.
Participante
Função
Banco
Concede o crédito para a produção.
Incorporadora/construtora
É a tomadora do financiamento e responsável pela produção.
Empreendimento
É o objeto econômico cuja produção está sendo financiada.
Terreno/unidades
Podem integrar a estrutura de garantias conforme contrato e registros.
Depois, os apartamentos são vendidos. O comprador de um apartamento não deve ser confundido com a empresa que contratou o financiamento da produção. Ele está adquirindo uma unidade e pode, separadamente, contratar financiamento próprio.
7. Produção e aquisição: duas operações diferentes
Característica
Financiamento da produção
Financiamento do comprador
Tomador
Normalmente incorporadora ou construtora
Comprador da unidade
Finalidade
Produzir o empreendimento
Adquirir a unidade
Momento
Estruturação e execução da obra
Aquisição da unidade
Garantias
Definidas na operação empresarial
Definidas na operação do comprador
Relação com a matrícula
Pode gerar atos registrais de garantias
Pode gerar a garantia do crédito individual
É possível, portanto, que uma unidade esteja inserida em uma sequência registral na qual primeiro aparece uma garantia vinculada à produção e, posteriormente, sejam realizados atos relacionados à aquisição e ao financiamento do comprador.
A hipoteca registrada na matrícula deve ser analisada em conjunto com o título que originou o gravame e com a operação de financiamento.
8. Por que a hipoteca aparece na matrícula individualizada?
A matrícula individualizada concentra os atos registrais que atingem aquela unidade. Se a garantia constituída na operação de produção alcançar a unidade, o gravame poderá aparecer na matrícula conforme a estrutura jurídica adotada.
Isso não significa, por si só, que o comprador tenha contratado ou assumido a dívida original.
O ponto decisivo é identificar qual é o ônus, sobre o que ele recai, quem é o credor, quem é o devedor, quando foi constituído e qual é sua relação com a venda.
A própria Lei nº 4.591/1964 prevê que a existência de ônus fiscais ou reais, salvo os impeditivos de alienação, não impede necessariamente o registro, devendo o registro mencionar a existência e a extensão dos ônus. citeturn1search0
9. A matrícula não substitui o contrato
A matrícula é indispensável para conhecer a situação registral, mas pode não explicar sozinha toda a lógica econômica da operação de produção.
Por isso, diante de uma hipoteca, a pergunta correta não é apenas “há hipoteca?”. A pergunta é:
Qual é a origem da hipoteca, quem é o devedor, quem é o credor, qual título a constituiu, qual unidade ela alcança e qual é o procedimento contratual e registral para sua liberação?
10. O que deve ser identificado na matrícula?
Tipo do gravame: hipoteca, alienação fiduciária, penhora, indisponibilidade ou outro.
Credor: qual instituição ou pessoa aparece como titular da garantia.
Devedor/garantidor: quem constituiu a garantia.
Título: qual contrato ou instrumento originou o ato.
Data: quando a garantia foi registrada.
Ato: número do registro ou averbação.
Abrangência: se a garantia alcança aquela unidade.
Atos posteriores: eventual liberação, cancelamento, quitação ou substituição.
Relação com a venda: como o agente financeiro participa da liberação.
Documentação complementar: termo de liberação, autorização, quitação ou documento equivalente, quando aplicável.
11. O que significa liberar uma unidade?
Em determinadas operações de produção, o financiamento é liquidado progressivamente conforme as vendas e os recursos destinados ao contrato. Uma unidade específica pode então precisar ser liberada da garantia para que o comprador receba o imóvel sem aquele gravame.
A forma concreta varia. Pode existir quitação específica, pagamento proporcional, autorização do agente financeiro, termo de liberação, cancelamento registral ou combinação de atos.
Não existe uma fórmula única que possa ser aplicada a todo empreendimento. O contrato de financiamento e os títulos registrados precisam ser examinados.
12. O banco financiador da produção participa da venda?
Pode participar. A Lei nº 4.591/1964 prevê que, nas incorporações objeto de financiamento, a comercialização das unidades deverá contar com anuência da instituição financiadora ou ser a ela cientificada, conforme o contrato de financiamento. citeturn1search0
Isso explica por que alguns empreendimentos possuem procedimentos próprios para aprovação da venda, emissão de autorização, liberação da unidade ou encaminhamento de documentos ao agente financeiro.
13. E a Súmula 308 do STJ?
No contexto do Sistema Financeiro da Habitação (SFH), o STJ consolidou a Súmula 308: a hipoteca firmada entre construtora e agente financeiro, anterior ou posterior à promessa de compra e venda, não tem eficácia perante os adquirentes do imóvel. O próprio STJ classifica a súmula em Direito Bancário — Sistema Financeiro da Habitação, e os precedentes originários tratam de financiamento para construção de imóveis pelo SFH. citeturn0search1turn0search2
Isso é importante, mas não autoriza uma conclusão automática de que toda hipoteca de qualquer financiamento empresarial de produção jamais produzirá efeitos em relação a qualquer comprador.
O regime jurídico da operação precisa ser identificado, assim como os contratos, as datas dos negócios e a situação registral.
Regra de prudência: não use a frase “a hipoteca da construtora não vale” como resposta automática. A conclusão depende do regime do financiamento, da garantia, da documentação e da jurisprudência aplicável ao caso concreto.
14. Hipoteca não é alienação fiduciária
Hipoteca e alienação fiduciária de imóvel são garantias juridicamente diferentes. Na alienação fiduciária existe uma estrutura própria de propriedade fiduciária e um regime legal específico.
Em 25 de junho de 2026, o STJ divulgou decisão da Quarta Turma reafirmando que a Súmula 308 não pode ser aplicada, por analogia, à alienação fiduciária de imóvel, porque essa garantia possui legislação própria e tratamento jurídico distinto da hipoteca. O caso envolvia gravame decorrente de contrato entre banco e construtora para construção de unidades habitacionais. citeturn0search13
Situação
O que analisar
Hipoteca
Contrato, credor, devedor, alcance, data, regime e cancelamento.
Alienação fiduciária
Contrato, propriedade fiduciária e regime da Lei nº 9.514/1997.
Penhora
Processo que originou a constrição e sua situação atual.
Indisponibilidade
Autoridade, processo e possibilidade de cancelamento.
15. O patrimônio de afetação muda a análise?
O patrimônio de afetação separa determinados bens e direitos da incorporação do patrimônio geral do incorporador, criando organização patrimonial própria para aquele empreendimento.
A Lei nº 4.591/1964 estabelece que os bens e direitos afetados somente podem ser objeto de garantia real em operação de crédito cujo produto seja integralmente destinado à edificação correspondente e à entrega das unidades e suas pertenças aos adquirentes. citeturn1search0
Por isso, a existência ou não de patrimônio de afetação deve ser verificada no empreendimento concreto, assim como a natureza do financiamento e da garantia.
16. A hipoteca impede automaticamente a venda?
Não existe uma resposta única para todos os casos. A legislação da incorporação diferencia a simples existência de ônus das situações que efetivamente impedem a alienação.
Isso não significa que qualquer imóvel hipotecado possa ser vendido sem a participação do credor. Significa que é necessário distinguir existência do ônus, possibilidade jurídica da alienação, efeitos da garantia e procedimento de liberação da unidade.
17. O contrato de compra e venda deve explicar o gravame
Em um empreendimento financiado, a documentação da venda deve ser lida junto com a matrícula e com a estrutura do financiamento.
A Lei nº 4.591/1964 prevê informação sobre os ônus que recaem sobre o imóvel, especialmente quando o vinculam como garantia real de financiamento destinado à construção do empreendimento. citeturn1search0
Por isso, não é suficiente receber apenas uma explicação verbal de que “é uma hipoteca normal do Plano Empresário”. O comprador deve buscar a explicação documental sobre a origem da garantia e sua liberação.
18. E se o comprador financiar a própria unidade?
Pode ocorrer uma sequência em que o empreendimento foi financiado para produção e, depois, o comprador contrata um financiamento individual.
financiamento empresarial que ajudou a construir o empreendimento;
venda da unidade ao comprador;
tratamento da garantia da produção;
eventual financiamento individual do comprador;
registro dos atos correspondentes.
A compatibilização entre as operações precisa estar documentada. O comprador deve saber como o gravame anterior será tratado antes de concluir a aquisição.
19. Como ler uma matrícula com vários atos?
Imagine uma sequência formada por registro da incorporação, atos de construção, constituição de garantia, individualização da unidade, venda, liberação do gravame e eventual financiamento do comprador.
A leitura correta não consiste em olhar somente para o último ato. É necessário compreender a cadeia registral.
Dica do Conselheiro: em imóveis novos, leia os atos mais recentes para saber a situação atual e depois volte aos atos anteriores para descobrir como aquela situação foi formada.
20. O que perguntar à incorporadora?
Qual banco financiou a construção?
Qual contrato originou a hipoteca?
A unidade que estou comprando está abrangida pela garantia?
Qual é o procedimento para liberar a unidade?
Existe termo de liberação específico?
A liberação acontece antes ou depois do pagamento?
Quem solicita o cancelamento no Registro de Imóveis?
Qual é o prazo para o cancelamento?
O banco da produção precisa aprovar a venda?
Existe patrimônio de afetação?
Se houver financiamento individual, qual será a sequência dos registros?
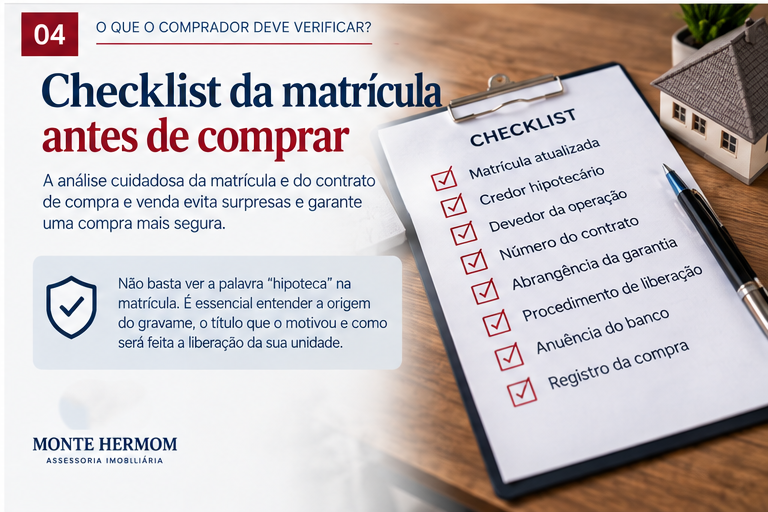
21. Checklist completo antes de comprar
Peça a matrícula atualizada.
Identifique a matrícula da unidade.
Leia os atos mais recentes.
Identifique o credor da garantia.
Identifique o devedor ou garantidor.
Descubra qual contrato originou o gravame.
Verifique se é financiamento da produção.
Confira se existe patrimônio de afetação.
Leia o contrato de compra e venda.
Localize a previsão de liberação ou cancelamento.
Confirme qual documento será emitido pelo agente financeiro.
Verifique quem fará o ato registral de cancelamento.
Se houver financiamento individual, confirme como as operações serão compatibilizadas.
Em caso de dúvida, submeta matrícula e contratos à análise especializada antes de assinar.
Antes de comprar, confira matrícula, credor, devedor, origem da garantia e procedimento de liberação da unidade.
22. Se a incorporadora disser “o banco libera depois”
Essa frase precisa ser transformada em documentação. Não se trata de desconfiar automaticamente da incorporadora ou do banco; trata-se de compreender uma operação imobiliária de alto valor.
Procure saber qual evento gera a liberação, quem paga o valor necessário, qual documento o banco emite, quem o leva ao Registro de Imóveis, qual é o prazo e se a aquisição poderá ser registrada enquanto o gravame permanecer na matrícula.
23. E se o Registro de Imóveis fizer uma exigência?
Operações com incorporação e financiamento podem gerar documentação complexa. Se o Registro de Imóveis apresentar uma exigência, verifique exatamente qual documento ou providência foi solicitado e quem deve cumpri-lo.
A Lei de Registros Públicos possui procedimento próprio para situações de divergência com exigência registral, inclusive a suscitação de dúvida. Em operações complexas, pode ser recomendável contar com profissional especializado em direito imobiliário e registro de imóveis.
24. Um gravame sempre significa problema?
Não. Um gravame pode ser parte normal da estrutura financeira de um empreendimento. O problema está em não saber qual é sua origem, alcance, efeito e forma de liberação.
A análise deve compatibilizar a matrícula, o contrato de financiamento da produção, o contrato de compra e venda, os documentos do agente financeiro, o regime da incorporação e a situação específica da unidade.
25. A diferença entre “ter hipoteca” e “estar sujeito à hipoteca”
O fato de uma hipoteca aparecer no histórico registral não significa, por si só, que o comprador tenha assumido pessoalmente a dívida da construtora.
A obrigação pessoal de pagar o financiamento é uma questão; a existência de um direito real de garantia registrado sobre determinado imóvel é outra. O comprador precisa descobrir como esses dois planos jurídicos se relacionam no caso concreto.
Em linguagem simples: o banco pode ter emprestado dinheiro para construir o prédio e recebido uma garantia. O comprador compra um apartamento daquele prédio. A questão é como a garantia da primeira operação será tratada quando aquela unidade passar para o comprador.
26. Por que a individualização é importante?
A individualização permite que cada unidade tenha identidade registral própria. Isso facilita a circulação jurídica, a compra e venda, o financiamento, a constituição de garantias e a análise documental.
A individualização, portanto, não é consequência negativa da hipoteca. Ela faz parte da própria organização jurídica do empreendimento.
27. A sequência completa do empreendimento
A incorporadora estrutura o empreendimento.
O terreno e a incorporação são regularizados.
A empresa busca recursos para produzir a obra.
O agente financeiro analisa a operação.
O financiamento é formalizado e registrado conforme exigido.
São constituídas as garantias previstas.
Os recursos são liberados conforme as condições contratadas.
A obra avança e as unidades são individualizadas.
As unidades são comercializadas conforme o modelo do empreendimento.
O comprador celebra sua aquisição.
A garantia da produção é tratada conforme o procedimento previsto para a unidade.
O registro da aquisição e eventual financiamento individual são realizados.
Essa sequência explica por que uma unidade recém-construída pode possuir matrícula própria e, ao mesmo tempo, apresentar em seu histórico uma garantia originada no financiamento da construção.
28. Conclusão
A presença de hipoteca em uma matrícula de imóvel novo pode ser consequência da estrutura financeira utilizada para construir o empreendimento. Em operações de produção, como o Plano Empresário, a incorporadora ou construtora pode contratar crédito para executar a obra e oferecer garantias ao agente financeiro.
Quando as unidades são individualizadas, os atos registrais relacionados à estrutura do empreendimento podem aparecer nas respectivas matrículas. Isso não significa automaticamente que o comprador tenha assumido a dívida empresarial.
Também não significa que todo gravame seja irrelevante. O comprador precisa entender exatamente qual garantia existe, qual é sua origem, quem é o credor, quem é o devedor, qual é o alcance do ato e como a unidade será liberada ou terá a situação registral regularizada.
A Súmula 308 do STJ é referência importante para determinadas situações envolvendo hipoteca e adquirentes no contexto do SFH, mas não deve ser usada como resposta automática para qualquer financiamento empresarial. E hipoteca e alienação fiduciária não devem ser tratadas como se fossem a mesma garantia. Em 2026, o STJ reafirmou que a Súmula 308 não se aplica por analogia à alienação fiduciária. citeturn0search1turn0search13
Portanto, diante de uma matrícula individualizada com hipoteca, a melhor postura não é entrar em pânico nem simplesmente aceitar a explicação de que “é normal”. A postura correta é investigar a origem do gravame, compreender a operação de produção e confirmar documentalmente como a unidade será liberada para o comprador.
Resumo: matrícula individualizada identifica a unidade; financiamento da produção viabiliza a construção; hipoteca ou outra garantia protege o crédito; e a venda da unidade exige que a relação entre esses elementos seja corretamente tratada no contrato, perante o agente financeiro e no Registro de Imóveis.
Fontes oficiais e referências jurídicas
Lei nº 4.591/1964 — incorporações imobiliárias e condomínio edilício.
Informações institucionais da CAIXA sobre o Plano Empresário.
Súmula 308 do Superior Tribunal de Justiça.
Jurisprudência recente do STJ sobre a distinção entre hipoteca e alienação fiduciária.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada da matrícula, dos contratos e dos títulos por profissional habilitado.
Perguntas Frequentes
Está analisando a compra ou o financiamento de um imóvel novo?
A Monte Hermom pode ajudar a organizar a análise da operação de crédito e dos principais pontos que precisam ser considerados antes da contratação.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.