Minha Casa Minha Vida: faixas de renda, necessidades e oportunidades
Entenda as faixas de renda do Minha Casa Minha Vida em 2026, as necessidades de cada perfil e as oportunidades de crédito para a compra da casa própria.
em qual faixa de renda a família se enquadra e quais necessidades e oportunidades devem ser analisadas antes de comprar o imóvel?
O Minha Casa Minha Vida (MCMV) atende famílias com diferentes níveis de renda e, em 2026, alcança também famílias da chamada Classe Média. Por isso, conhecer a faixa de renda é importante, mas não é suficiente para definir se uma compra de imóvel é viável.
A decisão envolve também capacidade de pagamento, entrada disponível, valor do imóvel, localização, utilização do FGTS, prazo e análise de crédito. O objetivo é entender o cenário antes de assumir um compromisso financeiro.
1. O que é o Minha Casa Minha Vida?
O Minha Casa Minha Vida é uma política habitacional que reúne diferentes formas de atendimento para famílias que desejam acessar a moradia. Entre as modalidades estão linhas com condições específicas e linhas financiadas, conforme o perfil de renda e as regras vigentes.
Para quem pretende financiar um imóvel, o primeiro passo é identificar qual é a renda familiar bruta mensal e depois verificar as demais condições da operação.
2. Quais são as faixas de renda em 2026?
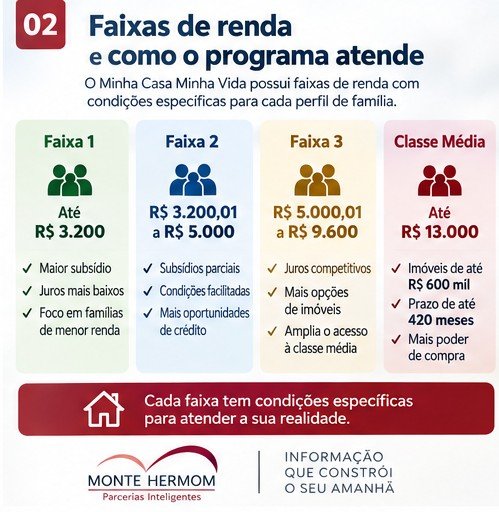
Para famílias residentes em áreas urbanas, os limites divulgados em 2026 chegam a R$ 13 mil de renda bruta familiar mensal.
| Faixa | Renda familiar bruta mensal | O que observar |
|---|---|---|
| Faixa 1 | Até R$ 3.200,00 | Maior concentração das modalidades subsidiadas. |
| Faixa 2 | R$ 3.200,01 a R$ 5.000,00 | Avaliar financiamento, entrada, imóvel e capacidade de pagamento. |
| Faixa 3 | R$ 5.000,01 a R$ 9.600,00 | Há possibilidade de financiamento dentro das regras do programa. |
| Faixa 4 / Classe Média | Até R$ 13.000,00 | Possibilidade de financiamento pela modalidade Classe Média, conforme as regras. |
estar dentro do limite de renda não significa aprovação automática. O banco ainda precisa analisar a operação e a capacidade de pagamento.
3. A necessidade de cada família é diferente
Duas famílias com a mesma renda podem ter necessidades completamente diferentes. Uma pode precisar de um imóvel compacto próximo ao trabalho; outra pode precisar de uma casa maior para acomodar a família.
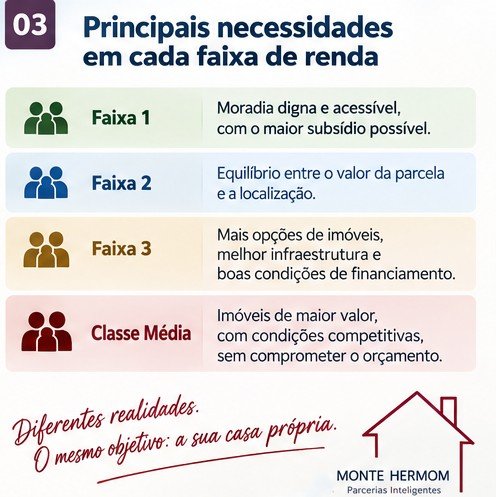
Antes de procurar o imóvel, vale estabelecer alguns parâmetros:
- quanto a família consegue comprometer mensalmente;
- quanto possui para a entrada;
- se existe saldo de FGTS que possa ser utilizado;
- qual localização atende melhor à rotina familiar;
- qual tamanho e padrão de imóvel são realmente necessários;
- e qual prazo de financiamento é compatível com o planejamento.
4. Onde estão as oportunidades?
A oportunidade não está apenas em conseguir uma taxa ou uma condição de financiamento. Ela também está em estruturar corretamente a compra.
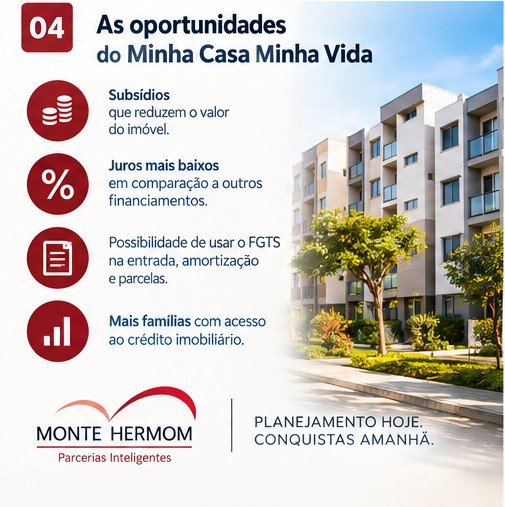
Dependendo do perfil, podem existir possibilidades relacionadas ao financiamento, FGTS, subsídios ou contribuições públicas específicas. Essas possibilidades não são universais e dependem da modalidade, renda, localização, imóvel e regras aplicáveis.
5. Minha Casa Minha Vida Classe Média
Em 2026, o programa também contempla a chamada Classe Média, para famílias com renda mensal bruta de até R$ 13 mil, dentro das condições específicas dessa modalidade.
A modalidade considera imóveis dentro do limite estabelecido pelo programa e financiamento sujeito à análise de crédito. Por isso, mesmo para famílias nessa faixa, é importante comparar o valor do imóvel com a renda e a capacidade de pagamento.
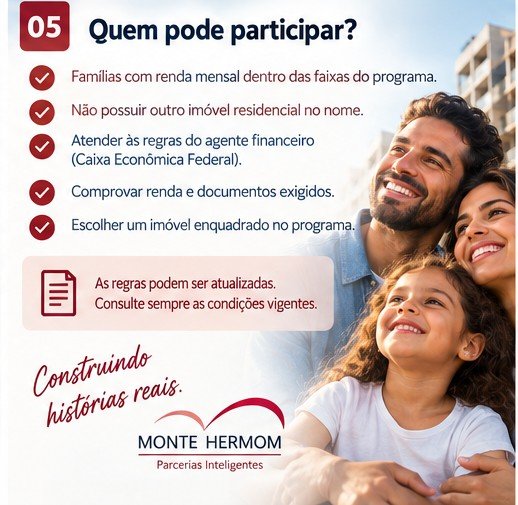
6. Quem pode participar?
O enquadramento depende da modalidade utilizada e do atendimento aos requisitos previstos nas regras vigentes.
Para uma operação financiada, não basta informar a renda. É necessário verificar também a documentação, a capacidade de pagamento, o imóvel escolhido e as condições exigidas pela instituição financeira.
Portanto, a pergunta mais útil não é apenas “qual é a minha faixa?”, mas também: “qual operação cabe de forma segura dentro da minha realidade financeira?”
7. E o FGTS?
O FGTS pode ser uma ferramenta importante no planejamento da aquisição, desde que a operação atenda às regras específicas de utilização do fundo para moradia própria.
Dependendo do enquadramento, o saldo pode participar da estratégia de compra, mas é necessário verificar previamente a elegibilidade, a documentação e as condições da operação.
8. Faça as contas antes de escolher o imóvel
Escolher o imóvel primeiro e descobrir depois se a parcela cabe no orçamento pode inverter a lógica do planejamento.
O ideal é partir da capacidade financeira e então avaliar quais imóveis são compatíveis com essa realidade.
Entre os números que merecem atenção estão:
- renda familiar bruta;
- entrada disponível;
- saldo de FGTS, quando aplicável;
- valor do imóvel;
- valor efetivamente financiado;
- prazo;
- valor das parcelas;
- custos adicionais da aquisição.
É entender quanto a família pode pagar, qual imóvel atende às suas necessidades e como estruturar a operação sem comprometer excessivamente o orçamento.
9. Simule antes de avançar
Uma simulação pode ajudar a transformar a renda familiar em um cenário concreto de compra, permitindo analisar diferentes valores de imóvel, entradas e prazos antes de tomar uma decisão.
Quer analisar seu cenário?
Conheça as ferramentas da Monte Hermom para planejamento da operação imobiliária.
Acessar os simuladores →10. O que analisar antes de comprar
Antes de avançar com uma proposta, procure responder:
- Minha renda está corretamente calculada?
- Qual é a faixa de renda aplicável ao meu caso?
- Quanto tenho disponível para a entrada?
- Tenho FGTS e posso utilizá-lo nessa operação?
- Qual parcela cabe no meu orçamento?
- O imóvel atende às regras da modalidade escolhida?
- Os custos adicionais da compra foram considerados?
- A documentação está em ordem?
- Já fiz uma simulação antes de assumir compromisso?
o Minha Casa Minha Vida atende diferentes faixas de renda e, em 2026, alcança famílias com renda mensal bruta de até R$ 13 mil. O enquadramento da renda é importante, mas a compra também exige análise de capacidade de pagamento, entrada, imóvel, localização, FGTS quando aplicável e documentação.
Perguntas frequentes
Quais são as faixas de renda do Minha Casa Minha Vida em 2026?
Para famílias residentes em áreas urbanas, a estrutura divulgada em 2026 considera Faixa 1 até R$ 3.200,00; Faixa 2 de R$ 3.200,01 a R$ 5.000,00; Faixa 3 de R$ 5.000,01 a R$ 9.600,00; e Faixa 4, também apresentada como Classe Média, até R$ 13.000,00.
A faixa de renda garante automaticamente o financiamento?
Não. A faixa de renda é apenas um dos elementos do enquadramento. A operação também depende da capacidade de pagamento, documentação, condições do imóvel, entrada, eventuais recursos do FGTS e análise de crédito.
Quem está na Faixa 3 ou na Classe Média pode participar?
Sim. O programa possui modalidades financiadas que alcançam famílias das diferentes faixas dentro dos limites de renda estabelecidos, observadas as regras específicas da operação.
O FGTS pode ajudar na compra do imóvel?
O FGTS pode ser utilizado em operações que atendam às regras específicas de utilização para moradia própria. O enquadramento deve ser analisado antes de considerar o saldo como parte da estratégia de compra.
Quer analisar seu cenário com mais segurança?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria