Curiosidades
Assessoria de Crédito — importância e funções
Entenda a importância da assessoria de crédito imobiliário, suas principais funções e os limites de sua atuação diante das políticas de crédito das instituições financeiras.

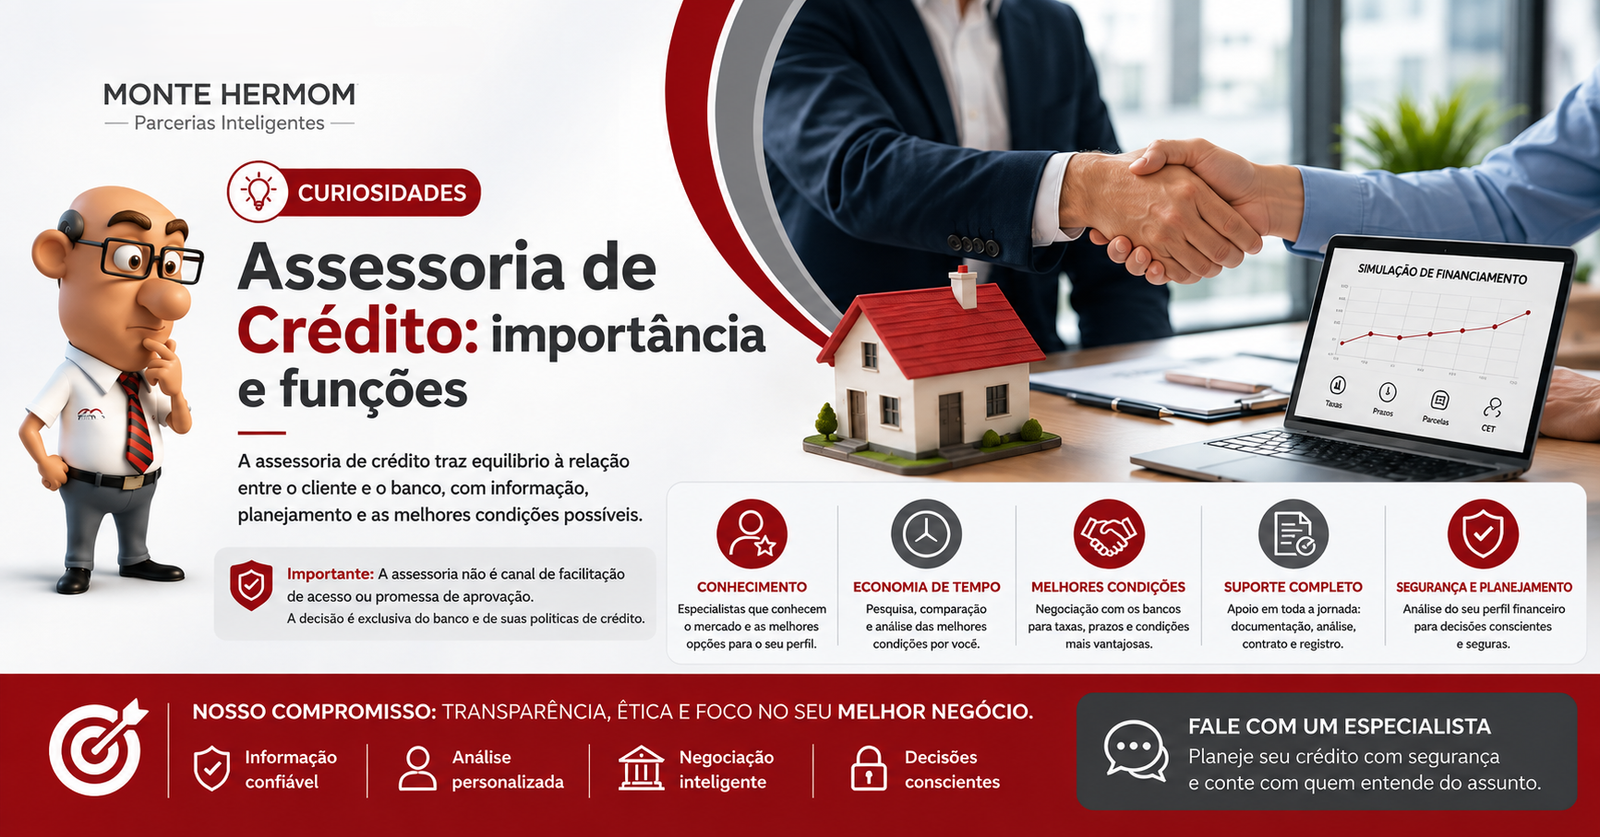
Entenda a importância da assessoria de crédito imobiliário, suas principais funções e os limites de sua atuação diante das políticas de crédito das instituições financeiras.
A assessoria pode atuar como uma ponte técnica entre o cliente e as instituições financeiras. Seu papel é organizar informações, comparar alternativas, orientar o processo e ajudar o cliente a compreender as condições da operação.
Isso é diferente de afirmar que a assessoria possui poder para aprovar um financiamento. A análise e a decisão de crédito permanecem sob responsabilidade da instituição financeira, conforme seus critérios e políticas internas.
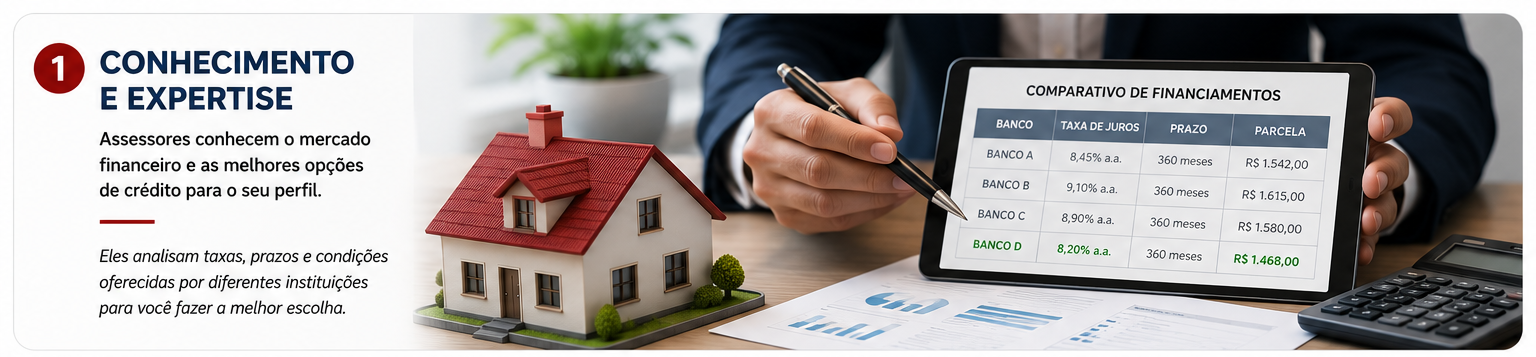
O crédito imobiliário envolve taxas, prazos, sistemas de amortização, seguros, tarifas, documentação e critérios de enquadramento. Conhecer esses elementos permite ao cliente tomar uma decisão mais consciente.
Pesquisar diferentes alternativas de crédito pode exigir várias consultas, documentos e comparações. A assessoria pode organizar esse trabalho e apresentar as opções de maneira mais estruturada.
Uma proposta não deve ser analisada apenas pela parcela inicial. É importante observar taxa, prazo, seguros, custos, evolução do saldo devedor e demais condições da operação.
O financiamento imobiliário exige documentos do comprador, do vendedor e do imóvel. Uma assessoria pode ajudar a organizar essa documentação e identificar pendências que possam atrasar o processo.
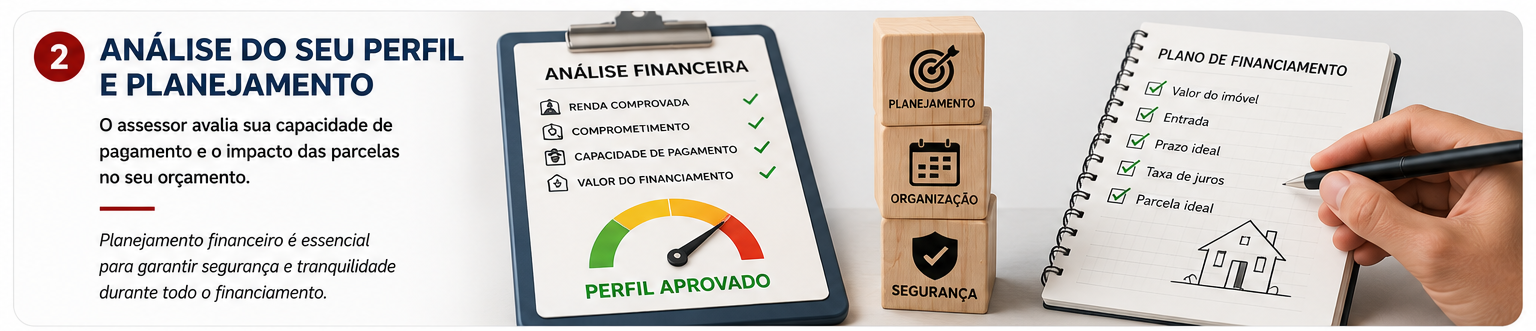
Antes de escolher uma operação, é importante compreender quanto a parcela pode representar no orçamento e quais são os riscos de assumir determinado prazo ou valor financiado.
A assessoria pode auxiliar nessa análise e na construção de cenários, sem substituir a avaliação de crédito realizada pelo banco.
Dependendo da estrutura de atuação da assessoria, o profissional pode acompanhar a comunicação com as instituições financeiras, esclarecer informações e buscar uma solução adequada ao perfil e às condições disponíveis.
O objetivo é melhorar a qualidade da informação e do processo de decisão — não criar uma aprovação fora das regras da instituição.
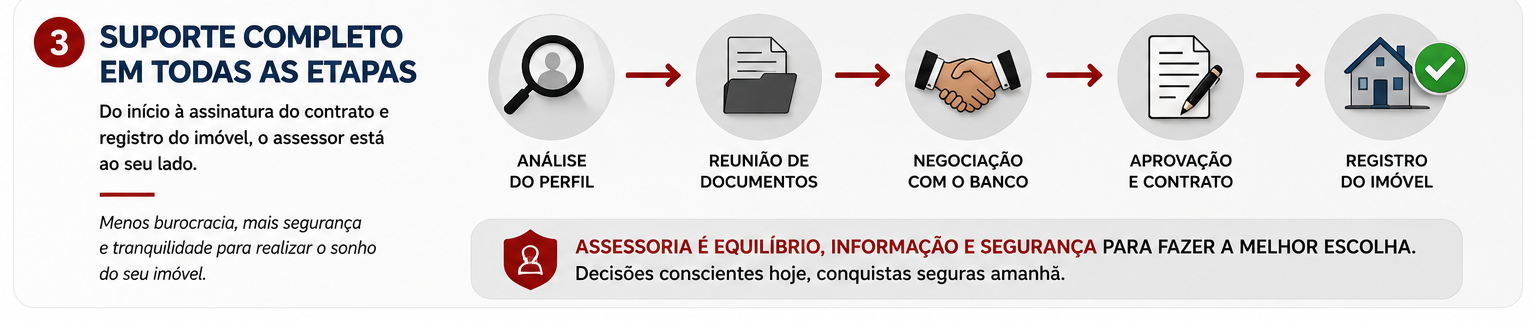
É importante compreender a diferença entre orientação e decisão de crédito. A assessoria pode preparar, organizar, comparar e acompanhar; a instituição financeira é quem realiza sua própria análise e decide conforme suas políticas.
A assessoria de crédito imobiliário pode agregar valor justamente por reduzir a assimetria de informação entre o consumidor e o complexo processo de financiamento.
Seu papel é oferecer conhecimento, organização e acompanhamento para que o cliente compreenda melhor as alternativas disponíveis. Isso não significa facilitação automática de acesso ao crédito nem promessa de aprovação.
Uma boa assessoria não promete o que não controla: ajuda o cliente a entender o que pode ser analisado, comparar alternativas e tomar uma decisão mais consciente.
Conteúdo educativo e informativo. As condições de crédito, aprovação, taxas, prazos e demais critérios dependem da instituição financeira e da operação concreta.
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria