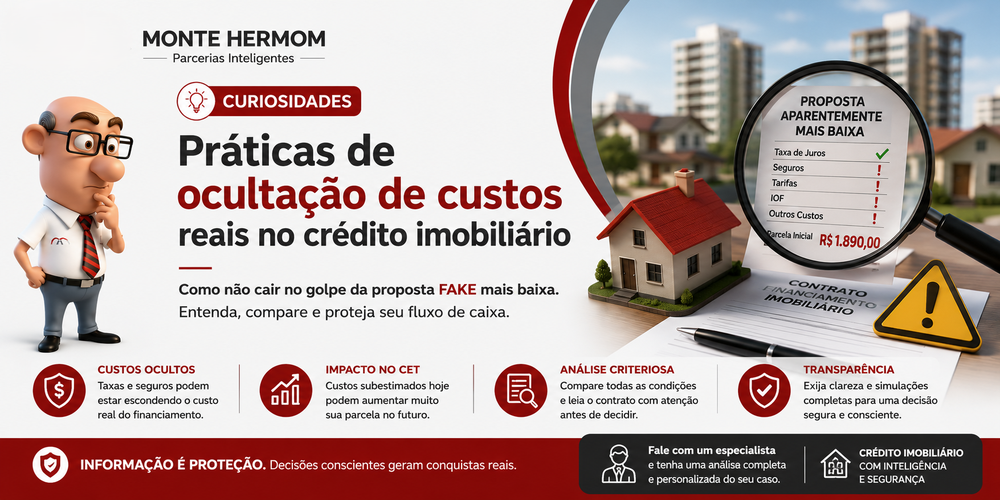
Práticas de ocultação de custos reais no Crédito Imobiliário
Como identificar propostas aparentemente mais baratas que podem esconder custos futuros no crédito imobiliário, especialmente na evolução do seguro MIP e do fluxo de caixa.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Curiosidades · Publicado em 18/03/2026
A proposta mais barata na primeira parcela não é necessariamente a de menor custo.
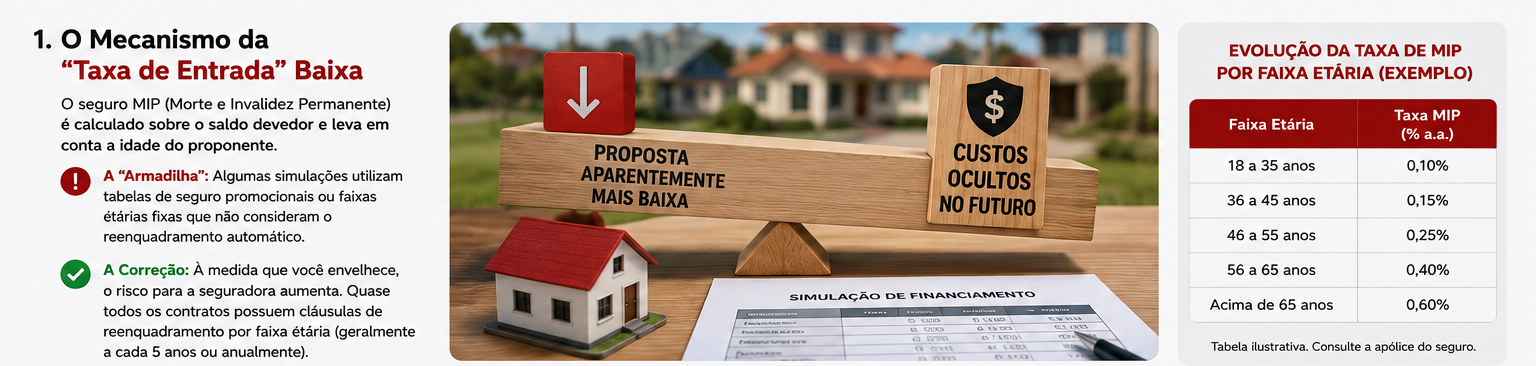
1. O mecanismo da “taxa de entrada” baixa
Uma proposta comercial pode parecer mais agressiva quando apresenta uma
parcela inicial menor. O problema surge quando a simulação não deixa clara
a evolução dos componentes que formarão o custo das parcelas futuras.
No seguro habitacional, o MIP — Morte e Invalidez Permanente
está relacionado ao saldo devedor e, conforme as condições do seguro,
também à idade do segurado.
Atenção: uma parcela inicial menor não deve ser confundida
com um financiamento estruturalmente mais barato.
O que pode acontecer?
Dependendo das condições da apólice, podem existir mecanismos de
reenquadramento por faixa etária. Nesse caso, o custo do seguro pode sofrer
alterações ao longo do contrato.
Por isso, olhar apenas a primeira parcela pode esconder uma parte importante
da trajetória financeira da operação.
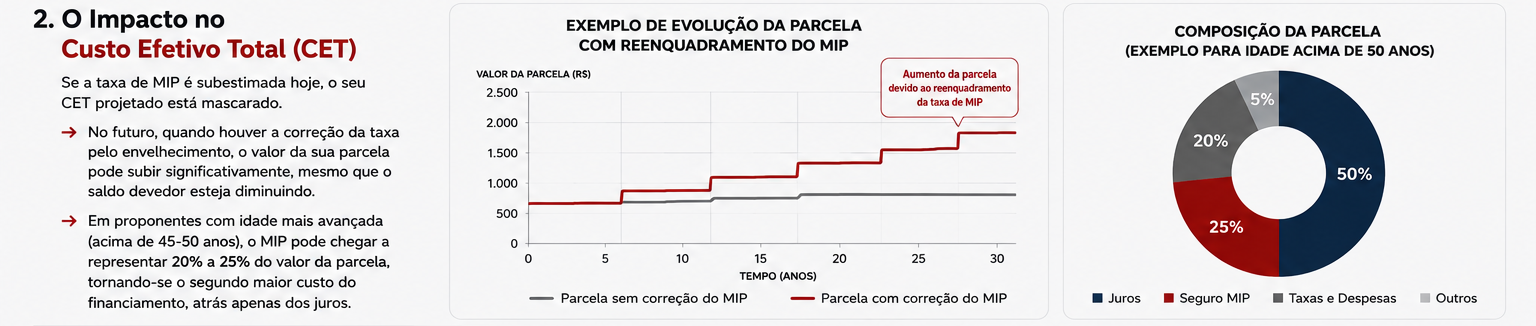
2. O impacto no custo efetivo e no fluxo de caixa
Quando um componente do financiamento foi apresentado de maneira
subestimada na simulação inicial, a percepção de custo pode não representar
adequadamente o cenário futuro.
O ponto central é analisar a evolução do custo, e não
somente o valor apresentado na contratação.
Hoje
Parcela inicial aparentemente mais baixa.
Durante o contrato
Saldo devedor, idade e demais componentes podem alterar os custos.
Futuro
A parcela pode apresentar comportamento diferente daquele imaginado
na contratação.
Em financiamentos de longo prazo, pequenas diferenças nos custos recorrentes
podem representar valores relevantes quando acumuladas durante muitos anos.
A análise deve considerar a trajetória do financiamento, e não apenas o primeiro boleto.
3. O MIP e a evolução da idade
O MIP é um dos componentes do seguro habitacional. Conforme as condições
da apólice, seu cálculo pode considerar o saldo devedor e a idade do
segurado.
O material deste artigo chama atenção para um ponto específico:
o custo apresentado no início pode não ser representativo de todo
o contrato quando existem mudanças relacionadas à faixa etária.
O que procurar:
verifique na documentação do seguro se existem faixas etárias,
reenquadramento, critérios de recálculo e demais regras que possam alterar
o custo do MIP.
4. Por que observar as parcelas futuras?
Uma boa análise não deve parar na parcela atual. É recomendável observar
como a prestação poderá se comportar em diferentes momentos do contrato.
Parcela inicial
Parcela após mudanças de faixa etária
Evolução do saldo devedor
Custo do MIP
Correção eventualmente prevista
Custo efetivo da operação
Fluxo de caixa futuro
Custo total projetado
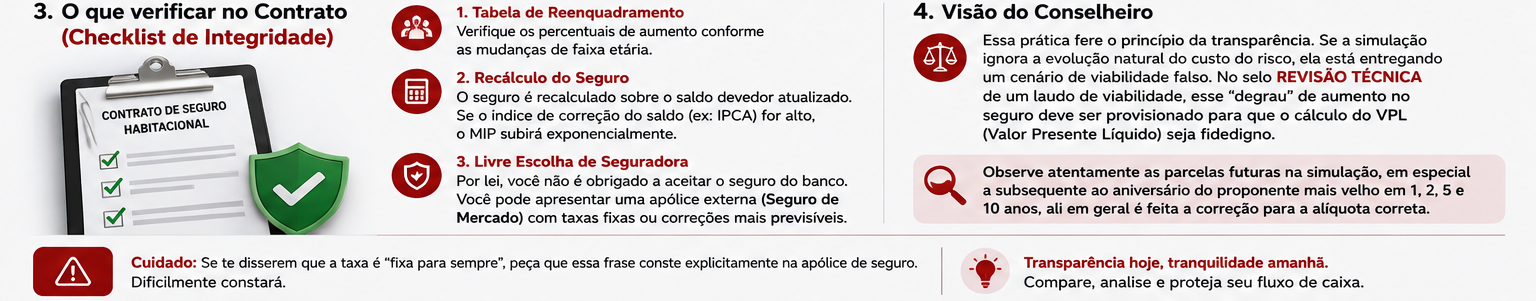
5. O que verificar no contrato?
Para evitar surpresas, o comprador deve solicitar e analisar a documentação
que permita compreender a composição do seguro e a evolução financeira
prevista para a operação.
1. Tabela de reenquadramento
Verifique os percentuais e critérios de alteração associados às mudanças
de faixa etária previstas na documentação.
2. Recálculo do seguro
Confira sobre qual base o seguro é calculado e como o custo pode mudar
conforme a evolução do saldo devedor e demais critérios da apólice.
3. Condições da seguradora
Leia as condições aplicáveis ao seguro apresentado na operação e compare
as informações da proposta com a documentação contratual.
4. Evolução da prestação
Não analise somente o valor da primeira parcela. Procure entender o
comportamento previsto para os próximos anos.
A documentação do financiamento deve permitir uma análise transparente dos custos.
6. A proposta “mais barata” pode ser realmente melhor?
Para responder a essa pergunta, é necessário comparar operações em bases
equivalentes.
Não compare apenas
Compare também
Parcela inicial
Evolução das parcelas ao longo do contrato
Taxa anunciada
Custo efetivo e demais encargos
Seguro no primeiro mês
Comportamento futuro do MIP
Valor da entrada
Custo total e fluxo de caixa
Cuidado com a “proposta FAKE mais baixa”.
Se a vantagem comercial depende exclusivamente de uma parcela inicial
menor, peça a evolução completa dos custos antes de considerar que aquela
é realmente a melhor proposta.
7. Em quais momentos vale olhar com atenção?
O artigo recomenda atenção especial às parcelas futuras, principalmente
às que sucedem mudanças de faixa etária do proponente mais velho.
Como referência de análise, vale observar a evolução projetada para
1, 2, 5 e 10 anos, sempre respeitando as condições reais
da operação e da apólice.
Não basta perguntar “quanto fica a parcela hoje?”.
Pergunte também: “quanto ela poderá custar nos principais marcos do contrato?”
8. E se disserem que o seguro é “fixo para sempre”?
Se essa informação for utilizada como argumento comercial, o comprador
deve solicitar que a condição esteja expressamente documentada na apólice
e nos documentos contratuais aplicáveis.
Uma afirmação verbal não substitui a análise da documentação que efetivamente
regerá o seguro.
9. Como identificar uma proposta que merece investigação?
Grande diferença entre parcelas iniciais
Seguro pouco explicado
Ausência de projeção futura
Falta de memória de cálculo
Informação verbal sem documentação
Mudanças de faixa etária não demonstradas
Comparação baseada apenas na primeira parcela
Custo total não apresentado de forma clara
10. O que pedir antes de decidir?
A proposta completa da operação;
As condições do seguro habitacional;
As informações relativas ao MIP;
A metodologia de cálculo e atualização aplicável;
A evolução projetada das parcelas;
A evolução do saldo devedor;
O custo total da operação;
As condições que possam alterar os custos ao longo do tempo.
11. A visão do conselheiro
Uma análise de viabilidade responsável precisa considerar o comportamento
futuro da operação. Quando um custo relevante é reduzido ou omitido na
apresentação inicial, o comprador pode tomar uma decisão com base em um
cenário que não representa adequadamente o fluxo de caixa futuro.
Por isso, em uma revisão técnica de viabilidade, o comportamento esperado
dos seguros e demais componentes recorrentes deve ser incorporado à análise.
O objetivo não é escolher a proposta com a menor parcela de hoje,
mas identificar a proposta cujo custo e evolução fazem sentido para o
orçamento durante todo o financiamento.
12. Conclusão
No crédito imobiliário, a proposta aparentemente mais barata pode não ser
a melhor quando sua comparação considera somente a parcela inicial.
O seguro MIP merece atenção especial porque, conforme as condições da
apólice, seu custo pode estar relacionado ao saldo devedor e à idade do
segurado, com possíveis alterações conforme o reenquadramento previsto.
A melhor proteção contra uma surpresa financeira é simples:
pedir a documentação, entender as regras e projetar a evolução
dos custos antes de contratar.
Preço baixo hoje não é prova de custo baixo amanhã.
Perguntas frequentes
Resumo: Como identificar propostas aparentemente mais baratas que podem esconder custos futuros no crédito imobiliário, especialmente na evolução do seguro MIP e do fluxo de caixa.
Observação:
Este conteúdo tem caráter educativo e informativo. As condições de seguro,
financiamento, taxas, reenquadramento, cálculo do MIP e demais componentes
devem ser verificadas na proposta, no contrato e na apólice efetivamente
apresentados para cada operação.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.