Quando Bônus Vira Ônus: O Que Acontece Quando Você Perde a Taxa Bonificada do Financiamento?
Entenda como funcionam as taxas bonificadas em financiamentos imobiliários, quais condições podem estar associadas ao benefício e o que pode acontecer com a parcela e o custo total quando a bonificação é perdida.

Encontrar uma taxa de juros menor durante a contratação de um financiamento imobiliário pode parecer uma excelente notícia — e realmente pode ser. O problema começa quando o comprador olha apenas para o número da taxa e não verifica quais condições precisam ser mantidas para conservar o benefício.
Em determinadas operações, a instituição financeira pode oferecer condições diferenciadas de acordo com o relacionamento mantido pelo cliente ou com critérios previstos na própria contratação. A CAIXA, por exemplo, informa que o perfil de relacionamento pode gerar diferentes níveis de bonificação na taxa de juros. citeturn0search2
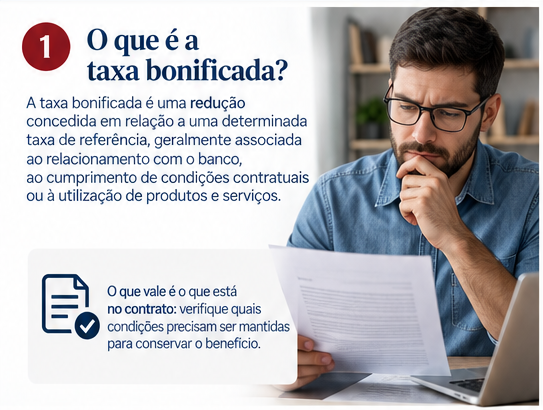
O que é uma taxa bonificada?
A taxa bonificada é uma condição comercial em que o cliente recebe uma taxa de juros inferior àquela que seria aplicada em outra condição da mesma operação.
Essa diferenciação pode estar relacionada ao perfil de relacionamento com a instituição financeira ou a outras condições específicas do produto. Por isso, não existe uma única regra para todos os bancos e todos os financiamentos.
O ponto mais importante é identificar no momento da contratação:
- qual é a taxa contratada;
- qual seria a condição sem a bonificação;
- quais requisitos dão direito ao benefício;
- por quanto tempo o benefício pode ser mantido;
- qual é a consequência do descumprimento.
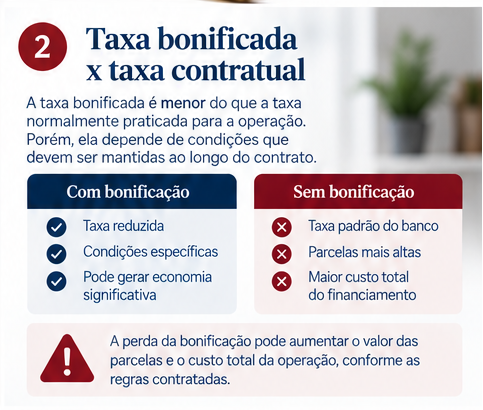
Taxa bonificada x taxa contratual
Uma proposta pode apresentar uma taxa muito atrativa, mas o comprador precisa descobrir se aquele percentual depende de alguma condição.
| Com bonificação | Sem bonificação |
|---|---|
| Taxa reduzida conforme as condições contratadas | Taxa prevista para a condição sem o benefício |
| Possível economia nos juros | Possível aumento do custo financeiro |
| Exige atenção às condições de manutenção | Pode representar uma condição menos vantajosa |
A diferença entre as duas condições pode parecer pequena quando observada apenas em percentual. Em um financiamento de longo prazo, porém, a taxa incide sobre um saldo devedor relevante e pode produzir impacto significativo no custo da operação.
O que pode acontecer se a bonificação for perdida?
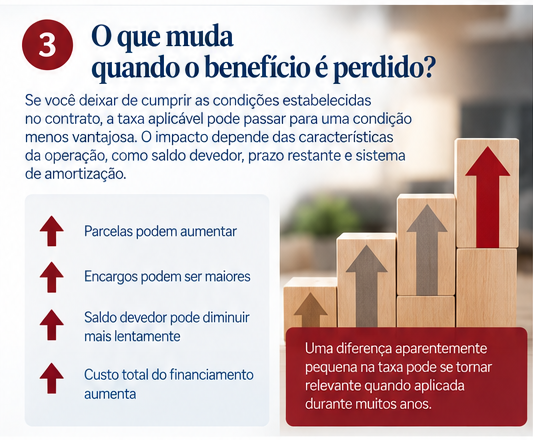
Se o contrato estabelecer que o benefício depende do cumprimento de determinadas condições e uma delas deixar de ser atendida, pode ocorrer a perda da taxa bonificada, conforme as regras da contratação.
Nesse cenário, a taxa aplicável poderá passar para outra condição prevista no contrato. O impacto financeiro dependerá do momento em que isso ocorrer e das características do financiamento.
As parcelas podem aumentar?
Podem, mas não existe um percentual único de aumento.
O valor da prestação depende de vários fatores, entre eles:
- saldo devedor;
- prazo restante;
- taxa de juros;
- sistema de amortização;
- indexador contratado;
- seguros e demais componentes da prestação.
O Banco Central explica que o cálculo das prestações depende das condições do contrato e do sistema de amortização escolhido, como SAC ou Price. citeturn0search1
Por isso, quando uma bonificação é perdida, o ideal é solicitar ao banco uma demonstração clara de como a alteração repercutirá no contrato.
O custo total também pode aumentar
O efeito de uma taxa maior não precisa aparecer apenas na parcela do mês. Em um financiamento com muitos anos pela frente, uma diferença de taxa pode aumentar o volume de juros pagos ao longo da operação.
É justamente por isso que uma análise de financiamento não deve considerar somente a primeira prestação. O comprador deve observar o saldo devedor, o prazo restante, a evolução das parcelas e o custo total da operação.
Quais condições podem estar relacionadas à bonificação?
Isso depende da instituição financeira e da operação contratada. Podem existir condições relacionadas ao relacionamento com o banco, à manutenção de determinados produtos ou serviços ou a outros critérios comerciais previstos na contratação.
O Banco Central informa que uma instituição pode oferecer outros produtos e até melhorar as condições do crédito de acordo com o relacionamento do cliente. Porém, o financiamento não pode ser condicionado à contratação desses produtos, prática caracterizada como venda casada. citeturn0search0
Cancelar um produto pode fazer perder a taxa?
Pode existir essa consequência quando ela estiver prevista validamente nas condições da operação.
Por isso, antes de cancelar um cartão, conta, pacote ou outro produto que esteja relacionado ao relacionamento bancário, é importante conferir o contrato e os documentos da operação.
A pergunta que o cliente deve fazer não é apenas:
“Qual é a taxa do meu financiamento?”
Mas também:
“O que preciso manter para continuar com essa taxa?”
O banco pode retirar a bonificação sem justificativa?
Essa afirmação não deve ser feita de forma genérica.
Se uma condição da taxa bonificada está prevista no contrato, a análise deve partir justamente desse documento. O banco não deve simplesmente substituir uma condição contratual por outra sem fundamento.
Também é importante não confundir alteração da taxa de juros com alterações decorrentes do indexador ou de outros componentes da prestação.
A CAIXA, por exemplo, explica que, em determinadas modalidades, o saldo devedor pode ser atualizado pela TR, enquanto a taxa de juros permanece a originalmente contratada, observados os critérios de manutenção de eventual redutor. citeturn0search5
Portanto, se a prestação aumentar, é necessário descobrir qual componente do contrato provocou a alteração.
Como descobrir por que a prestação aumentou?
Não olhe apenas para o valor final da parcela. Compare o demonstrativo do financiamento e procure identificar:
| Item | O que verificar |
|---|---|
| Taxa de juros | A taxa contratada continua sendo aplicada? |
| Bonificação | O benefício continua ativo? |
| Indexador | Houve atualização do saldo conforme o índice contratado? |
| Saldo devedor | Como ele evoluiu desde a última parcela? |
| Amortização | Quanto da parcela está reduzindo a dívida? |
| Seguros e encargos | Houve alteração nos valores cobrados? |
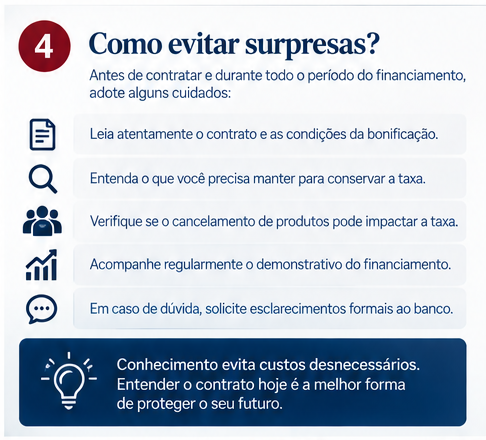
Como evitar que o bônus vire ônus?
Antes de contratar e durante toda a vida do financiamento, alguns cuidados simples podem evitar surpresas:
- Descubra a taxa sem bonificação.
- Descubra a taxa com bonificação.
- Identifique todas as condições para manter o benefício.
- Confira essas condições no contrato e nos documentos da operação.
- Pergunte qual é a consequência do descumprimento.
- Verifique se existe possibilidade de recuperar a bonificação.
- Guarde a proposta comercial e o contrato.
- Acompanhe periodicamente o demonstrativo do financiamento.
O verdadeiro problema não é perder o bônus
O verdadeiro problema é contratar sem saber que o bônus existia ou quais eram as condições para mantê-lo.
Uma taxa reduzida pode representar uma economia importante. Mas, para avaliar corretamente a vantagem, o consumidor precisa entender o conjunto da operação e não apenas o percentual anunciado.
O Banco Central divulga taxas médias de financiamento imobiliário por modalidade e instituição, mostrando que as condições de mercado podem variar bastante. Isso reforça a importância de comparar propostas e analisar as condições efetivamente oferecidas ao cliente. citeturn0search3turn0search4
Conclusão
A taxa bonificada pode ser uma vantagem real em um financiamento imobiliário. O cuidado está em entender por que a taxa é menor e quais condições precisam ser mantidas para continuar assim.
Antes de assinar, procure identificar quatro pontos:
Taxa → Bonificação → Condições → Consequências
Quanto mais claro estiver esse caminho, menor a chance de uma vantagem apresentada na contratação se transformar em uma surpresa financeira durante o contrato.
E uma regra vale para qualquer financiamento: não compare somente a taxa. Compare o contrato inteiro.
Quer analisar melhor seu financiamento?
Faça uma simulação e observe prazo, parcela, amortização e custo da operação antes de tomar sua decisão.
Acessar os simuladores Monte Hermom →Perguntas frequentes
Fontes oficiais
- Banco Central — Crédito imobiliário e produtos vinculados ao financiamento: Banco Central.
- Banco Central — FAQ de crédito imobiliário: Banco Central.
- CAIXA — Perguntas frequentes sobre financiamento habitacional: CAIXA.
- Banco Central — taxas de juros de financiamento imobiliário: Banco Central.