Quem avalia o meu imóvel? Conheça o papel do engenheiro credenciado no financiamento
Entenda quem realiza a avaliação do imóvel no financiamento, qual é o papel do engenheiro ou arquiteto, o que é analisado e por que o laudo influencia a operação.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Curiosidades · Publicado em 05/05/2026
A avaliação transforma as características do imóvel em informações técnicas
para a análise da operação.
1. Quem avalia o imóvel?
Uma dúvida comum é imaginar que o gerente ou outro funcionário da agência
simplesmente visita o imóvel e determina quanto ele vale. Na realidade, a
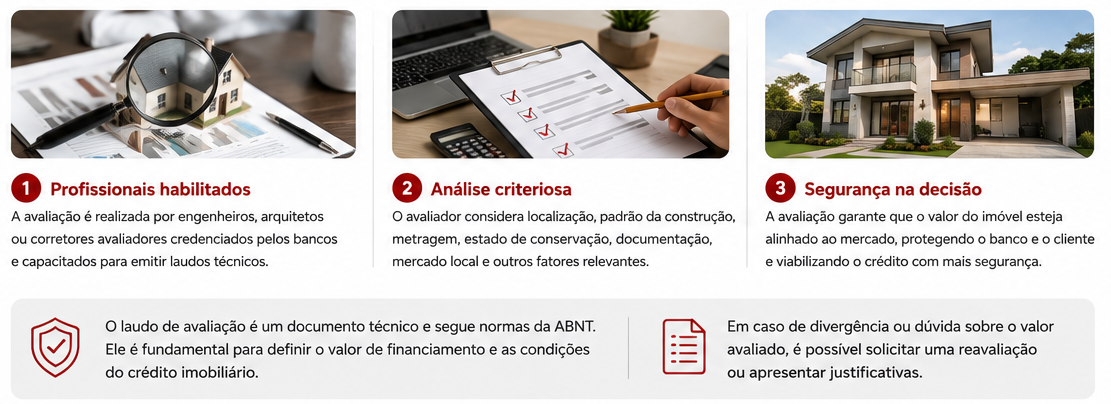
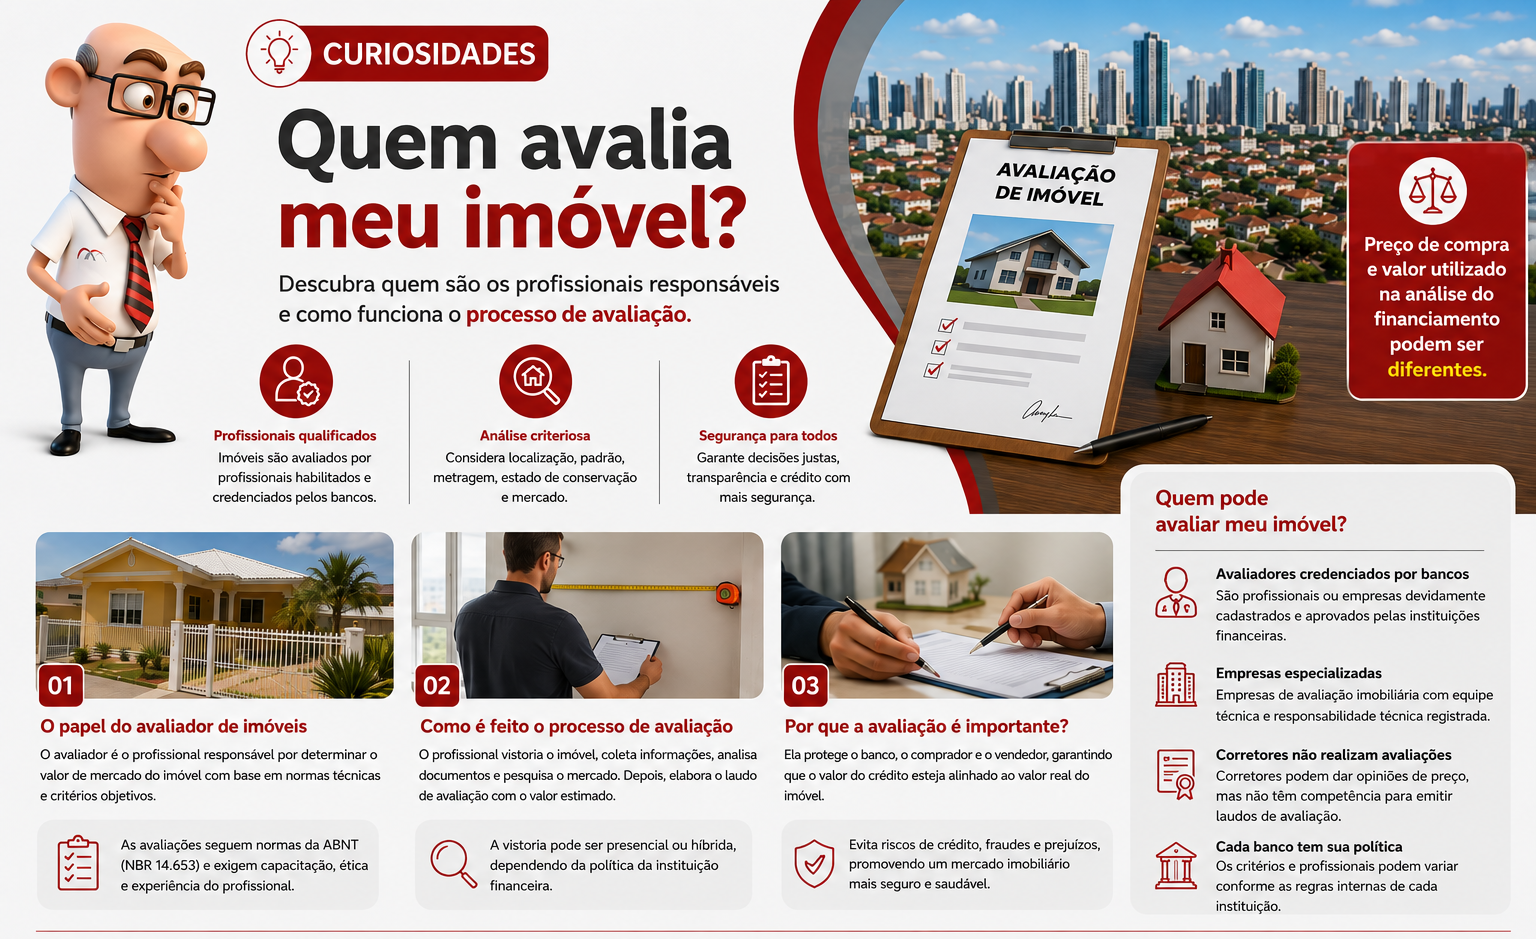
avaliação é uma atividade técnica que pode ser realizada por
engenheiro, arquiteto ou empresa habilitada e vinculada ao processo
de avaliação da instituição financeira, conforme o modelo adotado
pelo banco.
O profissional responsável não está ali para negociar o preço entre comprador
e vendedor. Sua função é realizar a avaliação técnica dentro do objetivo
estabelecido para aquela operação.
Curiosidade: o preço que comprador e vendedor negociaram
e o valor encontrado na avaliação são informações diferentes e podem não
coincidir.
2. O avaliador é funcionário do banco?
Não necessariamente. As instituições financeiras podem trabalhar com
profissionais e empresas de avaliação vinculados ou credenciados segundo
seus próprios modelos de contratação e controle.
Por isso, é mais correto falar em profissional ou empresa responsável
pela avaliação no processo do banco do que afirmar que existe um
único modelo utilizado por todas as instituições.
3. Por que existe uma avaliação técnica?
Em uma operação de crédito imobiliário, o imóvel pode funcionar como
garantia. A instituição precisa, portanto, conhecer as
características e o valor daquele patrimônio antes de definir as condições
da operação.
A avaliação também ajuda a identificar situações que podem exigir atenção
antes da conclusão do financiamento.
A avaliação não existe para “confirmar o preço do anúncio”.
Ela tem finalidade técnica e serve para subsidiar a análise da garantia e,
conforme o caso, a definição do limite da operação.
4. O que o profissional analisa?
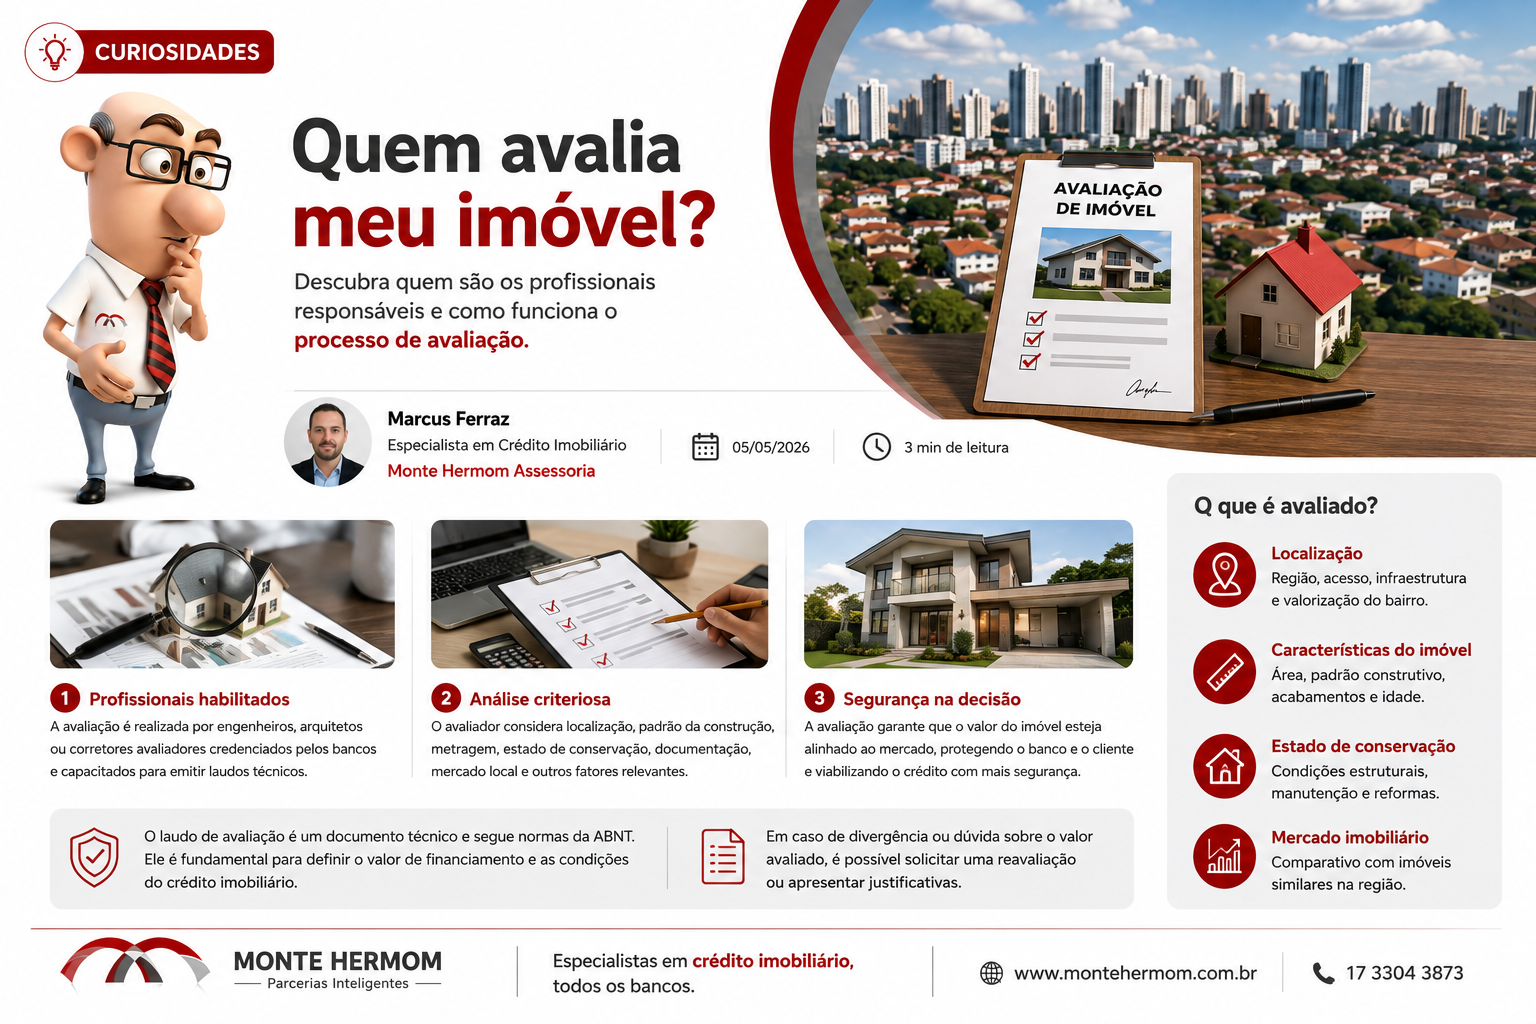
A avaliação pode considerar diversos elementos, de acordo com o objetivo
da contratação e os procedimentos aplicáveis.
Localização
Características da região e inserção do imóvel no mercado.
Características físicas
Tipo, padrão, área, conservação e demais características relevantes.
Condições construtivas
Aspectos observáveis que possam interferir na análise técnica.
Documentação
Informações disponíveis e compatibilidade necessária para a operação.
Mercado
Referências e elementos utilizados para estimar o valor.
Garantia
Adequação do imóvel à finalidade da operação analisada.
5. O engenheiro determina quanto o vendedor deve cobrar?
Não.
O vendedor e o comprador podem negociar livremente o preço dentro dos
limites legais e contratuais aplicáveis. A avaliação técnica não transforma
automaticamente o valor encontrado pelo profissional no preço obrigatório
da venda.
A consequência aparece principalmente quando existe uma diferença relevante
entre o preço negociado e o valor utilizado pelo banco para a análise da
garantia.
6. E se a avaliação vier abaixo do preço de compra?
Esse é um dos pontos que mais surpreendem compradores.
Imagine que o imóvel tenha sido negociado por R$ 500 mil,
mas a avaliação considerada na operação seja de R$ 450 mil.
Se o banco aplicar um percentual de financiamento sobre o valor de avaliação,
o limite financiável poderá ficar menor.
Exemplo didático:
Valor de compra: R$ 500.000
Valor de avaliação: R$ 450.000
Percentual hipotético financiável: 80%
R$ 450.000 × 80% = R$ 360.000
Nesse exemplo, o comprador não poderia simplesmente considerar
R$ 500 mil × 80% = R$ 400 mil. A diferença entre o preço negociado e o
valor efetivamente financiável poderia exigir mais recursos próprios ou
uma renegociação.
Preço de compra e valor utilizado na análise do financiamento podem ser
diferentes.
7. O avaliador pode reprovar o imóvel?
É importante usar essa expressão com cuidado. O profissional não “proíbe”
a venda do imóvel.
O que pode acontecer é a avaliação identificar condições técnicas,
construtivas ou documentais que afetem a utilização daquele imóvel
como garantia ou a própria operação de financiamento.
Dependendo do caso, pode ser necessário corrigir uma irregularidade,
apresentar documentação, realizar reparos ou atender a outras exigências
antes de prosseguir.
8. O avaliador pode discordar do preço anunciado?
Sim. O preço anunciado ou negociado não é, por si só, uma garantia de que
aquele será o valor encontrado na avaliação.
O mercado imobiliário possui diferentes referências, e imóveis aparentemente
semelhantes podem apresentar valores distintos por causa de localização,
estado de conservação, características físicas, padrão construtivo e outros
fatores.
9. O comprador pode acompanhar a avaliação?
A visita normalmente depende do agendamento e dos procedimentos definidos
para aquela operação. Quando houver acesso do comprador ao imóvel, é
recomendável colaborar com o profissional, disponibilizando as informações
e permitindo a vistoria necessária.
O comprador também pode aproveitar para esclarecer dúvidas sobre quais
documentos ou informações devem estar disponíveis, sem tentar interferir
na conclusão técnica.
10. E se eu discordar do resultado?
Uma divergência de valor não significa automaticamente que o laudo esteja
errado. Primeiro, é importante entender como o valor foi obtido
e quais informações foram consideradas.
Se houver elementos técnicos relevantes que não tenham sido considerados,
o interessado pode verificar com o banco quais procedimentos existem para
pedido de esclarecimento, revisão ou contestação.
Quanto mais objetiva for a contestação, melhor.
Documentos, informações do imóvel e elementos técnicos podem ser mais úteis
do que simplesmente afirmar que “o imóvel vale mais”.
11. Por que a avaliação protege o comprador?
À primeira vista, uma avaliação mais rigorosa pode parecer apenas mais uma
etapa burocrática. Mas ela também pode funcionar como uma oportunidade de
identificar riscos antes de assumir uma dívida de longo prazo.
Se o imóvel apresenta problemas relevantes ou se o preço negociado está
muito distante das referências de mercado, descobrir isso antes da conclusão
pode permitir que o comprador reavalie a operação.
12. Uma avaliação baixa significa que o imóvel é ruim?
Não necessariamente.
Uma avaliação abaixo do preço de compra pode refletir diferentes situações:
diferença entre expectativa do vendedor e referências de mercado, características
específicas do imóvel, metodologia de avaliação, informações disponíveis ou
outros fatores.
Por isso, é importante não transformar uma diferença de valor em uma conclusão
automática sobre a qualidade do imóvel.
13. O que o comprador deve fazer antes da visita?
Confirmar o agendamento da avaliação;
Garantir acesso ao imóvel;
Separar documentos e informações relevantes disponíveis;
Verificar se existem diferenças entre a situação física e os documentos;
Informar características importantes do imóvel de forma objetiva;
Evitar interferir na análise técnica do profissional.
A visita técnica é uma etapa importante para reunir informações sobre
o imóvel utilizado na operação.
14. A avaliação é uma garantia de aprovação do financiamento?
Não.
A avaliação do imóvel é apenas uma das etapas de uma operação de crédito.
Mesmo que o imóvel apresente condições adequadas e valor compatível, o
financiamento ainda depende da análise do comprador, da documentação,
das políticas da instituição financeira e de outros critérios aplicáveis.
Imóvel aprovado na avaliação não significa financiamento
automaticamente aprovado.
15. Conclusão
O profissional responsável pela avaliação imobiliária exerce uma função
técnica importante no financiamento. Seu trabalho não é simplesmente
“dar um preço” ao imóvel, mas produzir uma análise que auxilie a instituição
financeira na avaliação da garantia.
Para o comprador, compreender esse processo ajuda a evitar uma confusão
comum: o preço negociado, o valor de mercado e o valor considerado
pelo banco podem ser diferentes.
Por isso, antes de assumir um financiamento, é importante considerar não
apenas o valor anunciado do imóvel, mas também a forma como a instituição
financeira avaliará aquela garantia.
Perguntas frequentes
Resumo: Entenda quem realiza a avaliação do imóvel no financiamento, qual é o papel do engenheiro ou arquiteto, o que é analisado e por que o laudo influencia a operação.
Observação:
Este conteúdo tem caráter educativo e informativo. Os procedimentos de
avaliação, contratação de profissionais, critérios de financiamento e
possibilidade de revisão podem variar conforme a instituição financeira
e a operação.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.