O Guia Definitivo do Comprador: Entrada, Fluxo de Obra e o Impacto do INCC
Entenda como funciona a entrada, o fluxo de pagamento durante a obra, o INCC, o saldo devedor e os principais cuidados para evitar surpresas na entrega do imóvel.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Custos · Publicado em 02/09/2026
"
alt="O Guia Definitivo do Comprador: Entrada, Fluxo de Obra e o Impacto do INCC">
Comprar um imóvel na planta ou durante a construção exige uma
atenção especial ao fluxo financeiro da aquisição. Diferentemente
de uma compra em que todo o valor é pago imediatamente, o comprador
pode passar por várias etapas de pagamento até receber as chaves.
Nesse período podem existir entrada, sinal, parcelas mensais,
parcelas intermediárias, pagamentos vinculados à evolução da obra
e saldo devedor. Além disso, determinados contratos podem
prever atualização monetária pelo INCC durante a fase de construção.
É justamente nessa combinação que muitos compradores acabam
confundindo o preço contratado com o valor que efetivamente ainda
precisarão desembolsar ao longo da operação.
Por isso, antes de analisar apenas o valor da parcela, é importante
entender como o preço foi estruturado, qual é a base de
atualização, quanto será pago durante a obra e qual saldo poderá
chegar à etapa de financiamento bancário.
1. O preço do imóvel não é necessariamente o mesmo que o valor da entrada
O primeiro passo é separar os conceitos. O preço de venda representa
o valor contratado para aquisição do imóvel, enquanto a entrada
representa apenas uma parte desse compromisso financeiro.
Um imóvel de R$ 500.000, por exemplo, pode ter uma estrutura de
pagamento em que o comprador desembolsa uma parcela inicial,
continua pagando durante a construção e somente posteriormente
financia parte do saldo.
Assim, a pergunta correta não é apenas:
“Qual é o valor da entrada?”
Também é necessário perguntar:
“Quanto eu terei pago até a entrega e quanto ainda restará
de saldo?”
2. Como a entrada pode ser distribuída
Dependendo do empreendimento e das condições negociadas, a entrada
pode ser composta por diferentes parcelas.
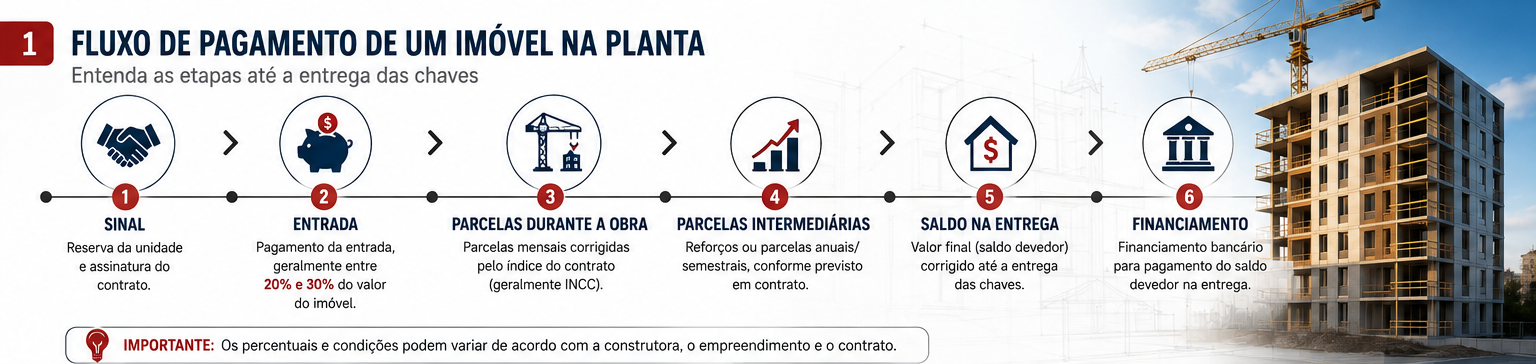
Sinal: valor pago no início da contratação;
Parcela inicial: pagamento realizado na assinatura;
Parcelas mensais: pagamentos distribuídos ao longo da obra;
Parcelas intermediárias: valores maiores previstos em determinadas datas;
Saldo na entrega: valor que permanece após os pagamentos anteriores;
Financiamento bancário: crédito utilizado para quitar parte do saldo, quando aprovado.
Por isso, uma entrada anunciada como “20%” ou “30%” não deve ser
analisada isoladamente. O comprador precisa entender quando
cada parcela será paga e como esses valores serão
atualizados conforme o contrato.
3. O que é o fluxo de pagamento durante a obra?
O fluxo de obra é a programação dos pagamentos que serão realizados
pelo comprador durante o período de construção do empreendimento.
Ele pode ser estruturado de diferentes maneiras. Um exemplo
simplificado seria:
R$ 25.000 de sinal;
R$ 75.000 distribuídos em parcelas mensais;
R$ 50.000 em parcelas intermediárias;
saldo restante para financiamento bancário ou pagamento direto.
O formato real depende das condições comerciais e contratuais
estabelecidas para cada empreendimento.
O ponto importante é que o comprador não deve olhar somente para
a parcela mensal. O fluxo completo precisa caber no orçamento
durante todo o período de construção.
4. O que é o INCC?
O INCC, Índice Nacional de Custo da Construção, é utilizado para
acompanhar a evolução dos custos relacionados à construção civil.
Na prática, o índice acompanha variações de preços de materiais,
equipamentos, serviços e mão de obra utilizados na construção.
Por isso, quando um contrato prevê sua utilização para atualização
monetária durante determinado período, o saldo ou as parcelas
abrangidas pelo contrato podem sofrer atualização.
É importante destacar uma diferença fundamental:
correção monetária não é a mesma coisa que juros.
Correção monetária
A correção monetária busca atualizar valores em função da variação
de um determinado índice econômico.
Juros
Os juros representam o custo associado ao uso do dinheiro ao longo
do tempo, conforme as condições da operação financeira.
Portanto, não é correto tratar automaticamente o INCC como se fosse
uma taxa de juros do financiamento.
5. INCC-M, INCC-10 e INCC-DI: qual a diferença?
Existem diferentes versões do Índice Nacional de Custo da
Construção. Entre as mais conhecidas estão o INCC-M, o INCC-10
e o INCC-DI.
INCC-M
O INCC-M é calculado pela Fundação Getulio Vargas e acompanha a
evolução dos custos da construção residencial.
Seu período de coleta ocorre entre o dia 21 do mês anterior e o
dia 20 do mês de referência.
INCC-10
O INCC-10 possui outro período de coleta, o que faz com que sua
divulgação e variação possam ser diferentes das observadas no
INCC-M.
INCC-DI
O INCC-DI utiliza uma janela de coleta diferente das demais versões
do indicador.
Por isso, o comprador deve verificar qual índice está
expressamente previsto no contrato. Não é recomendável
substituir um índice pelo outro simplesmente porque possuem nomes
semelhantes.
6. Como o INCC pode afetar o saldo devedor?
Um dos pontos mais importantes está na base sobre a qual a
atualização é aplicada.
Não existe uma regra universal segundo a qual o INCC será sempre
aplicado sobre todo o preço do imóvel ou sobre todo o saldo
originalmente contratado. A forma de incidência depende
das condições estabelecidas no contrato.
Por isso, o comprador deve verificar:
qual índice foi escolhido;
qual período de aplicação foi estabelecido;
qual é a base de cálculo;
quais parcelas estão sujeitas à atualização;
quando começa a incidência;
quando termina a incidência;
como os pagamentos realizados reduzem o saldo atualizado.
7. Exemplo simplificado de atualização
Imagine, apenas para fins didáticos, que determinado saldo sujeito
à atualização seja de R$ 500.000 e que, durante
determinado período, a variação acumulada aplicável seja de
5%.
Uma simplificação matemática seria:
R$ 500.000 × 1,05 = R$ 525.000
Nesse exemplo hipotético, a atualização representaria R$ 25.000.
Mas isso não significa que todo contrato funcione
dessa maneira. O exemplo serve apenas para demonstrar como uma
atualização percentual pode alterar o valor nominal de um saldo.
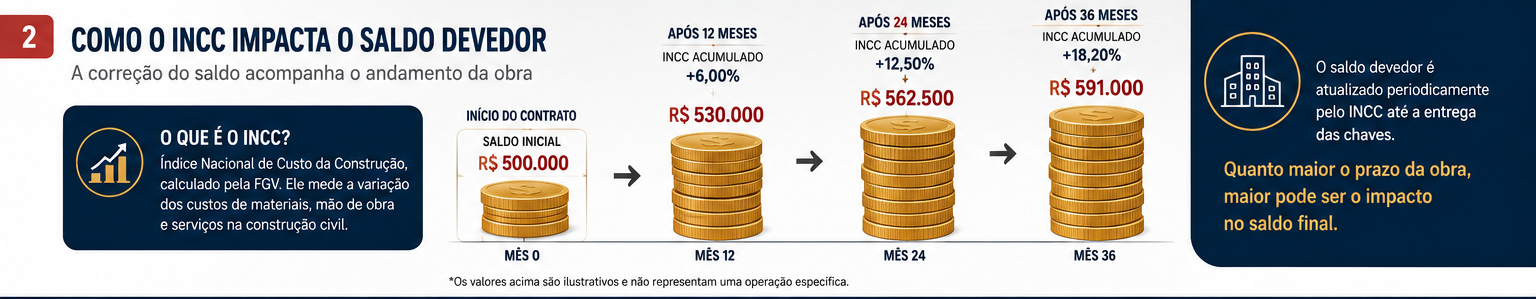
Exemplo ilustrativo da evolução do saldo devedor durante a obra.
Os valores são hipotéticos e não representam uma operação específica.
Ilustração do impacto da atualização monetária sobre o fluxo financeiro durante a construção.
8. Por que pagar mais durante a construção pode ser importante?
Quando o contrato prevê atualização monetária sobre determinado
saldo, os pagamentos realizados durante a obra podem reduzir a
parcela do compromisso que permanecerá para períodos futuros.
Isso não significa que antecipar pagamentos sempre será a melhor
decisão financeira. É necessário analisar o contrato, a forma de
atualização, os descontos eventualmente oferecidos e a situação
financeira do comprador.
O princípio é simples:
quanto maior o saldo sujeito à atualização ao longo do
tempo, maior pode ser o impacto financeiro da correção.
9. O que acontece com o saldo na entrega das chaves?
Ao chegar próximo da conclusão da obra, o comprador precisa saber
exatamente qual será o saldo que deverá ser quitado.
Esse saldo pode ser pago com recursos próprios, financiamento
bancário ou uma combinação das duas alternativas, conforme a
estrutura da operação.
Um erro comum é imaginar que o banco necessariamente financiará
qualquer valor que reste.
Na realidade, o financiamento está sujeito à análise de crédito,
às condições do banco, à capacidade de pagamento e aos limites
aplicáveis à operação.
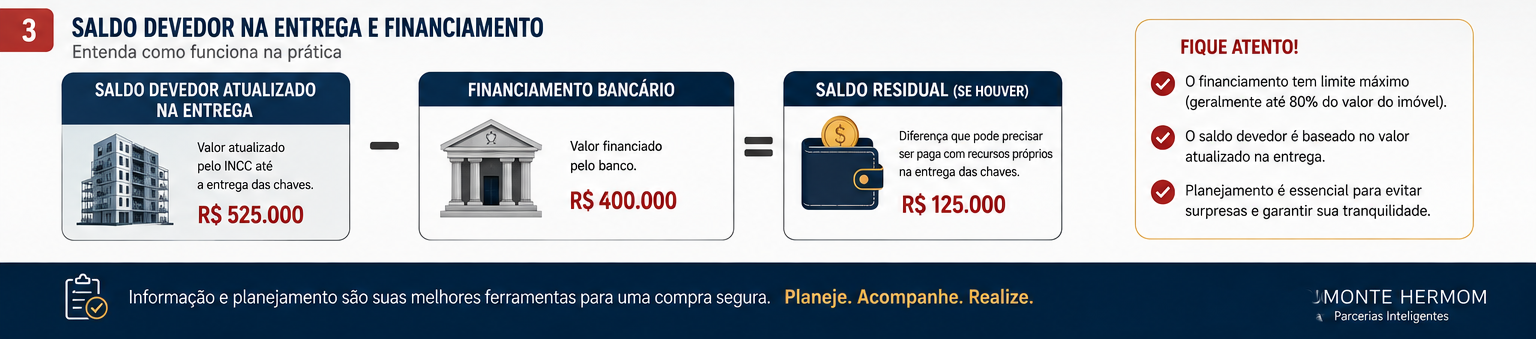
Exemplo
Imagine que, ao final da construção, o saldo contratual atualizado
seja de R$ 525.000.
Se a operação bancária aprovar financiamento de R$ 400.000,
ainda existirá uma diferença:
R$ 525.000 − R$ 400.000 = R$ 125.000
Esse valor residual precisará ser considerado no planejamento do
comprador.
10. O valor do imóvel e o valor que o banco financia não são a mesma coisa
Outro ponto que merece atenção é a diferença entre o preço
negociado, o valor considerado na avaliação e o limite de
financiamento.
A instituição financeira pode realizar sua própria análise e
avaliação do imóvel. O valor efetivamente financiável dependerá
das regras e condições da instituição e do perfil da operação.
Por isso, não é prudente montar o planejamento imaginando que o
banco necessariamente financiará exatamente o valor que o comprador
pretende.
O ideal é trabalhar com uma margem de segurança
para possíveis diferenças entre saldo devedor, avaliação e limite
de crédito.
11. O INCC sempre termina no Habite-se?
Não é correto afirmar que o INCC necessariamente termina no
Habite-se ou automaticamente deixa de existir na entrega das
chaves em todos os contratos.
O momento final da aplicação depende das cláusulas
contratuais e da estrutura da operação.
Em algumas situações, a fase de construção possui uma determinada
regra de atualização e, posteriormente, o saldo passa para outra
condição. Em outras, o contrato pode estabelecer critérios
específicos para a transição.
Portanto, o contrato deve ser analisado para identificar exatamente
qual índice incide em cada etapa.
Visão dos principais pontos que o comprador deve considerar no planejamento financeiro.
12. Como o comprador deve se planejar?
Uma boa análise deve considerar o fluxo completo da operação e não
apenas o valor anunciado no início da negociação.
Uma forma prática de organizar o planejamento é separar quatro
momentos:
Entrada:
quanto será necessário desembolsar inicialmente.
Obra:
quanto será pago durante a construção.
Entrega:
qual será o saldo estimado na conclusão.
Financiamento:
quanto poderá ser financiado e qual diferença poderá permanecer.
Essa visão permite identificar antecipadamente possíveis
desequilíbrios no orçamento.
13. Checklist antes de comprar um imóvel na planta
Confira o preço total previsto no contrato;
identifique o valor e a composição da entrada;
verifique o calendário das parcelas;
identifique eventuais parcelas intermediárias;
confirme qual índice de correção será utilizado;
verifique a base de incidência do índice;
identifique quando começa e quando termina a atualização;
projete quanto será pago durante a construção;
estime o saldo esperado na entrega;
simule diferentes cenários de financiamento;
considere possíveis diferenças entre avaliação e preço negociado;
mantenha uma reserva financeira para custos e imprevistos.
Conclusão
Comprar um imóvel durante a construção pode oferecer boas
oportunidades, mas exige uma visão financeira mais ampla do que
simplesmente observar o valor da entrada.
O comprador precisa compreender o fluxo de pagamentos,
a atualização monetária, o comportamento do saldo devedor e a
futura necessidade de financiamento.
O INCC é apenas uma das variáveis dessa equação. O ponto central
é conhecer as regras previstas no contrato e projetar o compromisso
financeiro até a quitação.
Quanto antes o comprador souber quanto poderá dever na entrega,
maior será sua capacidade de tomar decisões com segurança e evitar
que um financiamento futuro gere um saldo residual maior do que
o planejado.
Perguntas frequentes
Resumo: Entenda como funciona a entrada, o fluxo de pagamento durante a obra, o INCC, o saldo devedor e os principais cuidados para evitar surpresas na entrega do imóvel.
O INCC é juros?
Não. O INCC é um índice utilizado para acompanhar a
evolução dos custos da construção. Sua aplicação contratual
corresponde a uma forma de atualização monetária, enquanto
juros representam outra natureza de encargo.
Todo imóvel na planta sofre correção pelo INCC?
Não necessariamente. É preciso verificar as condições
previstas no contrato de compra e venda.
O INCC é aplicado sempre sobre o valor total do imóvel?
Não existe uma regra universal. A base de incidência
depende das cláusulas contratuais e da estrutura da operação.
O INCC sempre termina no Habite-se?
Não necessariamente. O momento final da atualização depende
das condições estabelecidas no contrato e da operação.
O pagamento durante a obra pode reduzir meu saldo?
Sim. Os pagamentos realizados reduzem o compromisso
financeiro, observadas as regras de atualização e
contabilização previstas no contrato.
O banco é obrigado a financiar todo o saldo que restar?
Não. A aprovação depende da análise da instituição
financeira, das características da operação, da capacidade
de pagamento e dos limites aplicáveis.
O que é saldo residual?
É a diferença que permanece depois de considerar o valor
que será financiado ou pago por outra fonte. Por exemplo,
se o saldo for R$ 525 mil e o financiamento aprovado for
R$ 400 mil, haverá uma diferença de R$ 125 mil.
INCC-M, INCC-10 e INCC-DI são a mesma coisa?
Não. São versões do indicador com diferentes períodos de
coleta. O contrato deve informar qual índice será utilizado.
Vale a pena pagar mais durante a obra?
Pode ser uma estratégia a ser analisada, especialmente
quando existe atualização sobre saldo futuro, mas a decisão
depende das condições do contrato e da situação financeira
do comprador.
Qual é o principal cuidado ao comprar um imóvel na planta?
Não analisar apenas a entrada ou a parcela mensal. É
fundamental projetar o fluxo completo até a entrega,
incluindo atualização monetária, saldo devedor e possível
financiamento.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.