Custos
Planejamento de Custos Finais: A Importância do Fundo de Reserva de 5%
Entenda como provisionar mensalmente os custos de ITBI, escritura, registro e outras despesas na entrega do imóvel, evitando uma descapitalização súbita.

Entenda como provisionar mensalmente os custos de ITBI, escritura, registro e outras despesas na entrega do imóvel, evitando uma descapitalização súbita.
Para garantir que você tenha os 5% do valor do imóvel disponíveis na entrega das chaves, destinados ao ITBI, Registro e taxas bancárias, o ideal é criar uma "provisão de custos extras" paralela ao pagamento das parcelas da construtora.
A lógica é simples: em vez de deixar todas essas despesas para o momento da entrega, o comprador começa a formar a reserva desde o início da obra. Dessa maneira, o desembolso dos custos finais deixa de ser uma surpresa concentrada em um único momento.
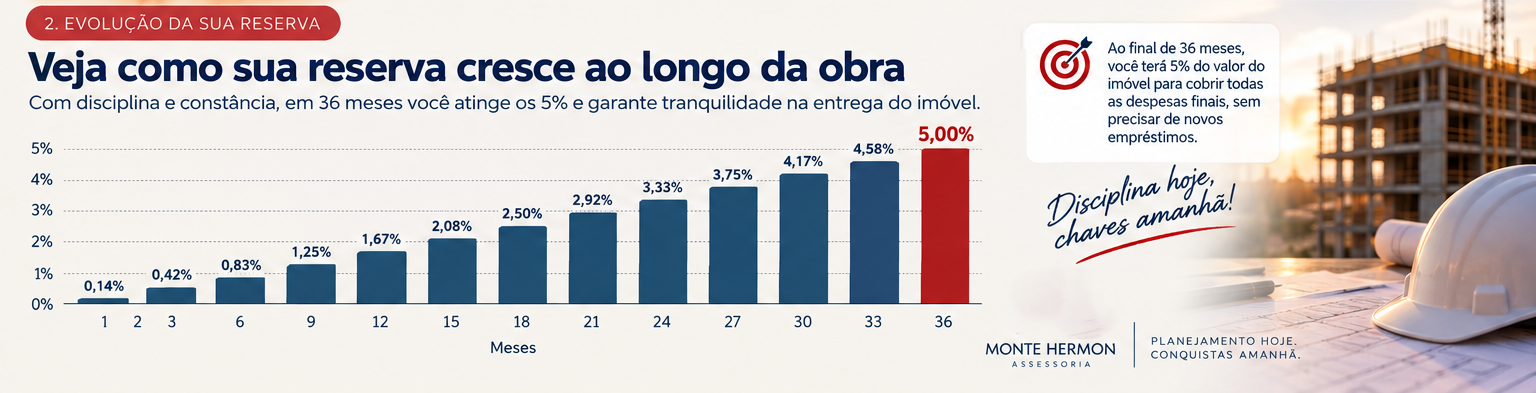
Como o prazo médio considerado neste planejamento é de 36 meses, é possível transformar o objetivo final em uma provisão mensal.
Para atingir 5% do valor total do imóvel em 3 anos, a referência apresentada neste planejamento é poupar aproximadamente 0,14% do valor do imóvel por mês.
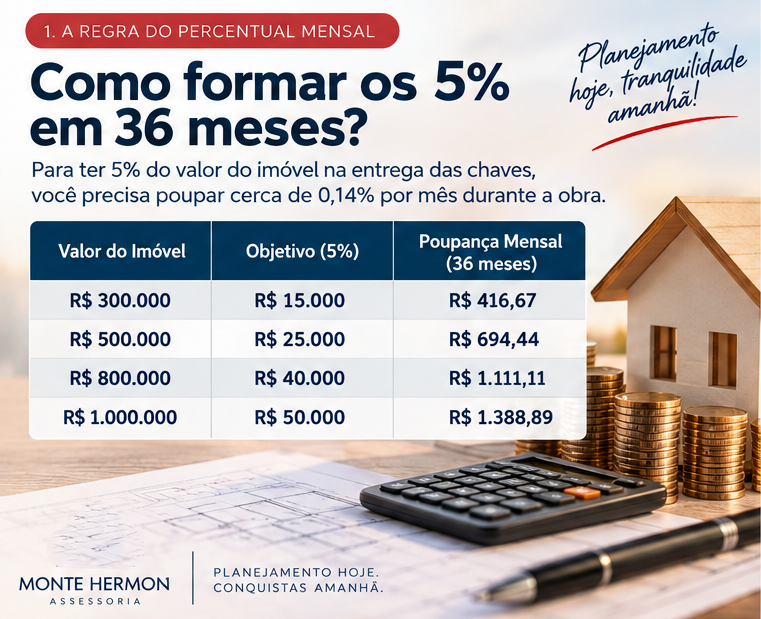
Os valores acima seguem a divisão do objetivo de 5% por 36 meses. Assim, o comprador consegue visualizar desde cedo quanto precisaria separar mensalmente para chegar à entrega com a reserva formada.
Como esse dinheiro tem uma data certa para ser usado, ele não deve ser colocado em investimentos de risco, segundo a estratégia apresentada neste planejamento.
O objetivo principal dessa reserva não é buscar a maior rentabilidade possível, mas manter os recursos disponíveis para uma despesa que já possui uma finalidade definida e uma data provável de utilização.
A reserva foi estruturada para contemplar despesas que podem aparecer na etapa final da aquisição e da contratação do imóvel.
O principal benefício da reserva é evitar que o comprador precise reunir de uma só vez valores que já poderiam ter sido provisionados durante o período da obra.
Ao separar mensalmente uma parcela do orçamento para os custos finais, o comprador reduz o risco de chegar à entrega das chaves sem recursos suficientes para despesas de transferência, registro e contratação.
Esse planejamento também permite visualizar com maior clareza o custo total da aquisição. A compra do imóvel não termina necessariamente com o pagamento da entrada e das parcelas: existem despesas relacionadas à formalização e à transferência que precisam fazer parte do planejamento.
1 — Primeiro imóvel pelo SFH: o planejamento apresentado considera que o comprador do primeiro imóvel, pelo SFH, tem direito a 50% de desconto nas taxas de registro. Essa economia pode fazer com que parte da reserva permaneça disponível para outras necessidades do imóvel.
2 — Taxa de interveniência: o conteúdo apresenta como estratégia para evitar essa despesa financiar com o banco que financiou a obra. Antes de tomar a decisão, verifique as condições efetivamente previstas no contrato e na operação.
O planejamento fica mais simples quando a provisão mensal é incorporada ao orçamento desde o início da aquisição. Em vez de esperar a proximidade das chaves para calcular quanto será necessário, o comprador define um objetivo e acompanha sua evolução ao longo da obra.
Dessa forma, a reserva deixa de ser uma preocupação de última hora e passa a fazer parte do próprio planejamento financeiro da compra.
A entrega das chaves representa a concretização de uma etapa importante da aquisição do imóvel, mas também pode concentrar despesas que precisam ser pagas com recursos próprios.
A estratégia de formar uma reserva de aproximadamente 5% durante a obra busca antecipar esse planejamento. Em um prazo de 36 meses, a provisão mensal de aproximadamente 0,14% do valor do imóvel permite transformar um desembolso futuro em uma série de pequenas reservas mensais.
Mais importante do que seguir cegamente um percentual é conhecer os custos efetivos da própria operação. ITBI, registro, escritura, tarifas bancárias e demais despesas devem ser levantados previamente para que o comprador saiba quanto precisará ter disponível na etapa final.
Com planejamento, o comprador chega à entrega do imóvel mais preparado para assumir as despesas finais e tomar posse das chaves sem depender de novos empréstimos para cobrir custos que poderiam ter sido previstos.
Fale com a Monte Hermom Assessoria para analisar o planejamento dos custos da sua operação imobiliária.
Agendar uma consulta →Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria