Tarifa de Administração do Financiamento: quanto custa, para que serve e dá para negociar?
Entenda a tarifa mensal de administração do contrato no financiamento imobiliário, para que ela serve, qual pode ser o impacto total ao longo dos anos e o que pode ser negociado ou questionado.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Custos · Publicado em 04/09/2026
"
alt="Tarifa de Administração do Financiamento: quanto custa, para que serve e dá para negociar?"
width="1200"
height="630"
>
Você olha a prestação do financiamento e pensa: “já estou pagando
juros, seguro e outros encargos. O que é essa tarifa de administração
cobrada todos os meses?”
A dúvida é importante porque uma cobrança aparentemente pequena pode
representar milhares de reais quando repetida durante muitos anos. No
financiamento imobiliário, o Banco Central informa que pode existir
tarifa mensal de administração do contrato de, no máximo,
R$25,00 por contrato, nas operações em que essa regra se aplica.
Atenção: o limite de R$25,00 não significa que todo contrato
obrigatoriamente tenha essa tarifa. A cobrança depende das regras aplicáveis
e das condições da operação.
1. Para que serve a tarifa de administração?
A tarifa está relacionada à manutenção e administração do contrato.
Em outras palavras, ela não remunera o dinheiro emprestado como os juros,
mas está associada à gestão do contrato de financiamento.
Entre as atividades administrativas de uma operação podem existir controles
contratuais, processamento das informações do financiamento, manutenção dos
registros e rotinas relacionadas à gestão do contrato.
A própria regulamentação do crédito imobiliário trata expressamente da
possibilidade de cobrança da tarifa mensal de administração do contrato,
limitada a R$25,00 por contrato nas hipóteses previstas.
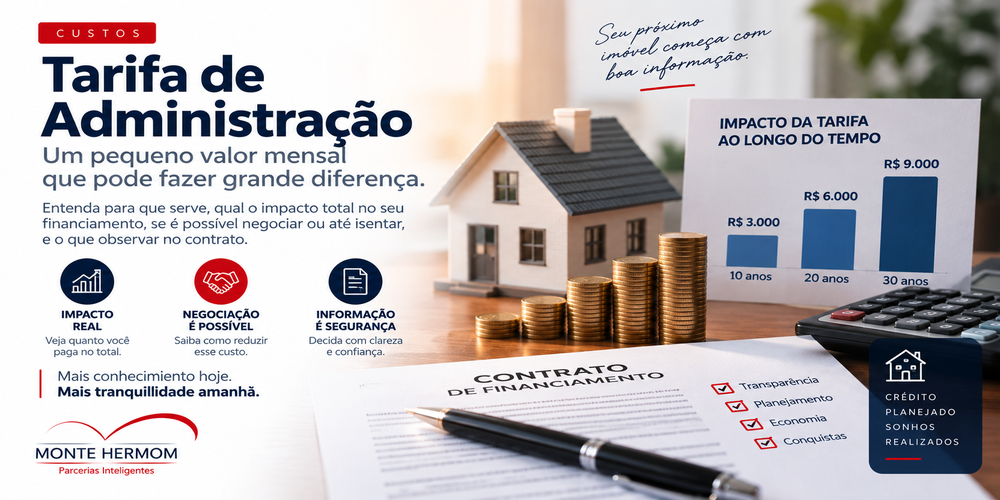
2. R$25 parece pouco. Mas qual é o impacto total?
É aqui que a análise muda. Uma cobrança mensal de R$25 representa:
R$300 por anoR$25 × 12 meses
R$3.000 em 10 anosR$25 × 120 meses
R$6.000 em 20 anosR$25 × 240 meses
R$9.000 em 30 anosR$25 × 360 meses
3. Gráfico: impacto acumulado da tarifa
O gráfico abaixo considera uma tarifa constante de R$25 por mês e mostra
o valor nominal acumulado. Não há juros sobre a tarifa,
reajustes ou atualização monetária nessa conta. É uma forma simples de
enxergar o tamanho do custo ao longo do tempo.
Impacto acumulado — tarifa de R$25/mês
10 anos
R$ 3.000
20 anos
R$ 6.000
30 anos
R$ 9.000
Cálculo nominal: R$25 × número de meses.
4. E se a tarifa for menor?
O limite de R$25 não significa que esse seja necessariamente o valor cobrado.
Por isso, vale fazer a mesma conta com o valor que aparece na sua proposta.
Quanto a tarifa representa em 30 anos?
R$10/mês
R$ 3.600
R$15/mês
R$ 5.400
R$20/mês
R$ 7.200
R$25/mês
R$ 9.000
Hipótese: 360 meses, sem reajuste.
5. A tarifa pode ser abolida?
É preciso separar três situações.
Antes de contratar
Sim, vale negociar. A tarifa pode ser apresentada como
parte do custo da operação e entrar na comparação comercial entre bancos.
O cliente pode pedir isenção, redução ou outra compensação comercial.
Depois de assinar o contrato
Não é correto afirmar que o cliente pode simplesmente determinar que a tarifa
deixe de ser cobrada. Se ela estiver prevista no contrato e for cobrada dentro
das regras aplicáveis, a retirada dependerá da política da instituição e das
condições de eventual renegociação.
Quando existe algo irregular
A situação é diferente se houver cobrança acima do limite aplicável, ausência
de previsão contratual ou cobrança que não corresponda às condições exigidas
pela regulamentação. Nesses casos, o consumidor deve pedir esclarecimentos e
pode questionar a cobrança.
6. Posso negociar?
Sim, especialmente antes da contratação. E existe uma
estratégia melhor do que negociar somente os R$25.
Compare o custo total da operação. Um banco pode oferecer
isenção da tarifa e cobrar uma taxa de juros menos competitiva. Outro pode
manter a tarifa e oferecer condições financeiras melhores.
Dica do Conselheiro: não pergunte apenas “o banco tira a
tarifa?”. Pergunte: “qual é o custo total do financiamento considerando
juros, seguros, tarifas e demais despesas?”
7. Como a tarifa afeta a comparação entre dois bancos?
Imagine duas propostas com a mesma duração de 30 anos. Uma cobra R$25 por mês
e outra não cobra essa tarifa. A diferença nominal, isoladamente, seria
R$9.000 ao longo de 360 meses.
Isso não significa que a proposta sem tarifa seja automaticamente melhor.
Para tomar uma decisão correta, é necessário comparar também taxa de juros,
sistema de amortização, seguros, custo efetivo, condições de entrada,
indexadores e demais despesas.
8. O que verificar no contrato?
se a tarifa de administração está expressamente prevista;
qual é o valor mensal cobrado;
se o valor respeita o limite aplicável à operação;
durante quantos meses ela será cobrada;
se existe possibilidade de redução ou isenção comercial;
quais outros custos aparecem na prestação;
e qual é o custo total da operação comparada com outras propostas.
9. Não confunda tarifa com juros
A tarifa mensal e os juros possuem naturezas diferentes. Os juros estão
relacionados à remuneração do capital financiado. A tarifa de administração,
por sua vez, está relacionada à administração do contrato.
Por isso, reduzir a tarifa em R$25 não necessariamente compensa uma diferença
relevante na taxa de juros. A decisão deve considerar a operação inteira.
10. Conclusão
A tarifa de administração pode parecer insignificante quando observada apenas
na prestação mensal. Mas, em um financiamento longo, a repetição transforma
pequenos valores em um custo relevante.
Com uma tarifa de R$25 por mês, o impacto nominal chega a R$9.000 em
30 anos. Por isso, ela deve entrar na comparação das propostas e na
análise do custo total.
Pode negociar? Sim, principalmente antes de contratar.
Pode simplesmente abolir? Não como regra: se a cobrança estiver
regularmente prevista e dentro das regras aplicáveis, sua retirada dependerá
de negociação ou das condições de eventual alteração contratual. Se houver
indício de cobrança indevida, acima do limite ou sem fundamento contratual,
a situação deve ser questionada.
Perguntas frequentes
Resumo: Entenda a tarifa mensal de administração do contrato no financiamento imobiliário, para que ela serve, qual pode ser o impacto total ao longo dos anos e o que pode ser negociado ou questionado.
Quer comparar o impacto real dos custos do seu financiamento?
Uma tarifa mensal é apenas uma parte da equação. Compare a operação
completa antes de decidir.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.