Tarifa de Interveniência no Financiamento Imobiliário: O que é e quando pode aparecer?
Entenda o que é a chamada tarifa de interveniência, por que ela pode aparecer quando o comprador escolhe outro banco e quais pontos devem ser verificados antes de aceitar essa cobrança.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Custos · Publicado em 04/09/2026
"
alt="Tarifa de Interveniência no Financiamento Imobiliário: O que é e quando pode aparecer?"
width="1200"
height="630"
>
A chamada tarifa de interveniência aparece principalmente
em operações de compra de imóveis em que existe uma instituição financeira
envolvida no financiamento da obra e o comprador pretende contratar o
financiamento de sua unidade com outro banco.
O assunto costuma gerar dúvidas porque a expressão “interveniência” pode
aparecer associada à participação do banco que financiou o empreendimento
na liberação da unidade. Por isso, é importante separar a situação jurídica
e contratual da simples ideia de uma “taxa para escolher outro banco”.
Importante: a expressão “tarifa de interveniência” não
significa, por si só, que exista uma cobrança automaticamente devida em
qualquer financiamento. A validade da cobrança depende do contexto da
operação, dos contratos envolvidos e das regras aplicáveis.
1. O que é a tarifa de interveniência?
No mercado imobiliário, a expressão costuma ser utilizada para designar
uma cobrança relacionada à participação do banco que financiou o
empreendimento quando o comprador opta por financiar o saldo devedor com
outra instituição.
Nessa situação, o banco que financiou a obra pode precisar participar da
operação para que a unidade seja liberada de eventual garantia vinculada
ao financiamento do empreendimento. É daí que surge também a expressão
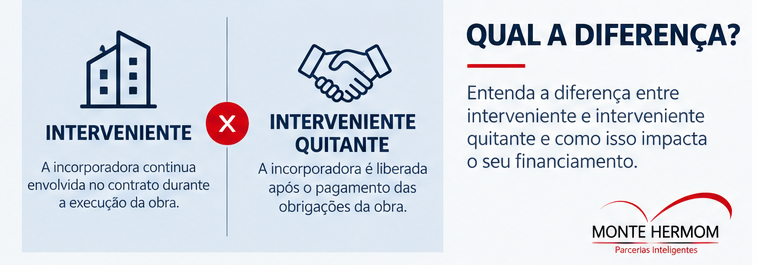
interveniente quitante.
Isso é diferente de dizer que o comprador é obrigado a contratar seu
financiamento com o banco originalmente indicado pela incorporadora.
2. Por que essa cobrança aparece?
Em empreendimentos financiados durante a construção, pode existir uma
garantia constituída em favor da instituição que financiou a obra. Quando
a unidade é quitada ou financiada por outra instituição, são necessários
procedimentos para a liberação daquela garantia e a formalização da nova
operação.
É nesse contexto que algumas empresas apresentam ao comprador uma cobrança
denominada tarifa ou taxa de interveniência.
3. Escolher outro banco pode gerar cobrança?
Esse é o ponto que merece maior atenção. A cobrança de um valor simplesmente
porque o comprador escolheu uma instituição financeira diferente da indicada
pela construtora é objeto de controvérsia e já foi questionada em decisões
judiciais e por órgãos de defesa do consumidor.
O consumidor deve, portanto, verificar se o valor corresponde efetivamente
a uma despesa ou procedimento da operação ou se funciona, na prática, como
uma penalidade pela escolha de outro banco.
Fique atento: não aceite uma cobrança apenas porque ela
recebeu o nome de “tarifa de interveniência”. Peça a identificação da
despesa, sua base contratual e a explicação de qual serviço ou procedimento
está sendo realizado.
4. Tarifa de interveniência é a mesma coisa que interveniente quitante?
Não necessariamente. Interveniente quitante descreve uma
posição ou participação na operação, normalmente relacionada à instituição
que precisa receber a quitação e participar da liberação da garantia
existente.
Já “tarifa de interveniência” é uma expressão usada para identificar uma
cobrança associada a essa situação. Portanto, os termos não devem ser
tratados automaticamente como sinônimos.
5. Existe um valor padrão?
Não há um valor único que possa ser tratado como padrão universal para todas
as operações. O valor eventualmente apresentado depende do contrato, da
instituição envolvida e das características da operação.
Por isso, desconfie de afirmações de que existe uma “taxa obrigatória de
interveniência” com percentual ou valor fixo aplicável a qualquer imóvel.
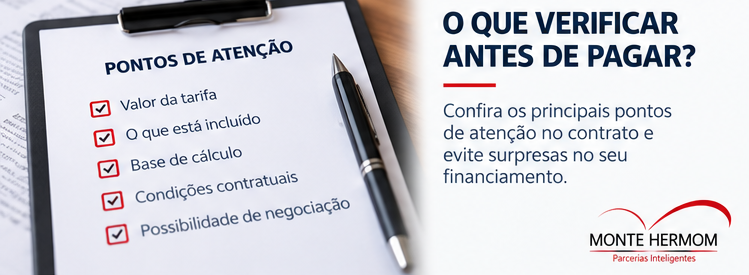
6. O que o comprador deve pedir antes de pagar?
Antes de realizar qualquer pagamento, vale solicitar por escrito:
a identificação exata da cobrança;
o valor e a forma de cálculo;
quem está cobrando o valor;
qual serviço ou procedimento justificaria a cobrança;
a cláusula contratual que trata do assunto;
qual instituição financeira participará como interveniente ou quitante;
e em que momento o pagamento seria exigido.
7. E se a cobrança estiver no contrato?
A simples existência de uma cláusula não elimina a necessidade de analisar
o conteúdo da cobrança e sua compatibilidade com a legislação aplicável.
Em relações de consumo, cláusulas que coloquem o consumidor em desvantagem
excessiva podem ser questionadas.
O Banco Central informa que a cobrança de tarifas bancárias depende das
regras aplicáveis ao serviço e, em determinadas situações, de previsão
contratual ou solicitação e efetiva prestação do serviço.
8. Como evitar uma surpresa no financiamento?
O melhor momento para descobrir a existência de uma possível cobrança é
antes de escolher o banco e antes da assinatura. O comprador
deve comparar não apenas a taxa de juros, mas também todos os custos que
podem surgir durante a operação.
Uma diferença pequena na taxa de juros pode parecer vantajosa, mas perder
parte dessa economia por causa de uma cobrança inesperada compromete a
comparação entre as propostas.
Dica do Conselheiro: peça ao banco e à incorporadora uma
relação completa dos custos previstos para a quitação e contratação.
Compare as propostas antes de tomar a decisão final.
9. Conclusão
A tarifa de interveniência é um daqueles custos imobiliários que exigem
atenção porque o mesmo termo pode aparecer em contextos contratuais
diferentes.
Se o comprador pretende financiar o imóvel com uma instituição diferente
daquela que financiou a obra, deve descobrir antecipadamente se haverá
participação do banco original, qual procedimento será realizado e qual
cobrança está sendo apresentada.
Mais importante do que simplesmente perguntar “quanto custa?” é perguntar
“o que estou pagando, para quem, por qual procedimento e com qual
fundamento?”
Perguntas frequentes
Resumo: Entenda o que é a chamada tarifa de interveniência, por que ela pode aparecer quando o comprador escolhe outro banco e quais pontos devem ser verificados antes de aceitar essa cobrança.
Quer entender se uma cobrança de interveniência está impactando o seu financiamento?
Antes de aceitar um custo que pode alterar o planejamento da compra,
vale analisar a operação completa e comparar as alternativas.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.