Taxa de Juros Menor Pode Ser Mais Cara? Entenda o Risco dos Financiamentos Atrelados ao IPCA e Outros Indexadores
Entenda por que uma taxa de juros menor não significa necessariamente um financiamento mais barato, como funcionam indexadores como IPCA e TR e por que o CET precisa ser analisado com atenção.

Encontrar uma taxa de juros menor costuma chamar a atenção de qualquer comprador. Uma proposta com 9% ao ano, por exemplo, parece automaticamente melhor do que outra com 12% ao ano.
Mas essa comparação pode estar incompleta. Em um financiamento imobiliário, é fundamental saber se a taxa é prefixada ou se existe um indexador que continuará atualizando o contrato ao longo do tempo. O Banco Central reconhece operações de crédito imobiliário com saldo devedor atualizado por índice de preços, como o IPCA, e também operações pós-fixadas referenciadas na TR.
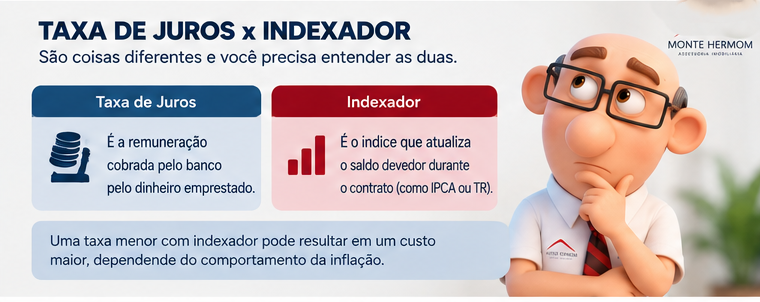
Taxa de juros e indexador não são a mesma coisa
Essa é a primeira diferença que o comprador precisa entender.
A taxa de juros representa a remuneração do crédito conforme as condições contratadas. Já o indexador é uma referência utilizada para atualizar o saldo devedor, quando essa atualização está prevista no contrato.
A regulamentação admite que contratos de crédito imobiliário tenham cláusula de atualização do saldo devedor por índice de preços ou pela remuneração básica aplicável aos depósitos de poupança, observadas as condições regulamentares.
Por que uma taxa menor pode chamar tanto a atenção?
Porque a taxa inicial é fácil de entender. O problema é que, em uma dívida de longo prazo, o comprador não está contratando apenas uma parcela de hoje. Está contratando uma obrigação que poderá permanecer por 10, 20, 25 ou 30 anos.
Por isso, uma proposta como:
Opção A: taxa nominal menor + indexador
Opção B: taxa nominal maior + estrutura mais previsível
não pode ser decidida simplesmente pela diferença entre os percentuais. A pergunta correta é: o que acontecerá com a dívida se o cenário econômico mudar?
O perigo de olhar somente para a taxa anunciada
Imagine um comprador que encontra uma proposta com uma taxa significativamente inferior à de outra instituição. Ele pode concluir que economizará dinheiro sem perceber que uma parte dessa diferença está relacionada justamente à estrutura de atualização do contrato.
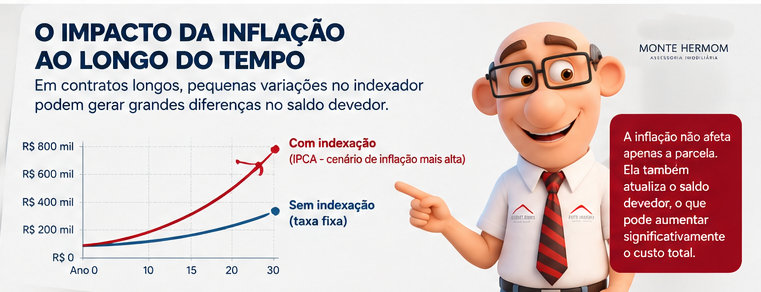
Se o contrato estiver vinculado a um índice de preços, a evolução desse índice poderá alterar a trajetória do saldo devedor e das prestações, conforme as regras do contrato e do sistema de amortização. Estudo técnico publicado pelo Banco Central mostra que, em contratos corrigidos pela inflação, o comportamento das prestações depende conjuntamente da inflação, da taxa de juros e do sistema de amortização.
Onde aparece o efeito composto?
O financiamento não funciona como uma simples conta em que se soma uma taxa uma única vez. A dívida passa por uma sequência de atualização, incidência de juros e amortização.
Por isso, não é correto olhar para uma eventual inflação de determinado ano e simplesmente dizer que aquele percentual será o custo adicional isolado do contrato. A dinâmica depende da forma de atualização, do sistema de amortização, dos pagamentos realizados e das demais condições contratuais.
O ponto de atenção é outro: uma variável futura pode permanecer presente na trajetória da dívida durante muitos anos.
IPCA: o problema não é o indexador, é ignorar o risco
É importante não tratar o IPCA como se fosse, por definição, uma escolha ruim. Contratos indexados podem fazer sentido em determinadas situações e fazem parte das modalidades autorizadas pelo sistema financeiro.
O problema surge quando o comprador contrata uma dívida longa baseado apenas no cenário atual, sem avaliar sua capacidade de suportar períodos de inflação mais elevada.
Em uma contratação indexada, o comprador precisa estar confortável com a possibilidade de que o comportamento futuro do índice seja diferente daquele imaginado no momento da assinatura.
O CET é importante — mas existe uma armadilha na interpretação
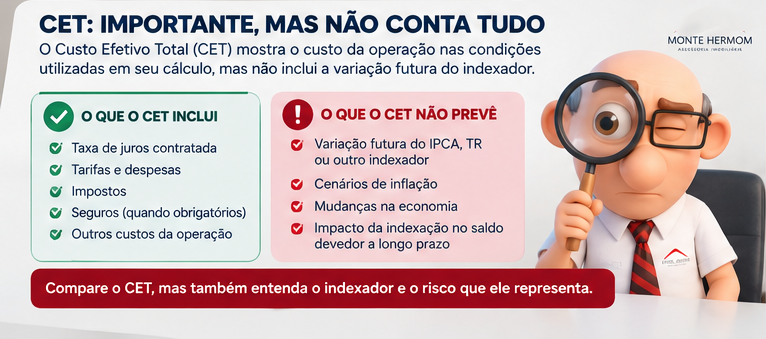
O Custo Efetivo Total (CET) é uma das informações mais importantes para comparar propostas. Ele reúne, conforme as regras aplicáveis, os custos considerados na operação, permitindo uma visão mais ampla do que apenas a taxa nominal.
Mas existe um detalhe fundamental para operações com referenciais que podem mudar ao longo do tempo: índices de preços e outras referências variáveis não são tratados no CET como se o seu valor futuro já fosse conhecido. A regulamentação determina que esses parâmetros não sejam considerados no cálculo do CET quando seu valor se altera no decorrer da operação, devendo ser informados separadamente.
Isso significa que um CET apresentado hoje não deve ser interpretado como uma previsão fechada do custo econômico que um indexador variável produzirá durante décadas.
Então o CET não serve para comparar?
Serve — e deve ser utilizado. O erro é acreditar que ele substitui a análise do indexador.
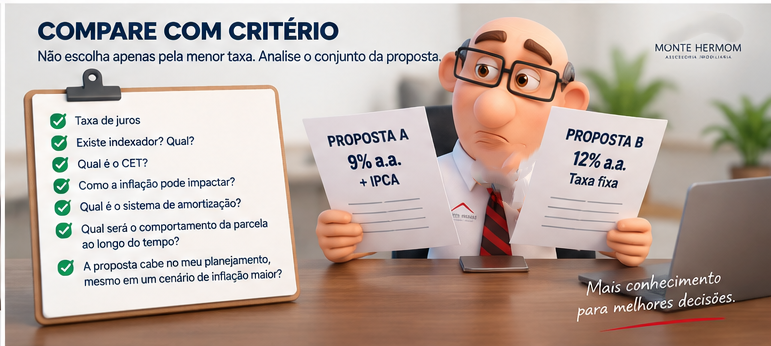
Na comparação entre propostas, o comprador deve observar pelo menos:
- taxa de juros;
- indexador e forma de atualização;
- sistema de amortização;
- prazo;
- seguros;
- tarifas e demais despesas;
- CET;
- comportamento esperado do saldo devedor;
- e o risco assumido em diferentes cenários econômicos.
O Banco Central também divulga as taxas médias das modalidades imobiliárias separando, por exemplo, operações pós-fixadas referenciadas em IPCA e TR. Isso reforça uma ideia importante: o percentual de juros precisa ser lido junto com a estrutura da operação.
Um exemplo simples de comparação
Imagine duas propostas hipotéticas para o mesmo valor financiado:
| Característica | Proposta A | Proposta B |
|---|---|---|
| Taxa nominal | 9% a.a. | 12% a.a. |
| Indexador | IPCA | Estrutura sem esse indexador |
| Taxa inicial | Menor | Maior |
| Previsibilidade | Menor | Maior |
| Risco de inflação | Precisa ser analisado | Menor nesse aspecto |
Não seria tecnicamente correto afirmar, somente com esses números, qual proposta será mais barata. É necessário conhecer o contrato completo, o sistema de amortização, o comportamento do indexador, o prazo, os custos acessórios e o fluxo de pagamentos.
É justamente essa análise que evita a armadilha da “menor taxa”.
O que perguntar ao banco antes de assinar?
- Qual é a taxa de juros nominal e efetiva?
- Existe indexador?
- Qual é o indexador?
- Com que periodicidade ele atualiza o saldo?
- Como essa atualização aparece no contrato?
- Como funciona o sistema de amortização?
- Qual é o CET da operação?
- O CET considera alguma referência variável?
- Como fica o financiamento em um cenário de inflação maior?
- Qual é a evolução projetada do saldo devedor?
Quando uma taxa menor merece desconfiança?
Não é porque a taxa é menor que a proposta é ruim. A taxa menor pode representar uma oportunidade. O sinal de alerta aparece quando o comprador não sabe explicar por que ela é menor.
Se existe um indexador, é preciso entender exatamente qual risco está sendo assumido. Se não existe, ainda assim é necessário comparar o CET e todos os demais custos.
Conclusão
Uma taxa de juros menor pode, sim, resultar em uma operação mais vantajosa. Mas ela não deve ser analisada isoladamente quando existe um indexador que continuará variando durante o contrato.
O comprador precisa separar quatro conceitos: juros, indexador, amortização e CET.
O CET é indispensável para comparar as propostas, mas, quando há uma referência variável, ele não representa uma previsão garantida do comportamento futuro dessa variável. Por isso, uma proposta aparentemente muito barata pode carregar um risco que só ficará evidente com a passagem do tempo.
Antes de contratar, não pergunte apenas “qual banco tem a menor taxa?”. Pergunte também “qual é o risco dessa taxa ao longo de todo o contrato?”
Quer comparar uma proposta de financiamento?
A Monte Hermom pode ajudar você a olhar além da taxa anunciada e entender a estrutura da operação, os custos e os riscos envolvidos.
Acessar os simuladoresPerguntas frequentes
Uma taxa de juros menor significa que o financiamento é melhor?
Não necessariamente. É preciso verificar se existe indexador, como o saldo devedor é atualizado, qual é o sistema de amortização, o prazo, o CET e os demais custos.
O IPCA pode aumentar o custo do financiamento?
Pode influenciar a trajetória do saldo e das prestações quando o contrato prevê atualização por esse índice. O efeito concreto depende das condições contratuais e do sistema de amortização.
O CET já considera a inflação futura?
Não como uma previsão fechada. Nas operações que utilizam referenciais cujo valor muda durante o prazo, como índices de preços, esses parâmetros não entram no cálculo do CET como valores futuros conhecidos e devem ser informados separadamente.
É errado contratar um financiamento indexado?
Não. O ponto é entender o risco. Uma operação indexada pode ser adequada, desde que o comprador compreenda sua estrutura e tenha capacidade financeira compatível com diferentes cenários.
O que devo comparar antes de escolher?
Compare taxa de juros, indexador, sistema de amortização, prazo, CET, seguros, tarifas, evolução do saldo devedor e comportamento esperado da dívida em cenários econômicos diferentes.