Documentos para Financiamento Imobiliário: Checklist Completo
Vai financiar um imóvel? Organizar a documentação com antecedência ajuda a reduzir retrabalho e facilita o acompanhamento das etapas. Neste guia, você encontra uma lista inicial por grupo de documentos e um caminho para simular o checklist mais adequado ao seu caso.
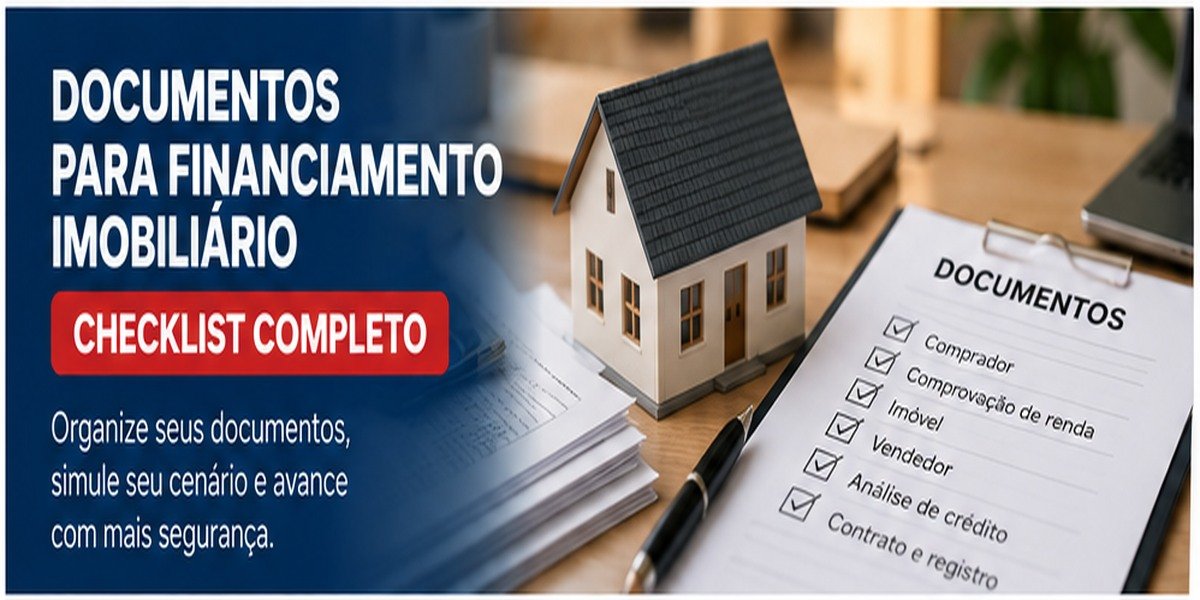
A documentação de um financiamento imobiliário costuma envolver quatro frentes: os compradores, a comprovação de renda, o imóvel e o vendedor. Conforme o andamento da operação, o banco também pode solicitar documentos complementares para avaliação, contratação e registro.
1. Documentos pessoais do comprador
Comece reunindo os documentos de identificação e os dados básicos de todas as pessoas que participarão da operação. A lista definitiva depende das regras da instituição e da situação de cada comprador.
- Documento oficial de identificação válido.
- CPF, quando não constar do documento de identificação aceito.
- Comprovante de endereço atualizado, conforme exigência do banco.
- Informações e documentos sobre estado civil.
- Certidão de casamento, quando aplicável.
- Documentação relativa a divórcio, separação ou viuvez, quando pertinente.
- Documentos do cônjuge ou dos demais participantes da compra, quando exigidos.
Confira se nomes, números e informações de estado civil estão consistentes entre os documentos. Se houver divergência, procure esclarecer e corrigir o dado antes de avançar.
2. Comprovação de renda
A instituição precisa analisar a capacidade de pagamento e pode solicitar documentos diferentes conforme a atividade profissional. A relação abaixo é indicativa, não uma lista obrigatória e idêntica para todos.
Para quem trabalha com carteira assinada
- Comprovantes de renda ou holerites recentes.
- Carteira de Trabalho ou informações do vínculo, se solicitadas.
- Extratos ou outros comprovantes adicionais, conforme a instituição.
Para autônomos e profissionais liberais
- Declaração de Imposto de Renda e recibo, quando solicitados.
- Extratos bancários do período indicado pelo banco.
- Recibos, notas fiscais ou comprovantes de recebimentos, conforme a atividade.
- Outros documentos aceitos pela instituição para demonstrar a renda.
Para empresários e sócios de empresas
- Comprovantes de pró-labore ou outros rendimentos pessoais.
- Declaração de Imposto de Renda e recibo, quando solicitados.
- Extratos e documentos contábeis ou fiscais, se exigidos.
- Comprovantes de distribuição de lucros, quando aplicáveis e aceitos.
3. Documentos do imóvel
O imóvel também passa por verificações. O banco pode pedir documentos para conferir a identificação, a situação registral, a avaliação e a compatibilidade com as regras da operação.
- Matrícula atualizada ou documento registral solicitado pela instituição.
- Dados de identificação e endereço do imóvel.
- Informações sobre a situação registral e eventuais ônus, conforme a análise.
- Documentos municipais ou cadastrais, quando exigidos.
- Documentação complementar relacionada à avaliação ou às características do imóvel.
A relação exata depende do tipo de imóvel, da situação registral e da instituição financeira. Se aparecer uma pendência, confirme qual documento precisa ser providenciado e por quem.
4. Documentos do vendedor
Os dados e documentos do vendedor também podem ser necessários para a análise da operação e a formalização da compra.
- Documentos de identificação e CPF do vendedor ou dos vendedores.
- Informações sobre estado civil e documentos correspondentes, quando aplicáveis.
- Documentos e informações que comprovem a titularidade ou a legitimidade para vender.
- Dados bancários e informações adicionais solicitadas para a formalização.
- Documentação complementar exigida pela instituição ou pelo caso concreto.
Se o imóvel tiver mais de um proprietário, representação por procuração ou outra particularidade, confirme previamente os requisitos aplicáveis com o banco e os profissionais responsáveis.
5. Documentos para uso do FGTS
Se você pretende utilizar o FGTS na entrada, amortização ou outra hipótese permitida, haverá verificações específicas de enquadramento. Podem ser solicitados documentos de identificação, informações da conta vinculada, dados do imóvel e declarações ou comprovantes relacionados às regras de utilização.
As condições dependem das regras vigentes, do imóvel, da finalidade e da situação do trabalhador. Consulte a instituição responsável antes de contar com o saldo como parte definitiva dos recursos da compra.
6. Documentos nas etapas de avaliação, contrato e registro
Mesmo depois da entrega inicial, podem surgir solicitações complementares durante a análise de crédito, a avaliação do imóvel, a aprovação, a assinatura e o registro. Por isso, mantenha os documentos acessíveis e acompanhe os prazos informados pelos responsáveis.
- Respostas a solicitações complementares do banco.
- Documentos atualizados, se os anteriores perderem validade ou houver alteração de dados.
- Documentos necessários à formalização contratual.
- Documentação encaminhada para registro e conclusão da operação.
7. Como evitar atrasos por causa da documentação
- Use uma lista única de controle: registre cada documento, quem deve fornecê-lo e o status.
- Confira a legibilidade: evite fotos cortadas, arquivos incompletos ou documentos difíceis de ler.
- Verifique a consistência: compare nomes, CPF, endereço e estado civil entre os arquivos.
- Confirme a validade: alguns documentos precisam ser recentes ou emitidos dentro de um prazo específico.
- Não suponha que a lista seja definitiva: o banco pode pedir documentos adicionais durante a análise.
- Proteja seus dados: envie documentos apenas por canais oficiais e evite compartilhá-los publicamente.
8. Simule seu checklist de documentos
Uma lista geral ajuda a começar, mas a documentação pode mudar conforme o perfil do comprador, a forma de comprovação de renda, a composição da compra e as características do imóvel. Antes de reunir tudo sem critério, use a ferramenta da Monte Hermom para orientar sua preparação.
Descubra quais documentos podem ser necessários no seu caso
Acesse o simulador, informe sua situação e organize uma lista inicial para acompanhar a preparação do financiamento.
Acessar Simulador de Documentos →O resultado é orientativo. A instituição financeira define a lista final e pode solicitar documentos adicionais.
9. Quer aprofundar seu planejamento imobiliário?
A Biblioteca Digital da Monte Hermom reúne e-books e materiais educativos sobre compra do primeiro imóvel, seguros habitacionais, compra na planta e outros temas relacionados ao planejamento imobiliário.
Explore os materiais disponíveis e escolha os conteúdos que ajudam a esclarecer as próximas etapas da sua jornada.
Conheça a Biblioteca de e-books da Monte Hermom
Acesse os guias gratuitos disponíveis para aprofundar seus conhecimentos e preparar melhor sua compra.
Acessar e-books →Checklist resumido
- Documentos pessoais e situação civil dos compradores.
- Comprovantes de renda compatíveis com a atividade profissional.
- Documentos do imóvel e informações registrais.
- Documentos e dados do vendedor.
- Comprovações adicionais, se houver utilização do FGTS.
- Documentos complementares para avaliação, contratação e registro.
Conclusão
Organizar os documentos antes de solicitar o financiamento ajuda a tornar o processo mais claro e facilita a identificação de pendências. Use este checklist como ponto de partida, confirme os requisitos com a instituição financeira e acompanhe cada etapa.
Para montar uma lista mais direcionada, comece pelo Simulador de Documentos da Monte Hermom. Para aprofundar seu planejamento, visite também a Biblioteca Digital de e-books.
Perguntas frequentes
Existe uma lista única de documentos para todos os bancos?
Não. A lista varia conforme a instituição financeira, a modalidade, o perfil dos compradores, o imóvel e a operação. Use este checklist como orientação inicial e confirme a relação definitiva com o banco responsável.
Quais documentos pessoais costumam ser solicitados?
Podem ser solicitados documento de identificação, CPF, comprovante de endereço, informações sobre estado civil e, quando aplicável, documentos do cônjuge ou dos demais participantes. A instituição informa os formatos e requisitos aceitos.
Como comprovar renda se sou autônomo ou empresário?
Os comprovantes dependem da atividade e dos critérios do banco. Podem ser solicitados documentos fiscais, extratos, comprovantes de rendimentos e documentos contábeis. Não presuma que faturamento empresarial ou movimentação bancária, isoladamente, será aceito como renda pessoal.
O banco também analisa os documentos do imóvel e do vendedor?
Sim. Além da análise dos compradores, a operação pode exigir documentos do vendedor, informações registrais e documentos do imóvel para verificar a viabilidade da contratação.
O simulador garante que todos os documentos serão aceitos?
Não. O simulador ajuda a organizar uma lista inicial conforme as informações fornecidas. A instituição financeira pode solicitar documentos adicionais e é responsável por definir os requisitos e aceitar a documentação.
Conteúdo informativo. A lista de documentos varia conforme a instituição financeira, a modalidade, a finalidade, o perfil dos participantes e as características do imóvel. O simulador é uma ferramenta de orientação e não substitui a confirmação dos requisitos com o banco.
Quer analisar seu planejamento?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria