Primeiro Imóvel: Como Funciona o Desconto de 50% nos Emolumentos do Registro?
Entenda quando o comprador do primeiro imóvel pode ter redução de 50% nos emolumentos, quais atos podem receber o desconto, o que não entra no benefício, quais são os impedimentos e se a declaração precisa ter firma reconhecida.

Quem compra um imóvel pela primeira vez costuma concentrar a atenção na entrada, na parcela do financiamento, no ITBI e nos custos do banco. Mas existe outro ponto que pode fazer diferença no fechamento da operação: a redução de 50% dos emolumentos prevista para determinados atos relacionados à primeira aquisição imobiliária residencial financiada pelo Sistema Financeiro da Habitação (SFH).
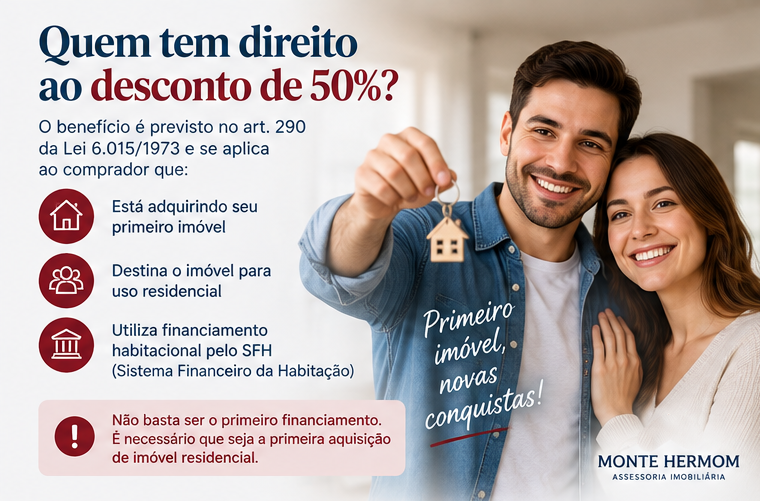
A regra está no art. 290 da Lei nº 6.015/1973, a Lei de Registros Públicos. O texto legal não diz simplesmente “primeiro imóvel tem desconto”. Ele estabelece condições específicas: trata-se de primeira aquisição imobiliária para fins residenciais financiada pelo SFH.
Essa diferença é fundamental. Uma pessoa pode estar comprando seu primeiro imóvel, mas isso, isoladamente, não garante o benefício.
Onde está previsto o desconto de 50%?
O art. 290 da Lei de Registros Públicos estabelece que os emolumentos devidos pelos atos relacionados com a primeira aquisição imobiliária para fins residenciais, financiada pelo SFH, serão reduzidos em 50%.
Portanto, existem quatro elementos que precisam ser analisados em conjunto:
- primeira aquisição;
- imobiliária;
- para fins residenciais;
- financiada pelo SFH.
Se um desses elementos não estiver presente, o enquadramento no art. 290 pode não existir.
O que exatamente é reduzido?
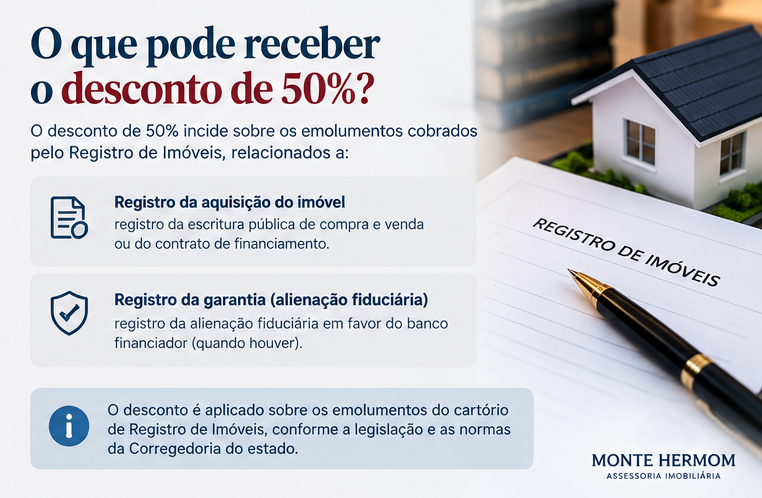
O ponto mais importante é entender a expressão emolumentos. Emolumento é a remuneração legalmente devida pelo serviço extrajudicial, calculada de acordo com a tabela e a legislação aplicáveis em cada estado.
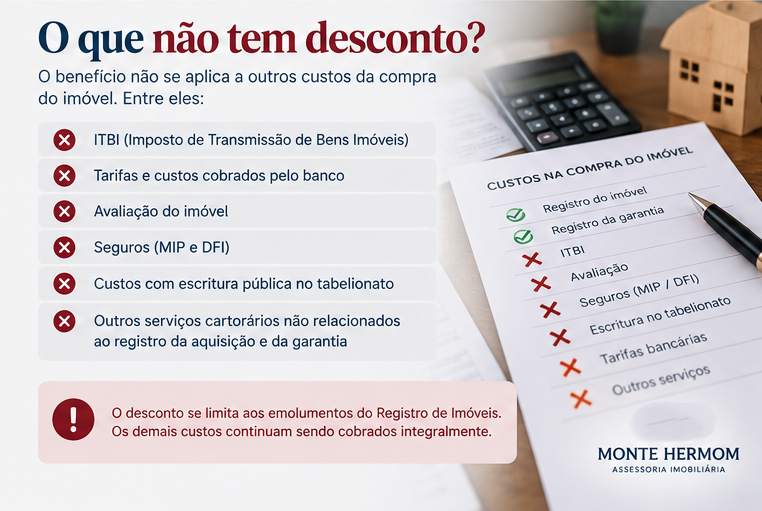
Assim, o benefício não significa que o comprador receberá “50% de desconto em todos os custos da compra”.
| Despesa | O desconto do art. 290 incide automaticamente? |
|---|---|
| Emolumentos dos atos registrais abrangidos | Sim, quando a operação se enquadra na regra, com a forma de cálculo definida pela legislação aplicável. |
| Registro da aquisição | Pode estar abrangido quando fizer parte da primeira aquisição residencial financiada pelo SFH. |
| Registro da garantia do financiamento | Pode estar relacionado à aquisição e ser alcançado pela redução, conforme as regras e a tabela estadual. |
| ITBI | Não é emolumento de Registro de Imóveis. O art. 290 não cria desconto de 50% no imposto municipal. |
| Tarifas bancárias | Não são reduzidas pelo art. 290. |
| Avaliação do imóvel | Não é automaticamente reduzida pela regra dos emolumentos registrais. |
| Seguros habitacionais | Não recebem automaticamente o desconto por causa do art. 290. |
| Certidões e outros serviços autônomos | Depende da natureza do serviço e da legislação local; não se deve aplicar o desconto de forma genérica. |
A forma de cobrança merece atenção porque cada estado possui sua legislação de emolumentos. Em determinadas tabelas estaduais, a redução pode ter uma base de cálculo específica. Por isso, o comprador deve conferir a conta apresentada pelo Registro de Imóveis em vez de simplesmente dividir toda a despesa por dois.
O desconto é de 50% sobre o valor do imóvel?
Não. Essa é uma das confusões mais comuns.
O percentual de 50% se refere aos emolumentos abrangidos pela regra, e não a 50% do preço do imóvel, 50% do financiamento ou 50% de todos os custos da operação.
Além disso, a base de cálculo dos emolumentos é determinada pela legislação estadual. Há estados em que as normas e decisões administrativas definem de maneira específica como a redução deve ser aplicada aos atos de registro.
Primeiro imóvel não é a mesma coisa que primeiro financiamento
Outro cuidado importante é não confundir primeira aquisição imobiliária com primeiro financiamento imobiliário.
Uma pessoa pode nunca ter financiado um imóvel e ainda assim já ter adquirido um imóvel anteriormente por compra à vista, doação, sucessão ou outra forma jurídica.
Da mesma maneira, deixar de possuir atualmente um imóvel não transforma automaticamente uma nova aquisição em “primeira aquisição”.
O histórico de cada adquirente precisa ser analisado, especialmente quando há mais de um comprador.
Quais situações podem impedir o desconto?
Não existe uma lista única que substitua a análise do caso concreto, mas alguns cenários devem acender um alerta.
| Situação | Por que pode impedir o benefício? |
|---|---|
| Compra que não é a primeira aquisição | O requisito legal da primeira aquisição pode não estar preenchido. |
| Imóvel destinado a finalidade não residencial | O art. 290 exige finalidade residencial. |
| Compra sem financiamento pelo SFH | O benefício do art. 290 está vinculado ao financiamento pelo SFH. |
| Operação enquadrada em outro sistema de financiamento | Não se deve presumir que SFI ou outra modalidade tenha o mesmo tratamento do SFH. |
| Declaração falsa | O benefício depende de informação verdadeira e pode haver consequências pela falsidade. |
| Documentação insuficiente | O cartório pode precisar comprovar a condição de primeira aquisição antes de aplicar a redução. |
Também existem situações de copropriedade e aquisição por cônjuges que não devem ser tratadas com uma regra simplista. Há decisões administrativas reconhecendo, em determinados casos, que o histórico de um adquirente não elimina automaticamente o direito do outro, especialmente quando o benefício é analisado individualmente. A aplicação concreta, porém, deve ser conferida segundo a legislação e as normas do estado competente.
E se o casal estiver comprando junto?
Essa é uma das situações que mais geram dúvidas.
Imagine que duas pessoas estejam adquirindo um imóvel em conjunto e apenas uma delas já tenha utilizado anteriormente o benefício relacionado à primeira aquisição.
Não é correto concluir automaticamente que o casal inteiro perde qualquer possibilidade de redução. Existem decisões administrativas estaduais tratando a condição de cada adquirente e a proporção do financiamento.
Por outro lado, também não é seguro afirmar que todo casal terá desconto proporcional. A forma de cálculo depende da situação jurídica, do regime de bens, da participação de cada adquirente e das regras locais.
Portanto, em aquisição conjunta, vale solicitar ao Registro de Imóveis a orientação sobre a documentação necessária antes da apresentação definitiva do título.
A declaração de primeiro imóvel é obrigatória?
O art. 290 estabelece o benefício. Para que o Registro de Imóveis possa verificar a condição de primeira aquisição, as normas de serviço podem exigir uma declaração do adquirente quando essa circunstância não estiver expressamente demonstrada no próprio título.
Em São Paulo, por exemplo, o item 112 das Normas de Serviço do Extrajudicial prevê que, nos imóveis adquiridos para fins residenciais com financiamento do SFH, deve ser exigida, caso a circunstância não conste expressamente do título, declaração escrita do adquirente esclarecendo se se trata ou não de primeira aquisição. A mesma norma prevê a possibilidade de confirmação por buscas no sistema de Ofício Eletrônico. citeturn1search0
Isso mostra uma questão importante: a declaração não deve ser tratada como um formulário nacional único, com exatamente o mesmo formato em todos os estados.
A declaração precisa ter firma reconhecida?
Não existe, no art. 290 da Lei nº 6.015/1973, uma regra federal geral determinando que toda declaração de primeira aquisição tenha obrigatoriamente firma reconhecida.
A formalidade pode ser definida pelas normas da Corregedoria-Geral da Justiça do estado, pelo procedimento adotado pela serventia e pela forma como a declaração é apresentada.
Por isso, a resposta correta não é simplesmente “sim” ou “não” para todo o Brasil.
Em São Paulo, por exemplo, as Normas de Serviço tratam expressamente da declaração escrita do adquirente no item 112. Em outras situações documentais das próprias Normas, há previsão de dispensa do reconhecimento quando o documento é assinado na presença do registrador ou de seu preposto. Isso reforça a necessidade de verificar a regra aplicável ao ato concreto. citeturn1search0
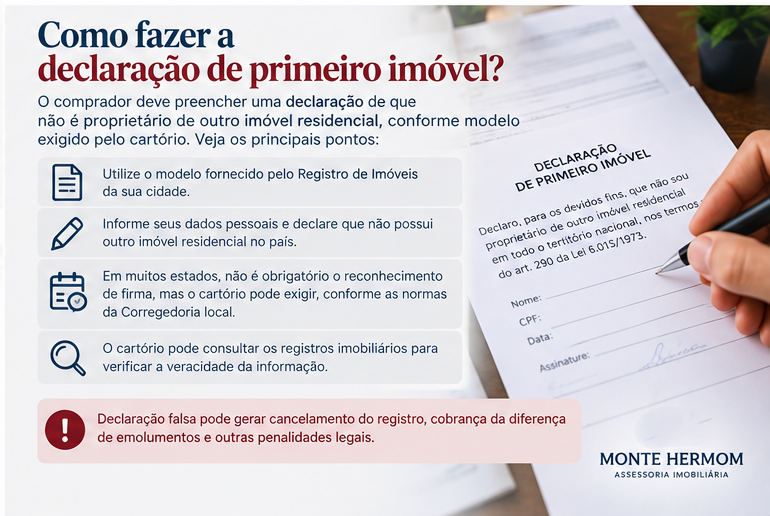
O que deve constar na declaração?
Não há um modelo federal único de declaração que sirva indistintamente para todas as serventias. Entretanto, uma declaração destinada a demonstrar a condição de primeira aquisição deve ser objetiva e permitir identificar claramente o adquirente e a operação.
Conforme a exigência local, podem ser solicitados elementos como:
- nome completo do adquirente;
- CPF;
- identificação do imóvel;
- informação de que se trata ou não de primeira aquisição;
- finalidade residencial da aquisição;
- identificação do financiamento;
- indicação do enquadramento no SFH, quando aplicável;
- data e assinatura;
- forma de autenticação ou reconhecimento exigida pela serventia.
O ideal é utilizar o modelo fornecido ou aceito pelo próprio Registro de Imóveis quando houver um padrão local.
O cartório pode conferir se a declaração é verdadeira?
Sim. A declaração não deve ser encarada como uma formalidade sem consequência.
As normas de serviço podem permitir ou determinar mecanismos de conferência. Em São Paulo, por exemplo, o item 112 prevê que a exatidão da declaração possa ser confirmada pelo oficial por meio de buscas no sistema de Ofício Eletrônico. citeturn1search0
Por isso, declarar que é o primeiro imóvel sem ter certeza do histórico pode gerar um problema maior do que o valor economizado com o desconto.
O que acontece se a pessoa declarar algo que não é verdade?
A declaração deve ser tratada como uma declaração formal do interessado. Se houver falsidade ou omissão relevante, o benefício pode ser questionado e os valores devidos podem ser cobrados.
Dependendo da situação, uma declaração falsa também pode gerar consequências civis, administrativas e até criminais. Por isso, o comprador não deve assinar uma declaração apenas porque alguém informou que “é assim que o cartório consegue dar o desconto”.
Se houver dúvida sobre uma aquisição anterior, copropriedade, herança, doação, imóvel vendido no passado ou aquisição feita antes do casamento, o correto é esclarecer a situação antes da declaração.
FGTS significa automaticamente SFH?
Não se deve fazer essa equivalência de maneira automática.
O FGTS possui regras próprias para utilização em operações imobiliárias, enquanto o art. 290 utiliza como requisito o financiamento pelo Sistema Financeiro da Habitação.
Portanto, para pedir a redução dos emolumentos, o comprador deve verificar o enquadramento efetivo do contrato e não apenas o fato de ter utilizado recursos do FGTS.
Como pedir o desconto no Registro de Imóveis?
- Confira o contrato de financiamento. Verifique se a operação está enquadrada no SFH.
- Confirme a finalidade residencial. O requisito está expressamente ligado à aquisição para fins residenciais.
- Verifique o histórico de aquisição de cada comprador. Não considere apenas se a pessoa possui imóvel atualmente.
- Veja se o título já informa a condição de primeira aquisição.
- Se necessário, providencie a declaração escrita. Utilize o padrão ou a orientação do Registro de Imóveis competente.
- Confirme se há exigência de reconhecimento de firma. Isso pode variar conforme a regulamentação local e a forma de assinatura.
- Peça o cálculo discriminado dos emolumentos. Assim fica mais fácil identificar onde o desconto foi aplicado.
- Guarde a declaração e os documentos apresentados.
O desconto deve aparecer no cálculo do cartório
Uma boa prática é solicitar que a cobrança seja apresentada de forma suficientemente discriminada para que o comprador consiga identificar os atos praticados, a base de cálculo e a redução aplicada.
Isso é especialmente importante porque uma única operação imobiliária pode envolver diversos atos e despesas. O fato de um ato estar relacionado ao financiamento não significa que todas as parcelas da conta tenham a mesma natureza.
Em caso de dúvida, compare o cálculo apresentado com a tabela de emolumentos vigente no estado e peça esclarecimento ao próprio Registro de Imóveis.
E se o cartório não aplicar o desconto?
O primeiro passo é pedir a fundamentação da cobrança e verificar se o problema está na documentação, no enquadramento da operação ou no cálculo dos emolumentos.
Se o interessado entender que o benefício legal foi indevidamente recusado ou calculado de forma incorreta, existem mecanismos administrativos perante as autoridades competentes da Justiça local, além de outras medidas que podem ser avaliadas conforme o caso.
O importante é não transformar imediatamente uma divergência de cálculo em conflito. Primeiro, identifique qual requisito o cartório entende que não foi atendido e qual norma está sendo aplicada.
Checklist antes de assinar a declaração
- É realmente minha primeira aquisição imobiliária?
- Já adquiri imóvel anteriormente, mesmo que hoje não seja mais proprietário?
- Já participei de aquisição imobiliária em copropriedade?
- A operação atual é residencial?
- O financiamento está efetivamente enquadrado no SFH?
- O contrato ou instrumento já informa essa condição?
- O Registro de Imóveis exige declaração separada?
- O cartório exige firma reconhecida ou aceita assinatura perante o preposto?
- Estou declarando apenas fatos que consigo comprovar?
- O cálculo dos emolumentos demonstra onde os 50% foram aplicados?
Conclusão
O desconto de 50% nos emolumentos para a primeira aquisição imobiliária é um benefício relevante, mas deve ser utilizado corretamente.
O ponto central é lembrar que “primeiro imóvel” é uma simplificação popular. A regra legal é mais específica: primeira aquisição imobiliária para fins residenciais financiada pelo SFH.
Também é importante não confundir emolumentos com todos os custos da compra. ITBI, tarifas bancárias, avaliação, seguros e outros serviços possuem natureza própria e não recebem automaticamente o mesmo desconto.
Quanto à declaração, não existe uma regra federal geral que obrigue, em todo o país, o reconhecimento de firma para essa finalidade. A formalidade deve ser conferida nas normas locais e junto ao Registro de Imóveis responsável pelo ato.
Antes de assinar, portanto, vale fazer uma conferência simples: primeira aquisição + finalidade residencial + financiamento pelo SFH + documentação correta + declaração conforme a regra local. É essa combinação que permite avaliar corretamente o benefício.
Vai comprar seu primeiro imóvel?
Antes de fechar a operação, organize os custos da aquisição e entenda como financiamento, documentos e despesas cartorárias entram no planejamento.
Acessar os simuladores Monte HermomPerguntas frequentes
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria