Como Usar o FGTS para Comprar um Imóvel Financiado
Veja passo a passo como usar o FGTS na compra de um imóvel financiado, quais requisitos devem ser atendidos, como funciona a entrada e como planejar melhor seus recursos.

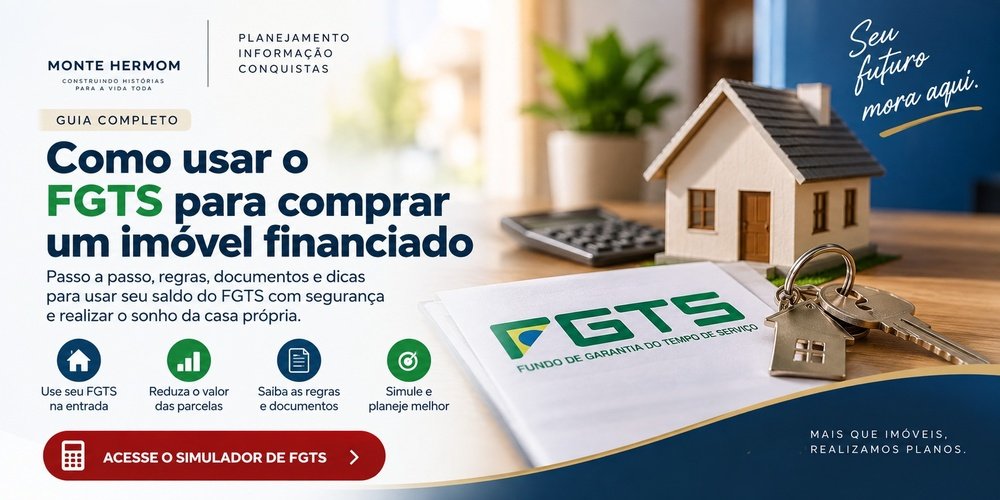
A Monte Hermom disponibiliza um Simulador de Uso FGTS para ajudar no planejamento da utilização do saldo.
Acessar o Simulador de FGTS →
Comprar um imóvel financiado envolve muito mais do que escolher o valor da parcela. A entrada, o saldo devedor, os custos de aquisição e a utilização de recursos próprios precisam ser analisados em conjunto.
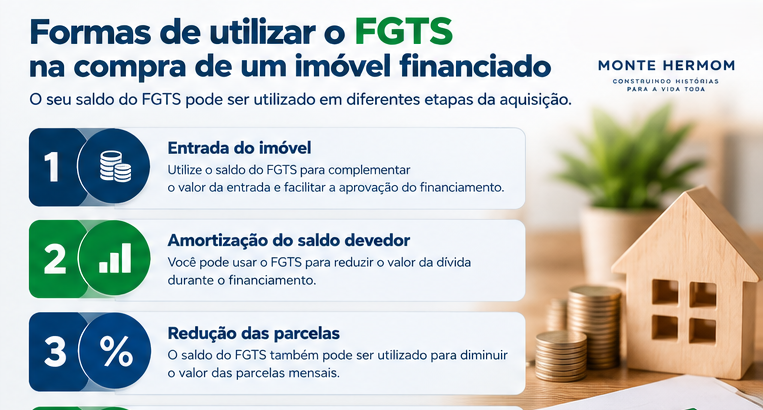
Nesse planejamento, o FGTS pode assumir um papel importante. Dependendo do enquadramento, o saldo disponível pode ser utilizado para complementar os recursos necessários à aquisição.
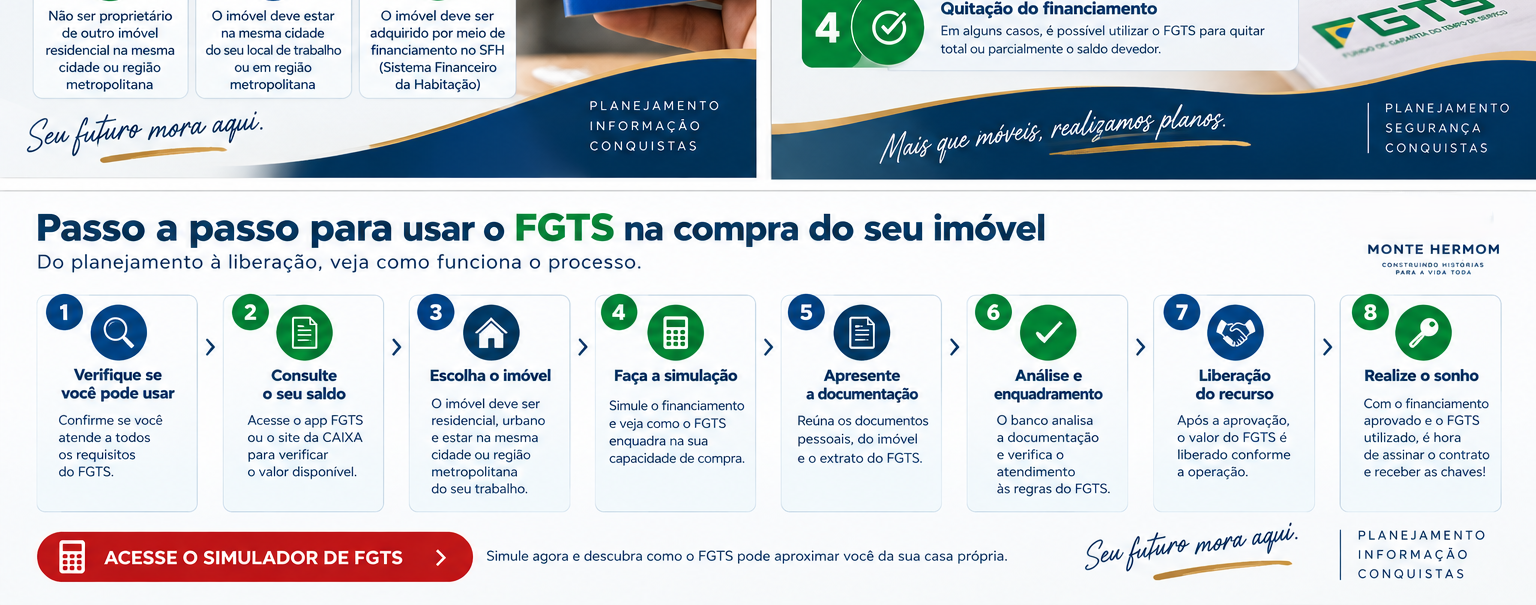
1. Primeiro passo: verifique se você pode usar o FGTS
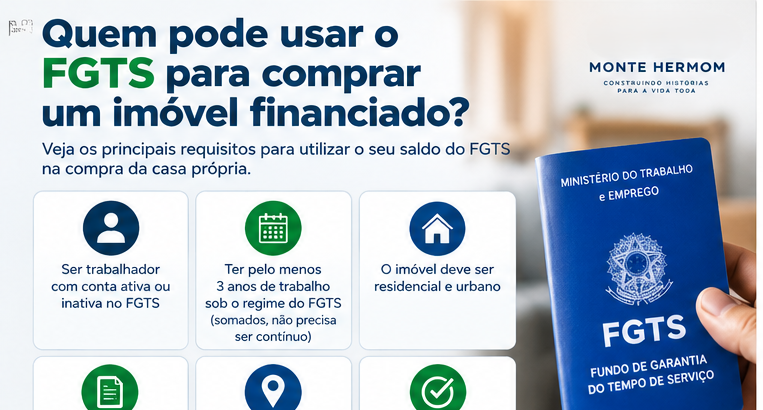
Antes de escolher quanto do FGTS será utilizado, é necessário verificar se o trabalhador atende aos requisitos para utilização na moradia própria.
Entre os principais pontos estão:
- ter pelo menos três anos de trabalho sob o regime do FGTS, somados os períodos permitidos;
- atender às regras relacionadas à existência de outro imóvel residencial;
- observar as condições de localização do imóvel;
- adquirir imóvel enquadrado nas condições previstas para moradia própria;
- atender às regras da modalidade de financiamento utilizada.
Esses requisitos devem ser conferidos no momento da operação, pois regras, limites e procedimentos podem ser atualizados.
2. Consulte o saldo disponível
O próximo passo é saber quanto existe efetivamente disponível nas contas vinculadas do FGTS. Esse valor será uma das variáveis utilizadas no planejamento da compra.
Porém, o saldo disponível não deve ser confundido automaticamente com o valor que será liberado para a operação. O enquadramento e a documentação precisam ser analisados pela instituição responsável.
3. Defina o valor do imóvel e a entrada
Depois de conhecer o saldo disponível, é hora de analisar o imóvel pretendido e calcular a estrutura da entrada.
Um planejamento simples deve separar pelo menos três grupos de recursos:
- FGTS: saldo que poderá ser utilizado conforme as regras;
- recursos próprios: dinheiro disponível para completar a entrada;
- financiamento: valor que será contratado junto à instituição financeira.
Essa divisão permite comparar cenários e entender se a compra cabe no orçamento antes de avançar para a contratação.
4. Como o FGTS pode reduzir a entrada?
Imagine um imóvel de R$ 500.000 e uma necessidade de recursos para a entrada de R$ 100.000. Se a operação permitir a utilização de R$ 50.000 do FGTS, esse saldo poderá compor parte dos recursos da aquisição, reduzindo a parcela da entrada que precisa sair do caixa próprio.
O exemplo é apenas ilustrativo. O percentual de entrada, o limite financiável e o valor efetivamente utilizável do FGTS dependem das regras e da análise da operação.
5. Escolha o financiamento e faça a análise de crédito
A utilização do FGTS não substitui a análise de crédito do financiamento. O banco ou instituição financeira avaliará renda, comprometimento financeiro, documentação, imóvel e demais critérios da operação.
Por isso, o planejamento deve considerar o valor financiado e não somente a entrada. Uma entrada maior pode reduzir o saldo financiado, mas também pode consumir uma parcela importante da reserva financeira do comprador.
6. Apresente a documentação
Depois de estruturada a operação, será necessário apresentar os documentos solicitados. A relação exata pode variar de acordo com o caso e com a instituição responsável.
Entre os documentos que podem ser solicitados estão:
- documentos pessoais do comprador;
- comprovantes relacionados à renda e ao vínculo profissional;
- documentação da conta vinculada do FGTS;
- documentos do imóvel;
- contrato ou documentação da compra e venda;
- documentos adicionais exigidos pela instituição financeira.
7. O banco analisa o enquadramento do FGTS
Nessa etapa, a instituição responsável verifica se o trabalhador e o imóvel atendem aos requisitos aplicáveis e se a documentação apresentada é suficiente para a utilização do FGTS.
É importante entender que o simulador e uma estimativa prévia não representam autorização automática. A utilização efetiva depende da análise da operação.
8. Depois da aprovação, o FGTS entra na estrutura da compra
Com a operação aprovada e cumpridos os procedimentos necessários, o valor do FGTS é utilizado conforme a finalidade autorizada.
Na compra de um imóvel financiado, isso pode significar a composição dos recursos da aquisição, ajudando a reduzir a necessidade de dinheiro próprio no momento da compra.
9. FGTS não é o único recurso que deve ser planejado
Um erro comum é concentrar todo o planejamento na entrada e esquecer os demais custos da aquisição. Mesmo utilizando FGTS, o comprador pode precisar de recursos para despesas como ITBI, registro, avaliação e outras despesas relacionadas à contratação.
Por isso, o ideal é montar uma visão completa do orçamento antes de decidir quanto do saldo será utilizado.
10. Use o simulador antes de tomar a decisão
Antes de definir a estrutura da compra, vale comparar diferentes cenários. Quanto maior a clareza sobre o saldo disponível, a entrada, o valor financiado e os custos da operação, melhor será a tomada de decisão.
Para facilitar essa primeira análise, a Monte Hermom oferece o Simulador de Uso FGTS.
A ferramenta serve como apoio ao planejamento e permite visualizar o potencial de utilização do FGTS no cenário analisado. O resultado não substitui a análise formal da instituição financeira.
Conclusão
Usar o FGTS para comprar um imóvel financiado pode tornar a aquisição mais acessível, principalmente quando o saldo acumulado representa uma parcela relevante dos recursos necessários.
O caminho, entretanto, deve começar pela verificação dos requisitos e seguir por uma análise cuidadosa da entrada, do financiamento, dos custos de aquisição e da reserva financeira.
O FGTS deve ser tratado como parte de uma estratégia de compra — e não como o único recurso disponível para realizar a aquisição.
Descubra como o seu FGTS pode participar da compra
Faça uma estimativa inicial no simulador e tenha uma visão mais clara do potencial de utilização do seu saldo.
Acessar o Simulador de FGTS →Perguntas frequentes
Quer orientação para estruturar sua compra?
Se você já tem imóvel em vista e quer avaliar FGTS, entrada e financiamento em conjunto, pode solicitar uma orientação especializada.
Agendar uma orientação →Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria