FGTS para Compra de Imóvel: Quem Pode Usar e Quais São as Regras?
Entenda quem pode usar o FGTS para comprar um imóvel, quais são os principais requisitos do trabalhador e do imóvel e como funciona a utilização do saldo na aquisição da moradia própria.

O FGTS — Fundo de Garantia do Tempo de Serviço — possui regras específicas para utilização na moradia própria. Entre as possibilidades estão a aquisição de imóvel residencial concluído ou em construção, além de outras modalidades relacionadas ao financiamento habitacional.
Por isso, antes de considerar o saldo do FGTS como parte da entrada de um imóvel, é importante verificar se todos os requisitos são atendidos. A análise deve ser feita antes da contratação, pois o saldo disponível na conta não elimina as demais condições exigidas para a operação.
1. Quem pode usar o FGTS para comprar um imóvel?
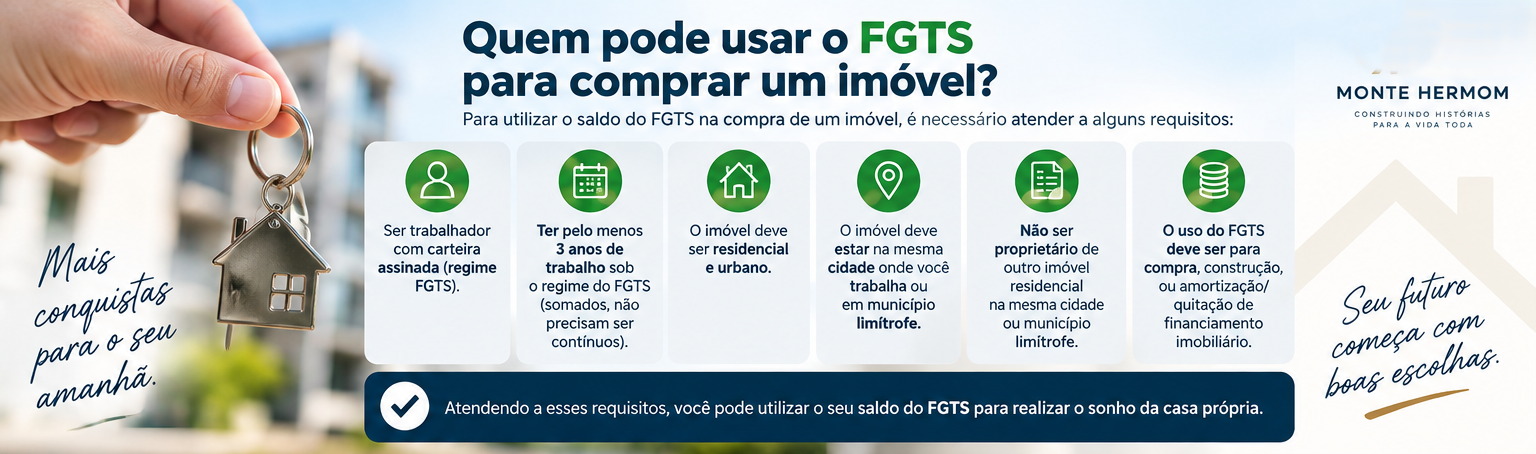
Um dos principais requisitos é possuir pelo menos três anos de trabalho sob o regime do FGTS. Esses períodos podem ser consecutivos ou não e podem considerar vínculos diferentes de trabalho.
Além desse requisito, o trabalhador não pode possuir financiamento imobiliário ativo no âmbito do Sistema Financeiro da Habitação (SFH), em qualquer parte do território nacional, nas situações previstas pelas regras de utilização do FGTS.
Também existem restrições relacionadas à propriedade de outro imóvel residencial. Em linhas gerais, a existência de outro imóvel pode impedir a utilização quando ele estiver situado no município da residência ou da ocupação laboral principal do trabalhador, considerando os municípios limítrofes e aqueles integrantes da mesma região metropolitana.
2. Que tipo de imóvel pode ser comprado com FGTS?
O imóvel precisa atender às condições estabelecidas para utilização do FGTS na moradia própria. Entre as modalidades previstas estão a aquisição de imóvel residencial concluído e a aquisição de imóvel residencial em construção.
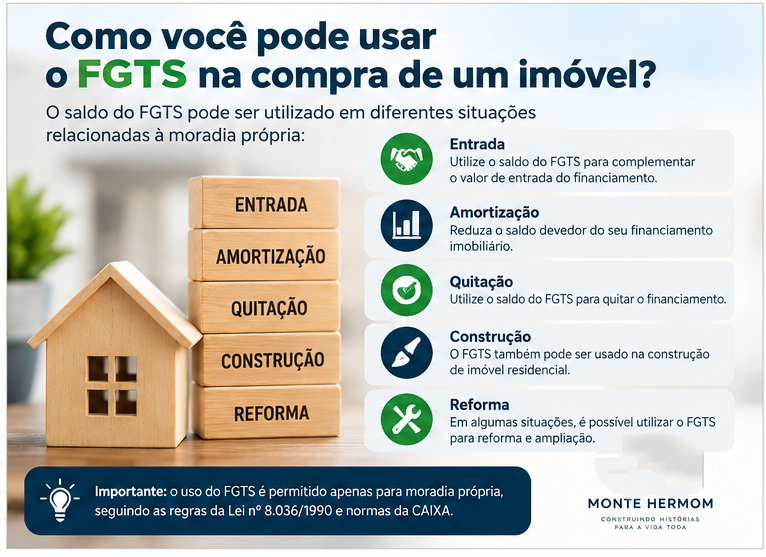
A aquisição de imóvel em construção pode envolver a compra do terreno vinculada à construção ou a construção em terreno que já pertença ao trabalhador, desde que a operação esteja enquadrada nas regras aplicáveis.
O imóvel também deve estar regular para a operação, sem impedimento registral que impossibilite sua comercialização, e deve atender às exigências de localização, destinação e avaliação.
3. O imóvel precisa ser destinado à moradia própria
O uso do FGTS para aquisição está ligado à moradia própria do trabalhador. Por isso, a finalidade do imóvel é um elemento fundamental para o enquadramento.
Não se trata de uma modalidade destinada simplesmente à aquisição de um imóvel para investimento, geração de renda ou compra de patrimônio para terceiros.
Existem ainda regras específicas para imóveis mistos. Quando uma unidade possui área residencial e área destinada à atividade comercial, o FGTS pode ser utilizado somente em relação à parte residencial, cujo valor deve ser devidamente discriminado na avaliação.
4. Posso usar o FGTS como entrada do financiamento?
Sim. O saldo do FGTS pode ser utilizado na contratação do financiamento habitacional como parte do pagamento ou da entrada, desde que a operação esteja enquadrada nas regras do FGTS.
Na prática, isso pode reduzir a necessidade de recursos próprios no momento da compra. Porém, o comprador deve analisar o conjunto da operação: valor do imóvel, recursos próprios, saldo do FGTS, financiamento e custos de aquisição.
5. Existe limite para o valor do imóvel?
Sim. A utilização do FGTS na moradia própria está sujeita ao limite de valor de avaliação aplicável às operações enquadradas nas regras do FGTS e do SFH.
Como esses limites e regras podem ser alterados pelos órgãos competentes, o valor vigente deve ser confirmado no momento da contratação. O comprador não deve utilizar uma referência antiga encontrada em simuladores, notícias ou conteúdos publicados anteriormente.
6. Onde o imóvel pode estar localizado?
A localização é outro ponto importante. Em regra, o imóvel deve estar no município onde o trabalhador exerce sua ocupação laboral principal, em município limítrofe ou integrante da mesma região metropolitana; ou no município onde o trabalhador comprove sua residência há mais de um ano, também considerando os municípios limítrofes e integrantes da mesma região metropolitana.
Essa regra é especialmente importante para quem pretende comprar um imóvel em uma cidade diferente daquela onde mora ou trabalha. Antes de contar com o FGTS para a entrada, é necessário verificar o enquadramento da localização.
7. O FGTS pode ser usado para imóvel novo, usado ou em construção?
Sim. As regras permitem a utilização do FGTS para aquisição de imóvel residencial concluído, incluindo imóvel usado, e também para aquisição de imóvel residencial em construção.
No caso de imóvel em construção, a estrutura da operação precisa atender às condições específicas previstas para essa modalidade. Por isso, a documentação e o enquadramento devem ser conferidos antes da assinatura.
8. Quando o FGTS não pode ser utilizado?
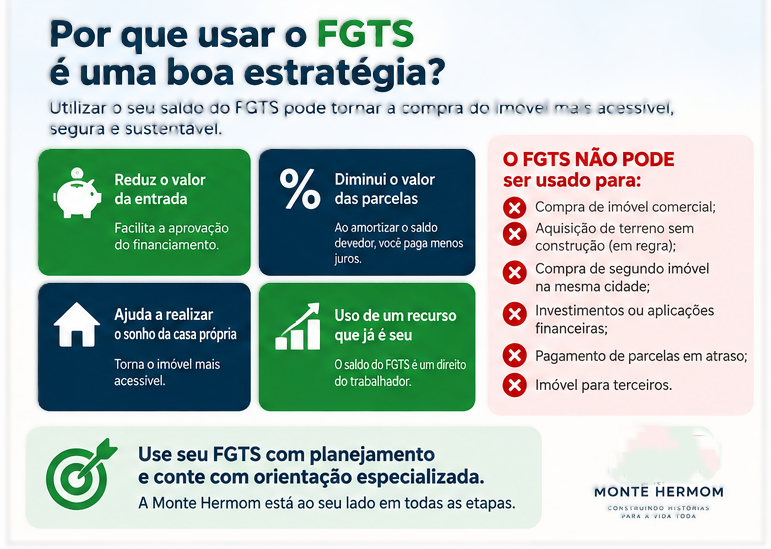
O FGTS destinado à moradia própria não pode ser utilizado livremente para qualquer finalidade imobiliária. Entre as situações que não se enquadram estão, por exemplo:
- aquisição de imóvel exclusivamente comercial;
- aquisição de imóvel rural;
- compra de terreno sem vinculação à construção nas condições exigidas;
- compra de material de construção;
- reforma, melhoria ou ampliação de imóvel nas modalidades não previstas;
- aquisição de imóvel residencial destinado exclusivamente a familiares ou terceiros.
Existem exceções e situações específicas previstas nas normas, por isso a análise individual continua sendo necessária.
9. Existe intervalo entre utilizações do FGTS?
Sim. Para determinadas operações de aquisição, existe um interstício mínimo de três anos quando o imóvel tiver sido adquirido anteriormente com utilização do FGTS, contado a partir do registro da operação no Cartório de Registro de Imóveis.
Essa regra pode ser relevante em operações envolvendo imóveis que já tiveram utilização do FGTS anteriormente. Por isso, a matrícula e o histórico da operação devem ser analisados.
10. Quais documentos podem ser solicitados?
A documentação pode variar conforme a operação e a instituição responsável pelo atendimento. Entre os documentos normalmente relacionados à utilização do FGTS estão:
- documento oficial de identificação;
- extrato da conta vinculada do FGTS;
- Carteira de Trabalho ou documentação equivalente para comprovação do tempo de trabalho;
- documentos do imóvel e da operação de compra e venda;
- documentação do financiamento, quando houver;
- documentos adicionais relacionados ao estado civil e à composição da operação, quando aplicável.
A instituição financeira ou agente responsável pela operação poderá solicitar documentação complementar para comprovar o atendimento dos requisitos.
11. Como funciona a utilização do FGTS na prática?
O primeiro passo é consultar o saldo disponível e verificar se o comprador atende aos requisitos. Em seguida, a operação imobiliária é analisada pela instituição financeira ou agente responsável, juntamente com a documentação necessária.
O FGTS pode então compor os recursos da aquisição, conforme o enquadramento aprovado. O processo não deve ser tratado simplesmente como um saque comum da conta: a utilização para moradia própria segue procedimentos próprios e precisa ser intermediada conforme as regras aplicáveis.
- Consulte o saldo disponível no FGTS.
- Verifique se você atende aos requisitos do trabalhador.
- Confira se o imóvel atende às regras de utilização.
- Analise a localização e a situação registral do imóvel.
- Estruture a compra e o financiamento, quando houver.
- Apresente a documentação exigida ao agente financeiro.
- Aguarde a análise e o enquadramento da utilização do FGTS.
12. FGTS pode fazer parte do planejamento da compra
O FGTS pode reduzir significativamente a necessidade de recursos próprios em uma aquisição, principalmente quando o comprador possui um saldo relevante acumulado ao longo dos anos.
Mas o planejamento não deve considerar somente o valor da entrada. É importante reservar recursos também para ITBI, escritura, registro, avaliação, seguros, tarifas eventualmente aplicáveis e outras despesas relacionadas à aquisição.
Por isso, antes de decidir quanto utilizar do FGTS, vale comparar diferentes cenários de entrada, financiamento e recursos próprios. Em determinadas situações, preservar parte da reserva financeira pode ser tão importante quanto reduzir o valor financiado.
Conclusão
Usar o FGTS para comprar um imóvel pode ser uma excelente estratégia, mas a existência de saldo disponível não garante a aprovação da utilização.
É necessário verificar o tempo de trabalho sob o regime do FGTS, a existência de outros imóveis ou financiamentos, a localização, a finalidade residencial, o valor de avaliação e a regularidade do imóvel, além das demais condições da operação.
O mais importante é fazer essa verificação antes de definir a estrutura financeira da compra. Assim, o FGTS deixa de ser apenas um saldo disponível e passa a ser efetivamente considerado como parte de um planejamento imobiliário mais seguro.
Perguntas frequentes
Quer saber quanto o seu FGTS pode representar na compra?
Faça uma análise do seu cenário e entenda como combinar FGTS, entrada, financiamento e recursos próprios para estruturar melhor a aquisição do imóvel.
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria