Posso Usar o FGTS Mesmo Tendo Parte de Outro Imóvel? Entenda a Regra da Fração Ideal
Ter uma parte de outro imóvel impede o uso do FGTS? Entenda como a fração ideal, a localização do imóvel e as demais regras podem influenciar a utilização do FGTS na compra da casa própria.

Uma das dúvidas que aparecem quando alguém pretende comprar um imóvel utilizando o FGTS é esta: “Eu já tenho uma parte de outro imóvel. Ainda posso usar meu FGTS?”
A resposta não deve ser dada apenas olhando para o percentual que a pessoa possui. No uso do FGTS para moradia própria, é necessário analisar o conjunto da operação: quem é o trabalhador, qual imóvel ele já possui, onde esse imóvel está localizado, qual imóvel pretende adquirir, qual será a destinação do novo imóvel e quais são as demais condições previstas nas regras vigentes.
1. Primeiro: o que é uma fração ideal?
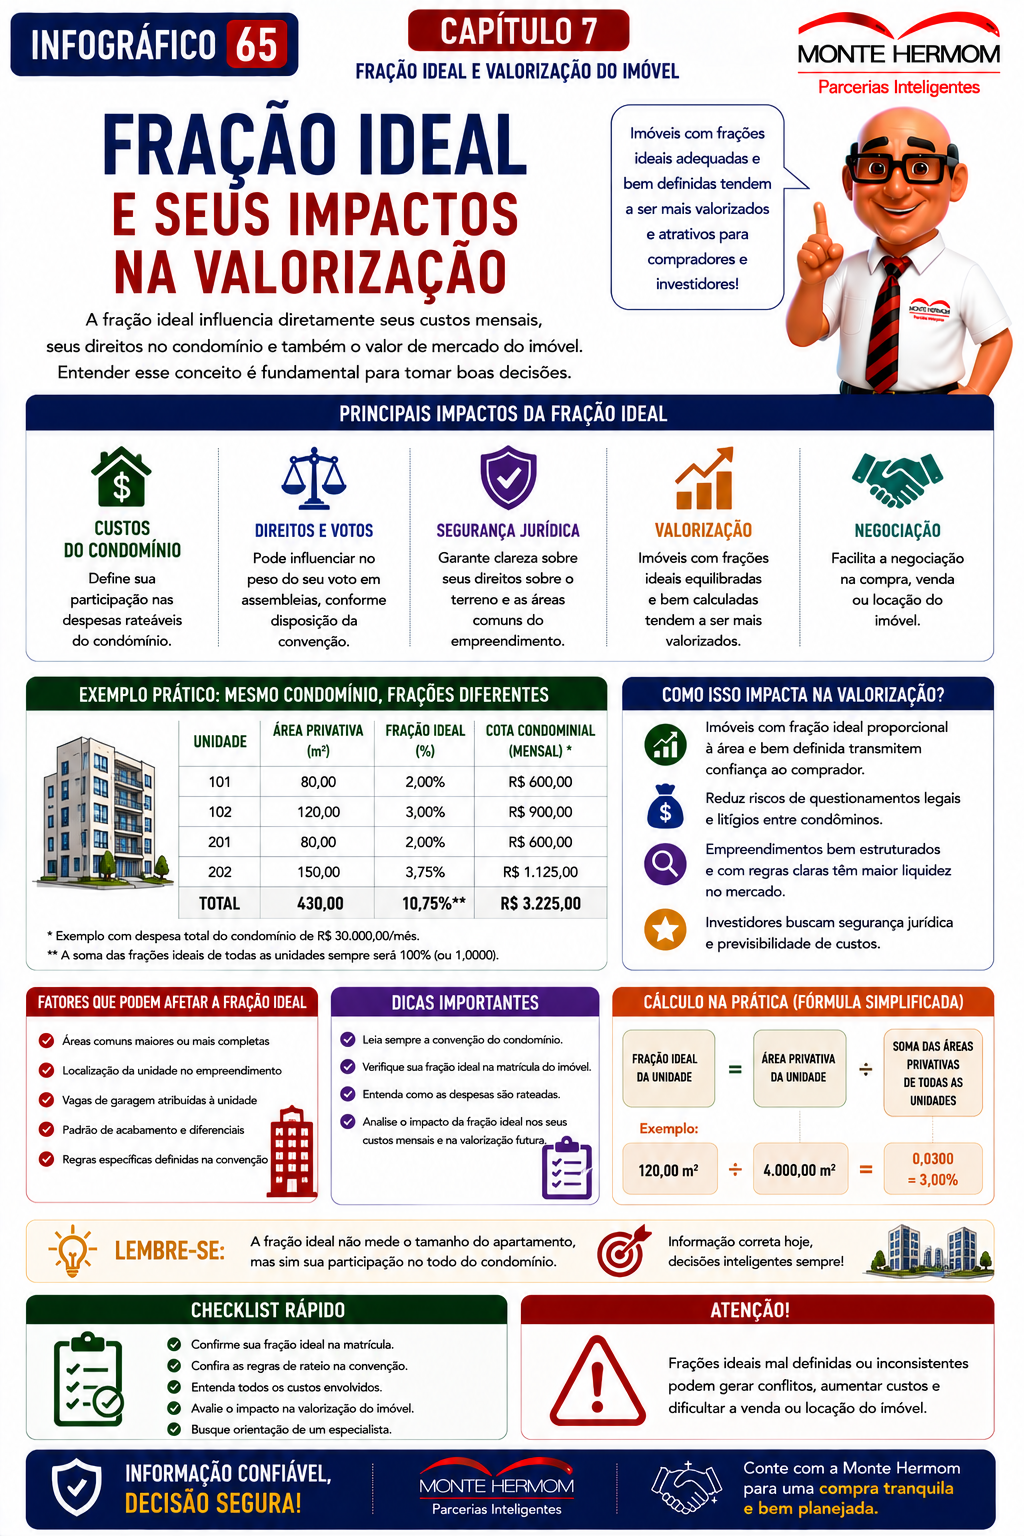
Fração ideal é a participação jurídica de uma pessoa em um imóvel ou empreendimento. Ela pode aparecer, por exemplo, quando duas ou mais pessoas são proprietárias do mesmo imóvel.
Imagine uma matrícula em que duas pessoas sejam proprietárias de um imóvel. Uma pode deter 50% e a outra 50%. Em outra situação, a participação pode ser diferente, como 30% e 70%. O percentual representa a participação na propriedade, mas não significa necessariamente que exista uma divisão física do imóvel em partes independentes.
2. O FGTS pode ser usado para adquirir uma fração ideal?
Sim. Essa possibilidade está expressamente prevista no Manual da Moradia Própria do FGTS.
Na versão do Manual da Moradia Própria com vigência em 02 de dezembro de 2025, o item 4.13.5 estabelece que é possível utilizar o FGTS para a aquisição de fração ideal de imóvel, independentemente do percentual a ser adquirido, desde que o imóvel seja destinado à moradia própria do adquirente/trabalhador e sejam atendidos os demais requisitos para aquisição de imóvel residencial com FGTS.
3. E se eu já tiver uma parte de outro imóvel?
Aqui está a parte que costuma gerar confusão.
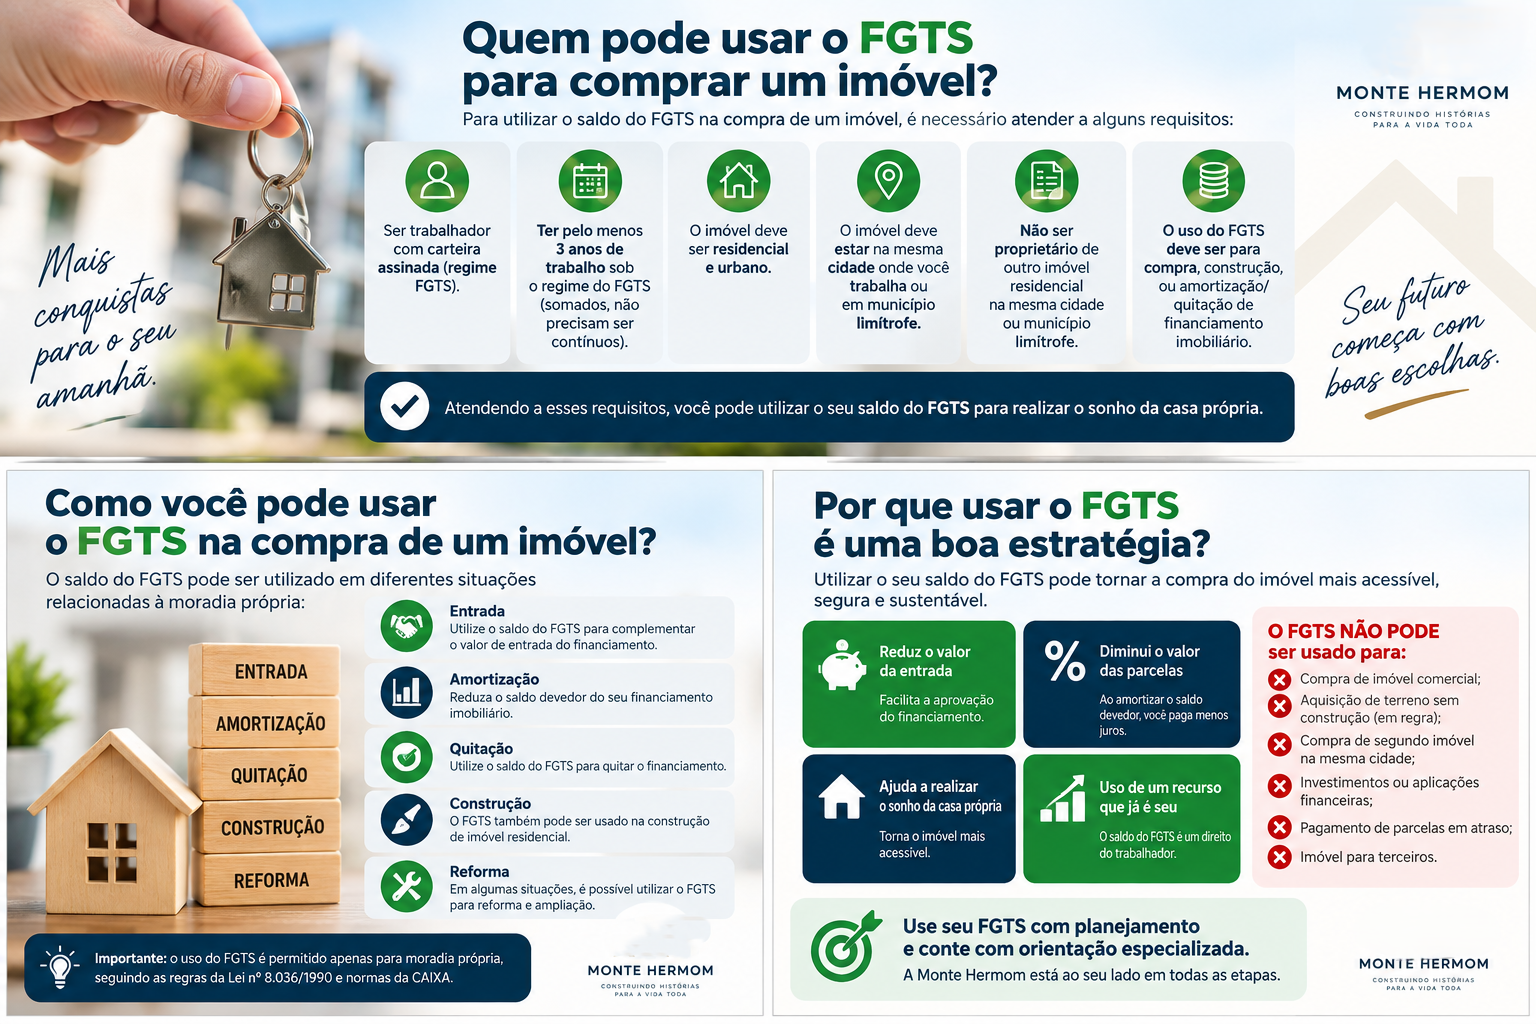
As regras gerais de utilização do FGTS para moradia própria consideram, entre outros pontos, se o trabalhador é proprietário, possuidor, promitente comprador, usufrutuário ou cessionário de imóvel residencial nas localidades abrangidas pelas regras.
A própria CAIXA informa que, para a utilização do FGTS na aquisição de imóvel residencial, existem condições relacionadas à propriedade de imóvel residencial urbano no município de residência, no local da ocupação laboral principal e nas localidades abrangidas pelas regras de localização.
Por isso, antes de concluir que “ter 20%, 30% ou 50% de um imóvel não tem importância”, é necessário verificar qual é o imóvel, onde ele está, qual é a situação registral e qual é a operação que está sendo pretendida.
4. O local onde está o imóvel pode fazer diferença
A localização é um dos pontos que merece atenção especial. Na página oficial de utilização do FGTS, a CAIXA informa que o trabalhador não deve possuir determinadas situações de propriedade ou direito sobre imóvel residencial urbano nas localidades abrangidas pela regra.
Isso significa que uma análise correta não deve olhar somente para o percentual da fração ideal. É preciso comparar a localização do imóvel que já pertence ao trabalhador com a residência e a ocupação laboral principal, além de verificar as demais condições da operação.
5. Um exemplo prático
Imagine que uma pessoa possua 30% de uma casa em copropriedade com familiares e esteja planejando comprar um apartamento para morar.
A pergunta correta não é apenas: “Tenho só 30%, então posso usar o FGTS?”
É necessário verificar, entre outros aspectos:
- onde está localizada a casa da qual a pessoa já possui 30%;
- onde está localizado o apartamento que ela pretende adquirir;
- se o novo imóvel será destinado à sua moradia própria;
- se existe financiamento ativo no SFH que impeça a utilização;
- se o trabalhador cumpre o requisito de tempo de trabalho sob o regime do FGTS;
- se o imóvel atende às exigências para utilização do FGTS;
- e se a documentação comprova corretamente a propriedade e a operação.
É essa análise conjunta que evita conclusões precipitadas.
6. E se eu quiser comprar justamente a parte que falta?
Essa é outra situação que pode aparecer em operações de copropriedade. Uma pessoa já possui uma fração e pretende adquirir a participação dos demais proprietários para chegar à totalidade do imóvel.
A possibilidade de aquisição de fração ideal existe nas regras do FGTS, mas a estrutura da operação precisa ser analisada com cuidado. A matrícula do imóvel, a participação de cada proprietário, a forma de aquisição e a destinação residencial precisam estar coerentes com a operação.
Em outras palavras: não basta olhar apenas para o percentual que será comprado. É necessário entender o que está sendo transferido juridicamente e como isso será formalizado.
7. O valor considerado na aquisição da fração ideal
O Manual da Moradia Própria também estabelece uma regra específica para a avaliação quando há aquisição de fração ideal: para determinado requisito relacionado ao valor máximo de avaliação, deve ser considerado o percentual do imóvel que será adquirido.
Esse detalhe é importante porque o valor total do imóvel e o valor correspondente à fração que está sendo adquirida não são necessariamente a mesma coisa.
8. O que conferir antes de contar com o FGTS
Antes de estruturar a compra, vale conferir pelo menos estes pontos:
- Extrato do FGTS: confirme o saldo disponível.
- Tempo de trabalho: verifique o histórico sob o regime do FGTS.
- Matrícula: identifique exatamente quem são os proprietários e seus percentuais.
- Localização: compare os municípios envolvidos com as regras de enquadramento.
- Financiamentos: confira eventual financiamento ativo no SFH.
- Destinação: confirme que o imóvel atende à finalidade residencial exigida.
- Documentação: organize matrícula, documentos pessoais e demais comprovantes necessários.
- Enquadramento: faça a análise da operação antes de assumir compromissos financeiros.
“Posso usar FGTS para comprar uma fração ideal?” e “Posso usar FGTS mesmo já sendo proprietário de uma fração de outro imóvel?” são perguntas relacionadas, mas não são exatamente a mesma situação.
9. Faça uma simulação antes de avançar
Se você possui FGTS e está planejando comprar um imóvel, vale conhecer previamente o potencial de utilização do saldo dentro da sua estratégia de compra.
A Monte Hermom disponibiliza um Simulador de FGTS para ajudar no planejamento da operação.
Quer simular o uso do FGTS?
Use o Simulador de FGTS da Monte Hermom para explorar o cenário antes de avançar com a operação.
Simular o uso do FGTS →10. Quer entender melhor a fração ideal?
Para quem está analisando copropriedade, condomínio, aquisição de parte de um imóvel ou situações envolvendo participação na propriedade, o tema da fração ideal merece uma leitura específica.
A Monte Hermom também disponibiliza o e-book “O Caminho da Fração Ideal”, material criado para explicar o conceito de forma visual e prática.
Quer entender melhor a fração ideal?
Consulte o e-book “O Caminho da Fração Ideal” para aprofundar o entendimento sobre copropriedade e participação na propriedade.
Conhecer o e-book Fração Ideal →Perguntas frequentes
Ter parte de outro imóvel sempre impede o uso do FGTS?
Não é possível responder apenas pelo percentual. A análise depende da situação do imóvel já pertencente ao trabalhador, da localização, da operação pretendida e das demais regras de utilização do FGTS.
Posso comprar uma fração ideal usando FGTS?
Sim. O Manual da Moradia Própria vigente desde 02/12/2025 prevê essa possibilidade independentemente do percentual a ser adquirido, desde que o imóvel seja destinado à moradia própria e os demais requisitos sejam cumpridos.
Se eu já tenho uma fração, posso comprar o restante com FGTS?
A situação pode ser enquadrável, mas precisa ser analisada documentalmente. A matrícula, os percentuais de propriedade, a forma da aquisição e as demais condições da utilização do FGTS são relevantes.
O Simulador de FGTS substitui a análise do banco?
Não. O simulador é uma ferramenta de planejamento. A utilização efetiva do FGTS depende da análise e do enquadramento da operação segundo as regras vigentes e da documentação apresentada.
Quer analisar seu cenário com mais segurança?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria