Quanto do FGTS Posso Usar na Compra de um Imóvel?
Entenda como calcular o potencial de uso do FGTS na compra de um imóvel, quais fatores influenciam o valor e como simular a utilização do saldo na entrada e no financiamento.

Use o Simulador de FGTS da Monte Hermom para analisar o potencial de utilização do saldo antes de definir sua estratégia de compra.
Acessar o Simulador de FGTS →
1. O saldo disponível é o ponto de partida
O primeiro número que o comprador deve conhecer é o saldo disponível em suas contas vinculadas do FGTS. Esse valor representa o recurso potencialmente disponível para a operação.
Porém, não devemos confundir saldo disponível com valor automaticamente utilizável. A operação precisa atender às regras aplicáveis e passar pela análise responsável pela utilização do FGTS.
2. Quanto maior o saldo, maior o potencial de participação na compra?
Em princípio, um saldo maior oferece mais possibilidades de planejamento. Porém, o valor efetivamente utilizado não depende somente do saldo.
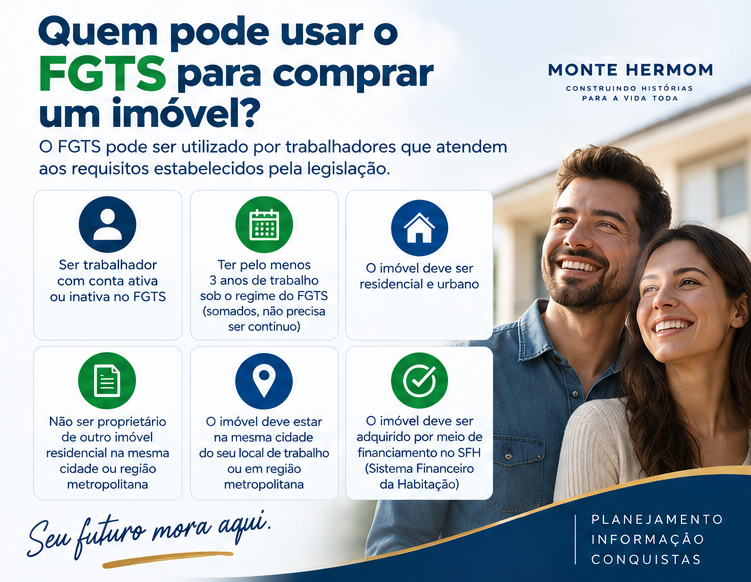
O comprador precisa analisar também o valor do imóvel, a estrutura da entrada, o financiamento, a finalidade residencial, a localização e os demais requisitos aplicáveis.
3. Exemplo de planejamento
Imagine um comprador com R$ 80.000 de saldo no FGTS interessado em um imóvel de R$ 500.000.
Esse saldo não deve ser considerado automaticamente como a entrada completa da compra. Primeiro é necessário verificar quanto a operação exige de entrada, quanto poderá ser financiado e se o trabalhador e o imóvel atendem às condições para utilização do FGTS.
Se a operação for elegível, o saldo poderá representar uma parcela importante dos recursos destinados à aquisição. O restante poderá ser composto por recursos próprios, conforme a estrutura aprovada para o financiamento.
4. O FGTS pode ser usado integralmente na entrada?
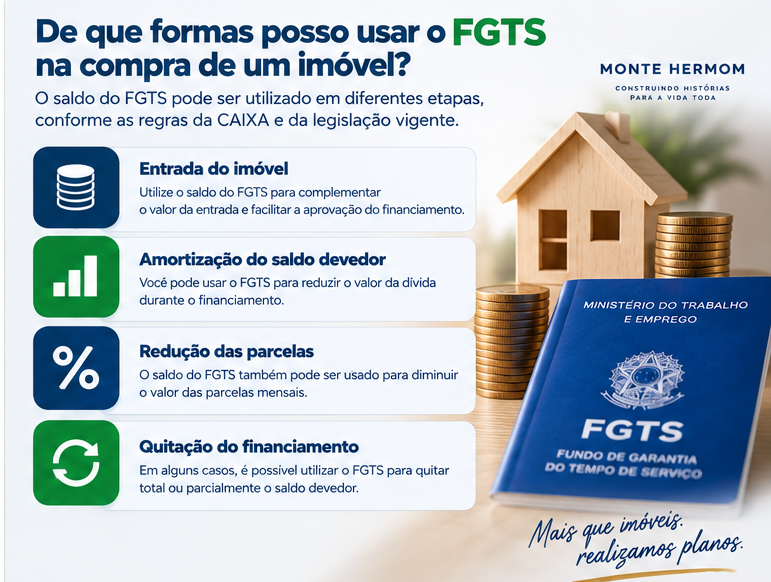
A resposta depende da estrutura da operação. O FGTS pode participar da composição dos recursos da aquisição, mas não significa que o comprador possa simplesmente determinar que todo o saldo será utilizado.
A análise deve considerar as regras vigentes e a documentação apresentada à instituição responsável.
5. Usar mais FGTS ou colocar mais dinheiro próprio?
Essa é uma das decisões mais importantes do planejamento.
Utilizar mais FGTS pode reduzir a necessidade de recursos próprios na entrada. Por outro lado, preservar recursos financeiros próprios pode ser importante para manter uma reserva depois da compra.
Portanto, a pergunta não deve ser apenas “quanto posso usar?”, mas também: “quanto faz sentido usar?”
6. O valor financiado também importa
O uso do FGTS altera a composição dos recursos da compra. Quando o saldo é utilizado na entrada, a necessidade de recursos próprios pode diminuir e, dependendo da estrutura da operação, o valor financiado também pode ser afetado.
Uma redução do saldo financiado pode influenciar o custo total do financiamento, mas a decisão deve ser tomada considerando prazo, sistema de amortização, juros, parcela e capacidade financeira.
7. Não esqueça os custos da compra
Um erro frequente é direcionar todo o dinheiro disponível para a entrada e esquecer que a compra de um imóvel também envolve outros custos.
O planejamento deve reservar espaço para despesas como:
- ITBI;
- registro do imóvel;
- eventuais custos de escritura, quando aplicáveis;
- avaliação do imóvel;
- seguros e tarifas previstos na operação;
- outras despesas relacionadas à contratação e à transferência.
8. Como descobrir o seu cenário?
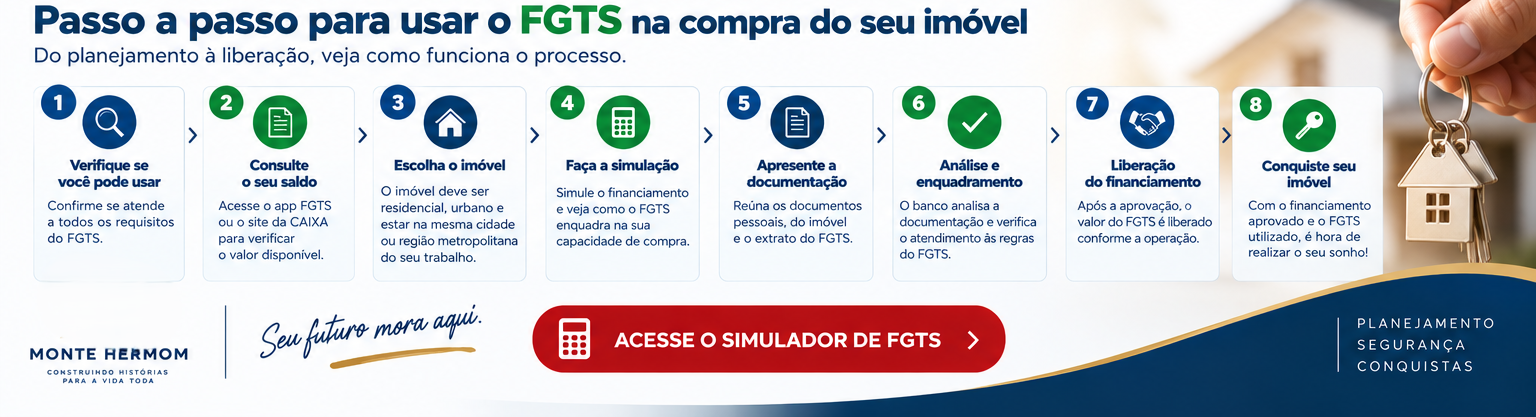
A melhor maneira de começar é reunir quatro informações:
- saldo disponível no FGTS;
- valor aproximado do imóvel;
- recursos próprios disponíveis;
- valor que pretende financiar.
Com esses dados, é possível construir cenários e entender como o FGTS pode participar da compra.
9. Simule antes de decidir
A Monte Hermom disponibiliza um Simulador de FGTS para apoiar essa etapa do planejamento. A ferramenta permite visualizar cenários de utilização do saldo e compreender melhor a relação entre FGTS, entrada e financiamento.
O resultado do simulador é uma estimativa para planejamento. A utilização efetiva do FGTS depende da análise formal e das regras vigentes no momento da contratação.
10. A pergunta certa não é apenas “quanto posso usar?”
Saber o limite potencial é importante, mas uma decisão imobiliária bem planejada vai além disso. O comprador precisa avaliar o impacto da utilização do FGTS sobre a entrada, o financiamento, as parcelas, os custos da aquisição e sua reserva financeira.
Em outras palavras, o melhor uso do FGTS é aquele que contribui para uma compra sustentável e compatível com a realidade financeira do comprador.
Conclusão
Não existe um único percentual que responda quanto todo comprador poderá utilizar do FGTS. O valor depende do saldo disponível e, principalmente, do enquadramento da operação nas regras vigentes.
Por isso, antes de definir a entrada ou assinar o financiamento, faça uma análise completa do cenário. Saber quanto existe no FGTS é apenas o primeiro passo; saber como utilizar esse recurso de forma estratégica é o que pode fazer diferença no planejamento da compra.
Quanto o seu FGTS pode representar na compra?
Faça uma estimativa inicial e veja como o seu saldo pode participar da estrutura de aquisição do imóvel.
Acessar o Simulador de FGTS →Perguntas frequentes
Precisa analisar sua compra?
Se você já possui um imóvel em vista e quer avaliar FGTS, entrada, financiamento e custos da aquisição em conjunto, solicite uma orientação.
Agendar uma orientação →Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria