O Controle Rigoroso do Saldo Devedor Final: Ponto A × Ponto B na Quitação Imobiliária
Entenda como controlar o saldo devedor de um imóvel na planta do Ponto A ao Ponto B, comparar a dívida com a referência inicial e identificar quanto seria necessário amortizar para alcançar um parâmetro de 80%.

1. O problema não é apenas quanto você já pagou
Quando alguém compra um imóvel na planta, é natural acompanhar entrada, parcelas e valores já pagos. Mas existe outra informação que merece atenção: quanto representa o saldo devedor em relação ao valor que serviu de referência para a operação?
Essa pergunta é especialmente importante porque o saldo devedor pode sofrer correções previstas no contrato. Assim, pagar parcelas não significa automaticamente que a relação entre a dívida e a referência inicial esteja melhorando na velocidade esperada.
Por isso, em vez de olhar apenas para o fluxo de pagamentos, este artigo propõe uma leitura simples: Ponto A → evolução da dívida → Ponto B.
2. O que é o Ponto A?
O Ponto A é o momento de referência da operação. É nele que se estabelece o valor que será utilizado como base para acompanhar a exposição financeira ao longo do período analisado.
No caso de um imóvel na planta, essa referência está relacionada ao valor da venda e/ou à avaliação considerada na estrutura inicial da operação, conforme as condições concretas do negócio.
O ponto importante é não misturar essa referência com uma suposta avaliação mensal de mercado. A referência do Ponto A é uma coisa; a evolução do saldo devedor é outra.
3. O que acontece entre o Ponto A e o Ponto B?
Durante a obra, o comprador realiza os pagamentos previstos no fluxo da operação. Ao mesmo tempo, o saldo devedor pode sofrer as atualizações previstas contratualmente.
É justamente aí que pode surgir uma falsa sensação de segurança: o comprador está pagando, mas isso não significa que a exposição financeira esteja necessariamente caindo na mesma proporção.
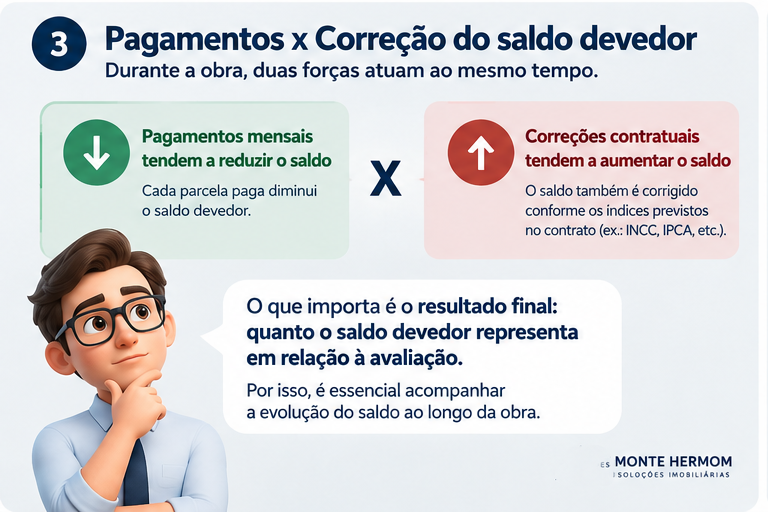
Portanto, o acompanhamento correto não é simplesmente: “Quanto eu já paguei?”
A pergunta mais útil é: “Depois dos pagamentos e das correções, quanto representa o saldo devedor em relação à referência do Ponto A?”
4. O que é o Ponto B?
O Ponto B é o momento em que fazemos a fotografia financeira atual da operação. Aqui, o foco passa para o saldo devedor corrigido e sua comparação com a referência que foi definida no Ponto A.
Em outras palavras, o Ponto B responde à pergunta que realmente interessa para o planejamento: onde a dívida chegou depois de toda a evolução do contrato?
Ponto B: mostra onde o saldo devedor chegou.
Comparação: revela a exposição da operação.
5. Onde entra a referência de 80%?
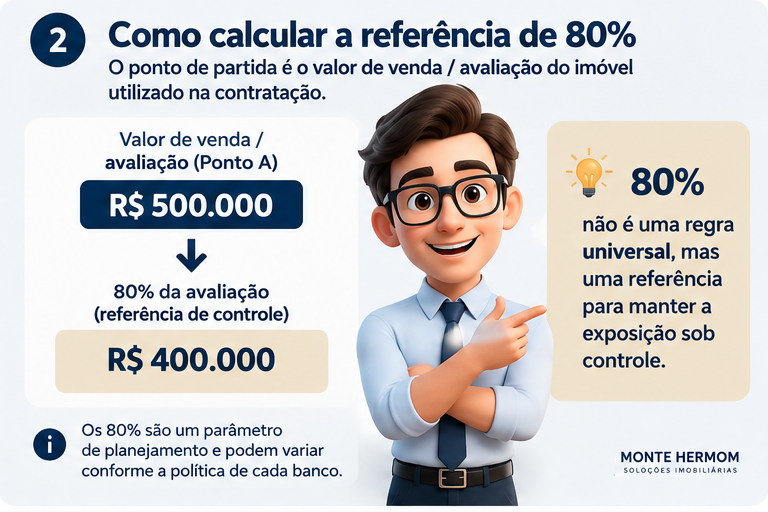
Para transformar essa comparação em uma ferramenta de planejamento, podemos estabelecer um parâmetro: 80% do valor de referência do Ponto A.
Isso não significa que 80% seja uma regra universal de financiamento. Aqui, o percentual funciona como uma linha de controle gerencial para avaliar a exposição da dívida.
Valor de referência do Ponto A × 80% = limite de planejamento
6. Exemplo: R$ 500 mil no Ponto A
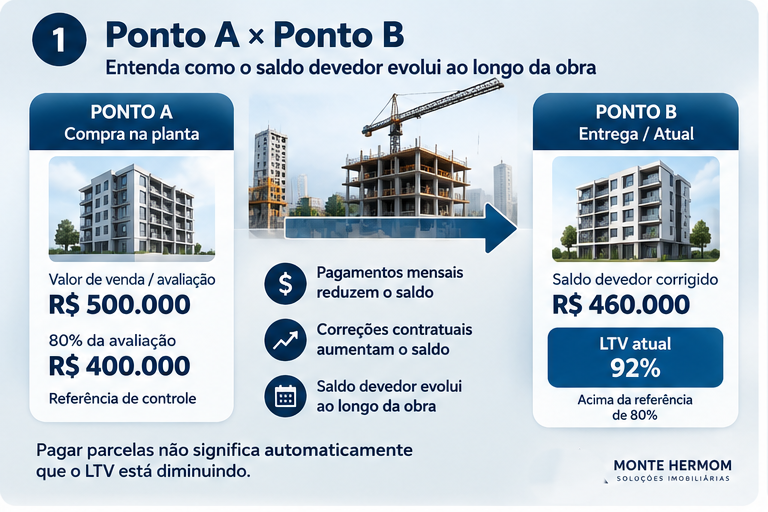
Vamos usar um exemplo didático. No Ponto A, considere uma referência de R$ 500.000.
R$ 500.000 × 80% = R$ 400.000
Portanto, nesse modelo de planejamento, R$ 400.000 passa a ser o valor de referência para comparar o saldo devedor no Ponto B.
Agora imagine que, depois dos pagamentos e das correções contratuais, o saldo devedor corrigido no Ponto B seja de R$ 460.000.
R$ 460.000 ÷ R$ 500.000 × 100 = 92%
O resultado é claro: a dívida representa 92% da referência do Ponto A. Nesse exemplo, ela está R$ 60.000 acima do parâmetro de 80%.
R$ 460.000 − R$ 400.000 = R$ 60.000
Matematicamente, esses R$ 60.000 representam o valor adicional que precisaria ser amortizado para levar o saldo de R$ 460.000 para R$ 400.000, antes de considerar as condições concretas de uma amortização, custos e novas atualizações do contrato.
7. Por que simplesmente pagar parcelas pode não resolver?
Porque o saldo devedor não deve ser analisado isoladamente pelo valor nominal dos pagamentos realizados.
Imagine que uma pessoa tenha pago R$ 30.000 durante determinado período. Se, no mesmo intervalo, as correções previstas no contrato tiverem produzido impacto relevante sobre o saldo, a redução líquida da dívida pode ser diferente da expectativa criada apenas olhando para os pagamentos.
É por isso que a pergunta “quanto já paguei?” precisa ser acompanhada de outra: “quanto ainda devo no Ponto B?”
8. O que a análise Ponto A × Ponto B revela?
- qual era a referência no início da operação;
- quanto foi pago ao longo do período;
- quanto o saldo devedor representa no Ponto B;
- qual é a distância entre o saldo atual e o parâmetro de planejamento.
Essa leitura é mais útil do que olhar apenas para a quantidade de parcelas pagas, porque transforma a operação em uma relação que pode ser acompanhada ao longo do tempo.
9. E se o saldo estiver acima dos 80%?
Primeiro, não significa automaticamente que exista problema contratual, inadimplência ou impossibilidade de financiamento. O percentual de 80% é apenas o parâmetro de planejamento adotado neste artigo.
O resultado significa que a exposição calculada está acima da linha de controle escolhida. A partir daí, vale investigar as causas e testar alternativas.
- Conferir o saldo devedor atualizado.
- Verificar os índices e critérios de correção previstos no contrato.
- Conferir como os pagamentos foram apropriados.
- Recalcular a referência de 80% do Ponto A.
- Calcular a diferença entre o saldo do Ponto B e o parâmetro de controle.
- Simular uma eventual amortização extraordinária.
- Avaliar a disponibilidade de caixa sem comprometer a reserva financeira.
10. O que não devemos fazer nessa análise?
O primeiro erro é tratar os 80% como uma regra universal. O segundo é atualizar automaticamente a referência do Ponto A como se ela acompanhasse o saldo devedor mês a mês. O terceiro é considerar que todo valor pago representa redução equivalente do saldo.
Também é importante não confundir o cálculo gerencial com o saldo oficial de quitação. A instituição responsável pela operação deve fornecer o valor oficial quando a liquidação for efetivamente planejada.
11. Como transformar a análise em uma rotina de controle?
O ideal é não esperar a entrega das chaves ou o momento da quitação para fazer a primeira análise. O acompanhamento pode ser feito em pontos definidos da operação.
Dessa maneira, o proprietário consegue perceber com antecedência se a dívida está convergindo para o parâmetro planejado ou se será necessário aumentar a amortização futura.
12. Simule antes de tomar uma decisão
Uma simulação não substitui o saldo oficial do contrato, mas pode ajudar a responder perguntas importantes antes de movimentar uma quantia relevante de dinheiro.
Quer colocar o Ponto A × Ponto B no seu cenário?
Use os simuladores da Monte Hermom para explorar diferentes possibilidades de financiamento e amortização antes de tomar uma decisão.
Acessar os simuladores →13. E quando a conta precisa ser personalizada?
Existem operações em que uma análise genérica não é suficiente. O contrato pode ter regras específicas, diferentes formas de atualização, pagamentos em momentos distintos e condições que alteram a forma de interpretar o saldo.
Nesses casos, o melhor caminho é reunir os documentos, identificar a referência do Ponto A, levantar o saldo corrigido do Ponto B e analisar a estrutura completa antes de decidir pela amortização ou quitação.
Quer analisar o seu caso?
Se você já tem um imóvel na planta, um saldo devedor corrigido ou uma decisão de amortização pela frente, deixe seus dados para receber orientação sobre o seu cenário.
14. Quer continuar aprendendo?
O controle do saldo devedor faz parte de uma análise maior de crédito, financiamento, amortização e planejamento patrimonial. Se você quiser aprofundar seus conhecimentos antes de tomar uma decisão, consulte também a Biblioteca Monte Hermom.
Explorar a Biblioteca Monte Hermom →
Perguntas frequentes
O que é o Ponto A nesta análise?
É o momento de referência da contratação ou aquisição, no qual se define o valor de referência utilizado para acompanhar a exposição da operação. Em imóveis na planta, essa referência pode ser a venda ou a avaliação considerada na estrutura inicial da operação, conforme o contrato e as regras aplicáveis.
O que é o Ponto B?
É o momento posterior em que se verifica o saldo devedor corrigido e se compara esse saldo com a referência definida no Ponto A. O objetivo é descobrir como a relação entre dívida e referência evoluiu.
O valor de referência do Ponto A é atualizado todos os meses?
Não se deve presumir isso. No cenário de imóveis na planta tratado neste artigo, a referência do Ponto A é mantida para efeito da comparação durante o período considerado, enquanto o saldo devedor pode sofrer as correções previstas no contrato. O comportamento concreto deve ser confirmado na operação.
O que significa usar 80% como referência?
Neste artigo, 80% é um parâmetro de planejamento. Se a referência do Ponto A for R$ 500.000, por exemplo, 80% corresponde a R$ 400.000. A comparação serve para identificar a exposição da dívida e não representa uma regra universal de todos os bancos ou contratos.
Se eu pagar parcelas, o saldo devedor necessariamente ficará abaixo de 80%?
Não necessariamente. Os pagamentos podem reduzir a obrigação, mas o saldo também pode sofrer correções previstas contratualmente. Por isso, o que precisa ser acompanhado é o resultado líquido no Ponto B e sua relação com a referência do Ponto A.
Como saber quanto preciso amortizar para chegar a 80%?
No modelo didático deste artigo, primeiro se calcula 80% da referência do Ponto A. Depois, compara-se esse valor com o saldo devedor corrigido no Ponto B. A diferença positiva entre os dois valores representa, matematicamente, o montante que precisaria ser amortizado para atingir o parâmetro de planejamento, antes de considerar outras condições da operação.
O saldo devedor do artigo é o mesmo valor oficial para quitação?
Não. O cálculo apresentado é uma ferramenta de compreensão e planejamento. Para quitar uma operação, é necessário solicitar ao credor o saldo oficial de liquidação na data pretendida.
Quer analisar seu planejamento?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria