Crédito para Casa: Como Funciona e Como se Preparar para Comprar seu Imóvel
Crédito para casa: entenda como funciona o financiamento de um imóvel, quais fatores influenciam a análise de crédito, a importância da entrada, do FGTS, da renda e da documentação antes de comprar sua casa própria.

Comprar uma casa própria é uma decisão que envolve muito mais do que escolher um imóvel e descobrir seu preço.
Para muitas famílias, a aquisição depende de uma combinação entre recursos próprios, entrada, FGTS e crédito imobiliário. Por isso, entender como funciona o crédito para casa antes de iniciar uma negociação pode evitar decisões tomadas apenas pela emoção.
O primeiro passo não deveria ser simplesmente perguntar: “Quanto o banco consegue financiar?”
O planejamento começa com uma pergunta mais ampla: “Qual imóvel cabe de forma sustentável no meu planejamento financeiro?”
1. O que significa crédito para casa?
Quando uma pessoa fala em crédito para casa, normalmente está procurando uma forma de viabilizar a compra de um imóvel residencial sem precisar desembolsar integralmente o valor da aquisição de uma só vez.
No mercado imobiliário, uma das principais formas de fazer isso é por meio do financiamento imobiliário.
Nesse modelo, o comprador utiliza recursos próprios para uma parte da operação e busca crédito junto a uma instituição financeira para complementar a aquisição, observadas as condições e regras aplicáveis.
Portanto, quando alguém pesquisa no Google por “crédito para comprar casa”, “financiamento para casa” ou “crédito imobiliário”, está procurando respostas para uma necessidade muito semelhante: entender como transformar o planejamento financeiro em uma possibilidade concreta de aquisição.
2. Crédito para casa não começa no banco
Um erro comum é escolher primeiro o imóvel e somente depois descobrir se a operação cabe no orçamento.
O planejamento pode começar antes.
É importante levantar os recursos disponíveis e estabelecer uma faixa de valor para a compra.
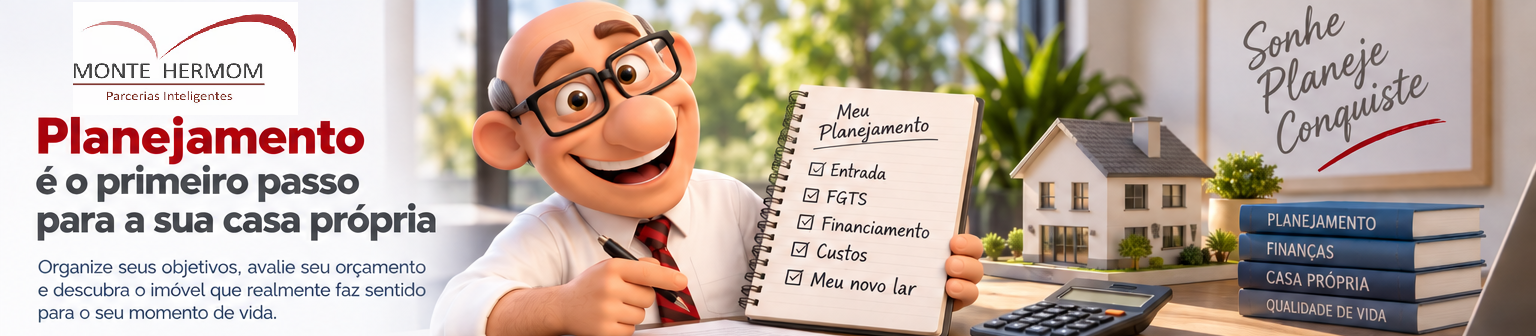
- quanto existe disponível para a entrada;
- se há saldo de FGTS que possa ser utilizado;
- qual é a renda disponível para a operação;
- quais outros compromissos financeiros já existem;
- quais custos adicionais estarão envolvidos na compra;
- qual faixa de valor de imóvel faz sentido para o planejamento.
Dessa forma, o financiamento passa a ser uma parte de uma estratégia de compra, e não o único elemento da decisão.
3. Quais fatores influenciam o crédito para comprar uma casa?
A análise de crédito não depende de uma única informação. A instituição financeira considera as características do comprador e da operação para avaliar as condições de financiamento.
Entre os elementos que precisam ser observados estão:
- renda e capacidade de pagamento;
- comprometimentos financeiros existentes;
- valor do imóvel;
- valor disponível para entrada;
- prazo pretendido;
- características do financiamento;
- situação documental do comprador;
- documentação e condições do imóvel.
Por isso, duas pessoas interessadas em casas de valores semelhantes podem receber análises diferentes, pois suas situações financeiras e características da operação também podem ser diferentes.
4. A entrada é uma parte importante da compra
A entrada é um dos principais pontos do planejamento de quem procura crédito para casa.
Quanto maior for a parcela de recursos próprios utilizada na aquisição, menor pode ser a necessidade de financiamento, dependendo das condições da operação.
Mas isso não significa que utilizar todo o dinheiro disponível como entrada seja automaticamente a melhor decisão.
O comprador também precisa considerar os custos da própria aquisição e preservar uma reserva financeira compatível com sua realidade.
5. E o FGTS na compra da casa própria?
O FGTS pode representar um recurso importante para algumas pessoas que estão planejando comprar um imóvel residencial.
Entretanto, o saldo disponível não deve ser considerado automaticamente como dinheiro livre para qualquer operação imobiliária.
A utilização depende das regras vigentes e do enquadramento do trabalhador, do imóvel e da operação.
Por isso, antes de contar com o FGTS para completar a entrada ou reduzir o saldo financiado, é importante verificar se a operação atende aos requisitos.
Quer verificar o potencial de uso do seu FGTS?
Faça uma simulação e tenha uma visão inicial do seu cenário antes de avançar com a compra da casa própria.
Simular o uso do FGTS →6. A renda precisa comportar a operação
Outro ponto essencial para quem procura financiamento de casa é a capacidade de pagamento.
A prestação do financiamento fará parte do orçamento por um período determinado. Por isso, não basta olhar somente para o valor que o banco poderia financiar.
É necessário observar o conjunto da vida financeira:
- renda mensal;
- outras parcelas existentes;
- despesas recorrentes;
- valor da entrada;
- prazo do financiamento;
- custos relacionados à propriedade do imóvel.
Uma simulação antecipada ajuda justamente a transformar essas informações em cenários que podem ser comparados.
7. O imóvel também precisa passar por análise
O financiamento não envolve somente o comprador. O imóvel também faz parte da operação.
A documentação, as características do imóvel, sua situação registral e os procedimentos necessários para a operação precisam ser observados.
Isso explica por que encontrar uma casa dentro do orçamento não significa, por si só, que o financiamento estará automaticamente aprovado.
8. Documentação: não deixe para a última hora
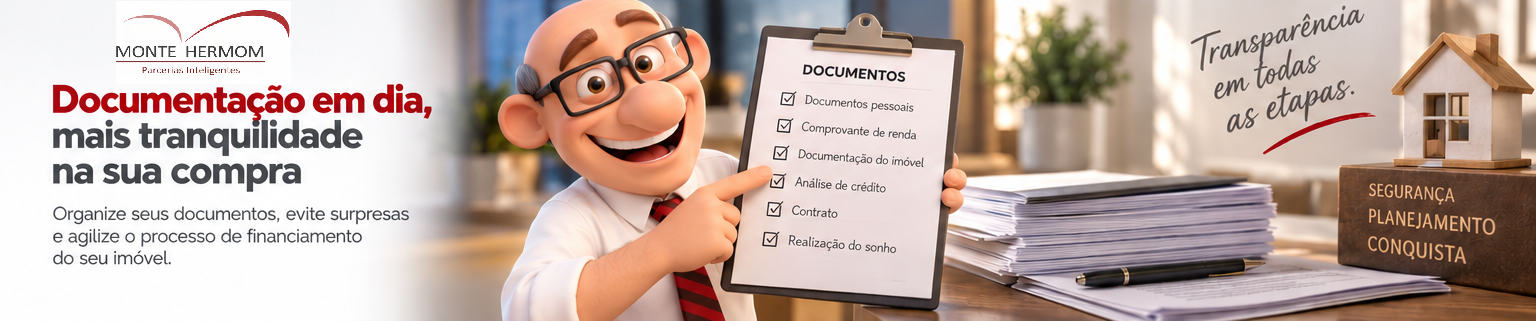
A documentação é uma etapa que pode influenciar diretamente o andamento da compra.
Dependendo da operação, serão necessários documentos relacionados ao comprador, à renda, ao estado civil, ao imóvel e aos demais participantes da negociação.
Organizar essa documentação antecipadamente pode facilitar a identificação de pendências e reduzir surpresas durante o processo.
9. Quanto posso financiar para comprar minha casa?
Essa é provavelmente uma das primeiras perguntas de quem começa a pesquisar crédito para casa própria.
Mas não existe uma resposta única que possa ser aplicada a todas as pessoas.
O valor possível depende das condições da operação e da análise realizada pela instituição financeira.
Por isso, uma simulação é muito mais útil do que trabalhar apenas com uma estimativa genérica.
Você pode comparar diferentes valores de imóvel, entradas e prazos e observar como essas mudanças alteram o cenário.
Quer descobrir um cenário para sua compra?
Utilize os simuladores da Monte Hermom para começar o planejamento da sua operação imobiliária.
Acessar os simuladores →10. Crédito para casa: faça as contas antes de escolher o imóvel
O preço anunciado de uma casa é apenas uma parte da decisão.
Quem está planejando comprar precisa olhar para o conjunto da operação:
- valor do imóvel;
- recursos próprios disponíveis;
- entrada;
- possível utilização do FGTS;
- valor a financiar;
- prazo;
- prestação;
- custos da aquisição;
- documentação;
- capacidade de manter o compromisso financeiro.
Essa visão evita que a pessoa escolha uma casa apenas porque conseguiu chegar ao valor da prestação em uma primeira simulação.
11. Crédito para casa e planejamento da casa própria
O financiamento pode ser uma ferramenta para realizar o projeto da casa própria, mas ele precisa estar integrado ao planejamento financeiro.
Antes de assinar qualquer compromisso, vale comparar cenários, entender os custos e verificar se a operação faz sentido para sua realidade.
Para quem está começando agora, também é importante conhecer as etapas da compra de um imóvel e entender quais decisões devem ser tomadas antes da assinatura do contrato.
Está começando a planejar seu primeiro imóvel?
A Monte Hermom disponibiliza materiais gratuitos para ajudar você a compreender melhor o processo de compra e planejamento da casa própria.
Conhecer os e-books e materiais gratuitos →12. O que analisar antes de solicitar o crédito para comprar uma casa?
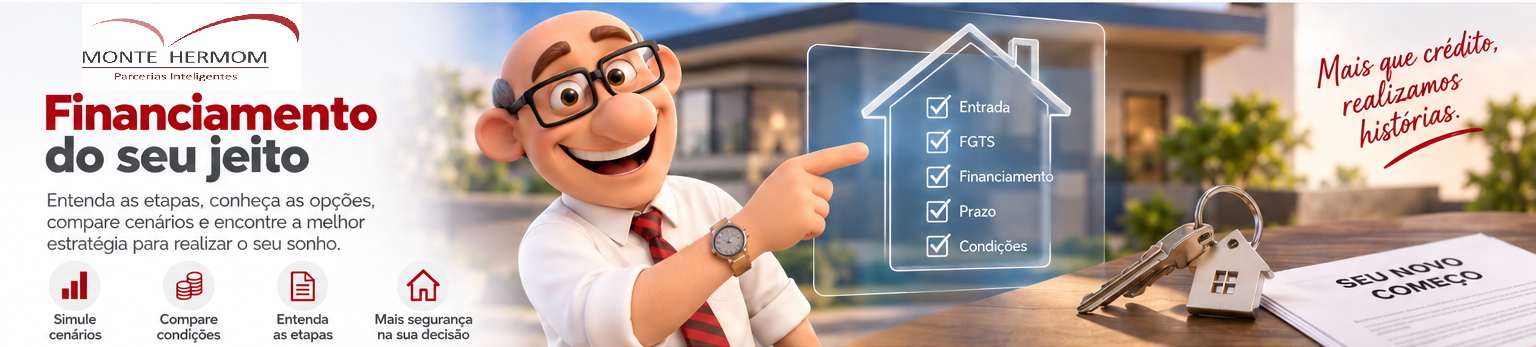
Antes de avançar, faça uma espécie de checklist da operação.
- Imóvel: qual é o valor e a situação documental?
- Entrada: quanto você realmente pretende utilizar?
- FGTS: existe saldo e a operação pode ser enquadrada?
- Renda: qual é a realidade financeira da família?
- Financiamento: qual valor precisará ser financiado?
- Prazo: qual período será considerado?
- Custos: quais despesas acompanham a compra?
- Documentação: existe alguma pendência?
- Planejamento: a operação permanece confortável no orçamento?
Quanto mais cedo essas perguntas forem respondidas, mais consciente tende a ser a escolha do imóvel e da estrutura de financiamento.
13. Simule antes de tomar uma decisão
A simulação não substitui a análise formal de crédito. Ela serve para planejar.
Ao testar diferentes valores de imóvel, entrada e prazo, você consegue visualizar possibilidades e entender melhor o impacto de cada decisão.
A Monte Hermom disponibiliza ferramentas de simulação para apoiar esse planejamento.
Comece sua simulação de financiamento
Antes de escolher sua casa, explore os cenários possíveis para a sua operação imobiliária.
Simular financiamento →14. Casa própria exige planejamento, não apenas aprovação de crédito
Conseguir uma análise de crédito favorável é uma etapa importante, mas não deve ser o único critério para decidir pela compra.
A casa própria precisa estar alinhada ao planejamento financeiro, à realidade da família e aos objetivos de longo prazo.
Por isso, quem está pesquisando crédito para casa deve olhar além da pergunta “quanto o banco financia?”.
As perguntas mais importantes são:
- qual imóvel realmente faz sentido?
- quanto posso comprometer?
- quanto devo reservar para a entrada?
- posso utilizar FGTS?
- quais serão os custos da compra?
- como ficará meu orçamento depois da aquisição?
É essa visão conjunta que transforma o financiamento em uma ferramenta de planejamento para a realização da casa própria.
Perguntas frequentes
O que é crédito para casa?
Crédito para casa é uma forma de obter recursos para viabilizar a aquisição de um imóvel residencial. Uma das principais modalidades é o financiamento imobiliário, no qual a instituição financeira analisa o perfil do comprador, a operação e o imóvel.
Posso financiar uma casa sem ter todo o dinheiro para comprar à vista?
Sim. O financiamento imobiliário existe justamente para permitir que o comprador utilize recursos próprios e, quando aprovado, recursos de uma instituição financeira para completar a aquisição. As condições dependem da análise da operação.
O FGTS pode ajudar na compra da casa própria?
Em determinadas situações, o FGTS pode ser utilizado na aquisição de imóvel residencial, desde que o trabalhador, o imóvel e a operação atendam às regras vigentes. É importante verificar o enquadramento antes de considerar o saldo como recurso disponível para a compra.
Quanto preciso dar de entrada para comprar uma casa?
Não existe um único percentual que sirva para todas as operações. O valor da entrada depende das características do imóvel, da modalidade de financiamento, das condições da instituição financeira, da capacidade financeira do comprador e do enquadramento da operação.
Minha renda influencia o crédito para comprar uma casa?
Sim. A renda é um dos elementos considerados na análise de crédito. A instituição financeira avalia a capacidade de pagamento e as características da operação para determinar as condições que podem ser oferecidas.
Posso usar um simulador antes de solicitar o financiamento?
Sim. A simulação é uma ferramenta importante de planejamento. Ela permite avaliar cenários de valor do imóvel, entrada, financiamento e capacidade de pagamento antes de avançar para uma análise formal.
Quer analisar seu cenário para comprar sua casa?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria