Financiamento de Casa: Entenda as Etapas Antes de Comprar seu Imóvel
Financiamento de casa: entenda como funciona o financiamento imobiliário, conheça as principais etapas, entrada, renda, FGTS, documentação, custos e veja por que simular antes de comprar pode ajudar no planejamento.

Encontrar uma casa que combina com o que você procura é apenas uma parte do processo de compra.
Para muitas pessoas, o próximo passo é entender como viabilizar financeiramente a aquisição. É nesse momento que surge a busca por financiamento de casa.
O financiamento imobiliário pode permitir que o comprador utilize recursos próprios em conjunto com crédito concedido por uma instituição financeira, conforme as condições da operação.
Mas antes de assumir um compromisso de longo prazo, é importante entender como o processo funciona.
1. O que é financiamento de casa?
O financiamento de casa é uma modalidade de crédito utilizada para viabilizar a aquisição de um imóvel residencial.
Em linhas gerais, o comprador participa da aquisição com seus próprios recursos e busca crédito para complementar o valor necessário, observadas as condições estabelecidas pela instituição financeira.
O imóvel e o comprador fazem parte da análise.
Por isso, não basta encontrar uma casa e saber seu preço. É necessário verificar se a operação pode ser estruturada de maneira compatível com a situação financeira e documental dos envolvidos.
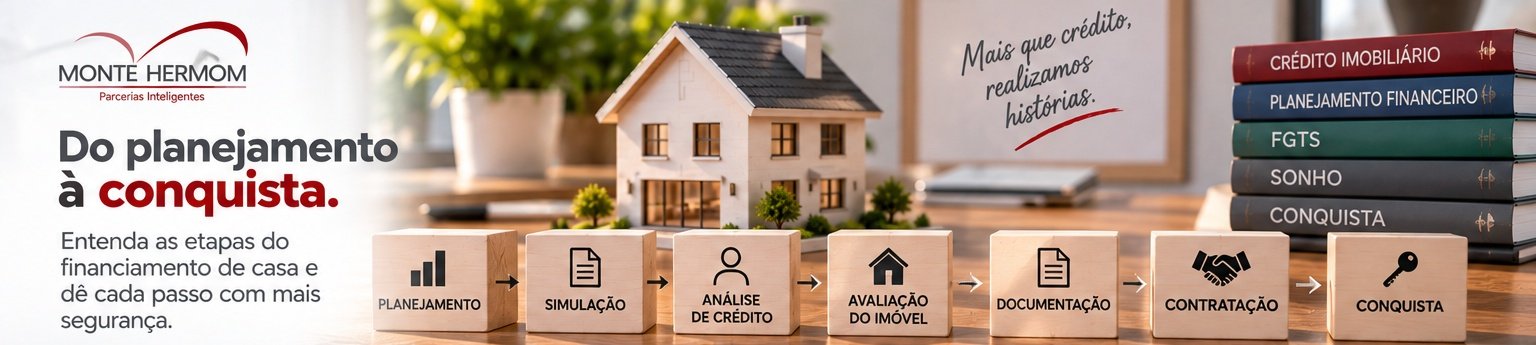
2. O financiamento começa antes da escolha definitiva da casa
Uma boa prática de planejamento é conhecer sua realidade financeira antes de escolher definitivamente o imóvel.
Isso permite estabelecer uma faixa de preço mais coerente e evitar que a decisão seja baseada apenas na aparência ou localização de uma determinada casa.
Antes de procurar o imóvel, procure entender:
- quanto possui para a entrada;
- quanto poderá utilizar de outros recursos elegíveis;
- se existe possibilidade de utilizar FGTS;
- qual é sua renda;
- quais compromissos financeiros já possui;
- qual faixa de prestação faz sentido para seu orçamento;
- quais custos adicionais deverão ser considerados.
Essa preparação ajuda a transformar a procura pelo imóvel em uma busca mais objetiva.
3. A entrada no financiamento de uma casa
A entrada é um dos primeiros pontos que precisam ser considerados por quem pretende financiar uma casa.
Ela representa a parcela da aquisição que não será coberta pelo crédito financiado e que deverá ser estruturada com os recursos disponíveis para a operação.
Dependendo do caso, podem existir diferentes fontes de recursos, desde que sejam admitidas pelas regras da operação.
Porém, o comprador não deve pensar somente em quanto consegue colocar como entrada.
É necessário preservar recursos para os demais custos da compra e para a própria organização financeira após a aquisição.
4. O FGTS pode participar da operação
O FGTS pode ser um recurso relevante no planejamento de uma compra de imóvel residencial para quem atende aos requisitos de utilização.
A possibilidade de utilização depende das regras vigentes e das características específicas do trabalhador, do imóvel e da operação.
Por isso, não é recomendável considerar automaticamente todo saldo de FGTS como recurso disponível para a compra sem verificar primeiro o enquadramento.
Quer começar pelo seu cenário de FGTS?
Utilize o Simulador de FGTS da Monte Hermom para organizar suas possibilidades antes de avançar.
Simular o uso do FGTS →5. Como funciona a análise de crédito?
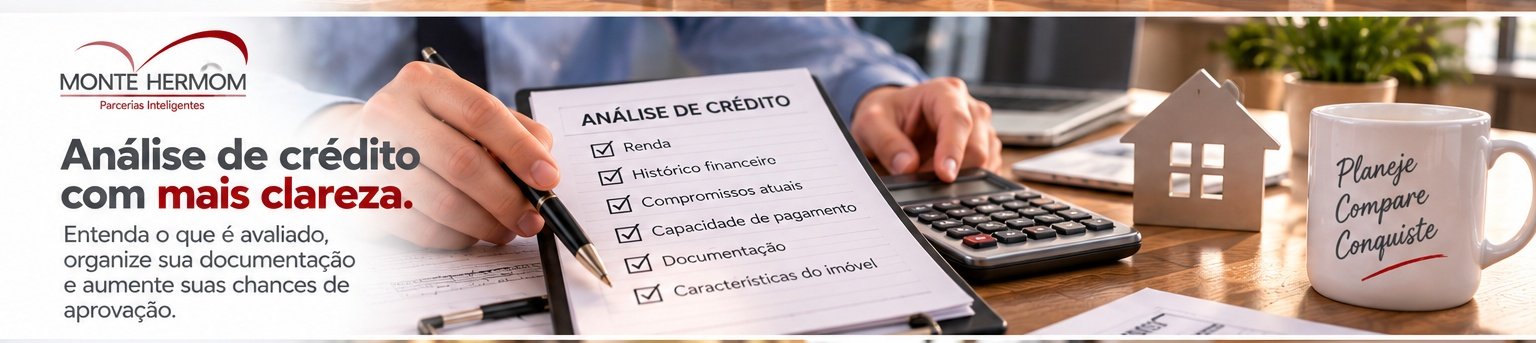
Quando você solicita um financiamento imobiliário, a instituição financeira precisa analisar as características da operação.
A análise pode considerar informações relacionadas ao comprador, à renda, aos compromissos financeiros, ao imóvel e aos demais elementos necessários para avaliar a operação.
Por isso, o fato de uma pessoa conseguir pagar determinado valor mensal não significa automaticamente que aquele será o valor efetivamente aprovado.
A aprovação depende dos critérios e procedimentos da instituição responsável pela análise.
6. A renda e a capacidade de pagamento
A renda é um dos elementos fundamentais para quem pretende obter crédito para comprar uma casa.
Mas é importante olhar além da renda bruta ou do valor que entra mensalmente.
O planejamento deve considerar também os compromissos existentes e as despesas que continuarão depois da aquisição.
Antes de assumir uma prestação, pergunte:
- quanto da renda já está comprometido?
- quanto ficará disponível depois das despesas habituais?
- existem outros financiamentos ou empréstimos?
- o orçamento suporta imprevistos?
- a compra preservará uma reserva financeira?
Essas perguntas ajudam a analisar a compra de maneira mais ampla.
7. Escolha do imóvel: o banco também analisa a casa
No financiamento imobiliário, o imóvel é parte fundamental da operação.
Por isso, a documentação e as características da casa precisam ser verificadas.
Uma propriedade pode estar dentro do orçamento do comprador e, ainda assim, apresentar alguma questão documental ou operacional que precise ser solucionada antes da contratação.
Isso torna importante verificar a situação do imóvel antes de assumir compromissos irreversíveis.
8. Documentação do financiamento de casa
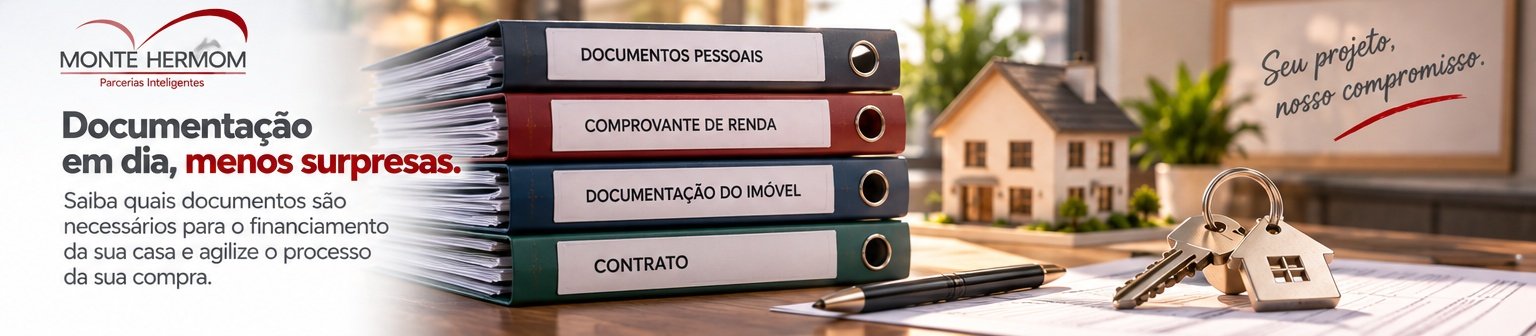
A documentação faz parte do processo de financiamento e pode envolver informações do comprador e do imóvel.
Organizar os documentos antecipadamente ajuda a identificar eventuais pendências e facilita o acompanhamento das etapas.
Entre os documentos e informações que podem ser solicitados, conforme a operação, estão:
- documentos pessoais;
- comprovantes de renda;
- informações sobre estado civil;
- documentação do imóvel;
- matrícula e informações registrais;
- documentos relacionados à operação.
9. Avaliação do imóvel
Outra etapa relevante é a avaliação do imóvel, conforme os procedimentos adotados na operação.
A avaliação não deve ser confundida com uma simples comparação entre anúncios.
Existem critérios técnicos e procedimentos específicos para determinar os parâmetros considerados na operação.
Por isso, o valor que o comprador deseja pagar e os valores considerados na análise podem precisar ser comparados dentro das regras aplicáveis.
10. Quanto custa financiar uma casa?
Quando alguém pesquisa financiamento de casa, normalmente pensa primeiro na prestação.
Mas o custo de uma operação imobiliária não deve ser analisado apenas pela parcela mensal.
É importante observar a estrutura completa da operação e os custos relacionados à contratação e à aquisição do imóvel.
Dependendo do caso, podem existir despesas relacionadas a:
- entrada;
- ITBI;
- registro;
- avaliação;
- documentação;
- seguros;
- encargos da operação;
- mudança e eventuais adequações do imóvel.
É por isso que o planejamento financeiro deve considerar o custo total da compra, e não somente o valor da prestação.
11. SAC ou PRICE: por que conhecer o sistema de amortização?
Ao analisar um financiamento imobiliário, você pode encontrar diferentes sistemas de amortização.
Entre os sistemas conhecidos estão o SAC e o PRICE.
Eles possuem características diferentes na forma como as parcelas e a amortização do saldo devedor evoluem ao longo do tempo.
Por isso, não é suficiente comparar somente a primeira prestação. É importante compreender como o financiamento se comporta durante o prazo considerado.
Compare cenários antes de escolher
Utilize os simuladores da Monte Hermom para visualizar diferentes possibilidades de financiamento e organizar sua decisão.
Acessar os simuladores →12. Prazo do financiamento: mais tempo nem sempre significa apenas uma coisa
O prazo é outro elemento importante na estrutura do financiamento.
Um prazo mais longo pode alterar o valor das prestações e a estrutura financeira da operação.
Por isso, ao comparar alternativas, vale observar não apenas o valor mensal, mas também a evolução do saldo e o custo da operação dentro do cenário analisado.
A escolha do prazo deve estar relacionada à capacidade financeira e aos objetivos do comprador.
13. Posso financiar uma casa usada?
O financiamento imobiliário pode envolver diferentes tipos de imóveis, conforme as regras e condições da instituição financeira.
Casas usadas podem fazer parte de operações de financiamento, desde que o comprador, o imóvel e a operação atendam aos requisitos aplicáveis.
Nesse caso, a análise documental do imóvel merece atenção especial, pois a situação registral precisa estar compatível com a operação.
14. E uma casa nova?
Imóveis novos também podem ser objeto de financiamento, observadas as condições da operação.
Em determinadas situações, a documentação e o fluxo de contratação podem apresentar características diferentes de uma compra de imóvel usado.
Por isso, é importante analisar o caso concreto em vez de presumir que todas as operações imobiliárias seguem exatamente o mesmo caminho.
15. O primeiro imóvel merece planejamento especial
Para quem está comprando a primeira casa, o financiamento pode parecer mais complexo porque envolve muitas decisões ao mesmo tempo.
Entrada, FGTS, renda, custos, documentação, avaliação, amortização e prazo são temas que precisam ser compreendidos.
Informação antes da negociação pode ajudar o comprador a fazer perguntas melhores e comparar cenários com mais clareza.
Está comprando seu primeiro imóvel?
Conheça os e-books gratuitos da Monte Hermom e aprofunde seu conhecimento antes de avançar para a compra.
Ler os e-books gratuitos →16. O que fazer antes de financiar uma casa?
Antes de iniciar uma operação, vale seguir um checklist.
- Defina o objetivo: determine o tipo de imóvel e a região desejada.
- Organize os recursos: identifique quanto possui para entrada e demais despesas.
- Verifique o FGTS: analise se existe possibilidade de utilização.
- Conheça sua renda: observe também seus compromissos financeiros atuais.
- Faça simulações: compare diferentes valores e prazos.
- Pesquise o imóvel: avalie localização, características e documentação.
- Considere os custos: não olhe apenas para o preço da casa.
- Organize os documentos: antecipe a preparação das informações necessárias.
- Analise a operação: entenda as condições antes de assumir compromissos.
17. Simular antes de comprar pode mudar sua estratégia
Imagine duas situações.
Na primeira, o comprador encontra uma casa e começa imediatamente a negociar.
Na segunda, ele primeiro simula diferentes valores, analisa a entrada, verifica seus recursos e estabelece uma faixa de compra.
A segunda abordagem permite chegar à procura do imóvel com uma visão financeira mais organizada.
É justamente essa uma das funções de um simulador: ajudar no planejamento antes da contratação.
Faça sua simulação
Explore os simuladores da Monte Hermom e comece a avaliar diferentes cenários para sua compra.
Simular financiamento →18. Financiamento de casa exige informação
Financiar uma casa pode ser uma ferramenta importante para viabilizar a aquisição de um imóvel, mas a decisão precisa ser analisada de forma completa.
O comprador deve conhecer seus recursos, entender a entrada, verificar o possível uso do FGTS, avaliar a renda, conhecer os custos, analisar o imóvel e compreender as condições do financiamento.
Quanto mais cedo essas informações forem organizadas, mais preparada estará a pessoa para comparar possibilidades.
A casa própria é um projeto importante. O financiamento deve ser tratado como parte desse projeto, e não como uma decisão isolada.
Quer analisar seu cenário?
A Monte Hermom oferece simuladores, conteúdos educativos, e-books e orientação para quem está planejando uma operação imobiliária.
Agendar uma consulta →Perguntas frequentes
Como funciona o financiamento de uma casa?
O financiamento imobiliário permite que o comprador utilize recursos de uma instituição financeira para complementar os recursos necessários à aquisição do imóvel, conforme as condições e regras da operação. A instituição analisa o comprador, o imóvel e a operação antes da contratação.
Preciso ter entrada para financiar uma casa?
Em uma operação de financiamento, normalmente existe uma parcela da aquisição que precisa ser coberta por recursos próprios e, quando permitido, por outros recursos elegíveis. O valor necessário depende das características da operação e das condições aplicáveis.
Posso usar o FGTS no financiamento da casa?
Em determinadas situações, o FGTS pode ser utilizado na aquisição de imóvel residencial. A possibilidade depende do atendimento às regras vigentes e do enquadramento do trabalhador, do imóvel e da operação.
A renda influencia o financiamento de uma casa?
Sim. A renda e os compromissos financeiros do comprador fazem parte dos elementos considerados na análise de crédito. As condições finais dependem da análise realizada pela instituição financeira.
Posso financiar uma casa antes de escolher o imóvel?
A simulação pode ser feita antes da escolha definitiva do imóvel e é útil para planejamento. A contratação efetiva, entretanto, depende da análise da operação e das características do imóvel escolhido.
Quanto tempo demora para financiar uma casa?
O prazo do processo pode variar conforme a operação, a instituição financeira, a documentação, a análise do comprador, a avaliação do imóvel e outras etapas. Por isso, é importante organizar a documentação e acompanhar cada fase.
Quer analisar seu financiamento de casa?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria