Financiamento Imobiliário: Como Funciona, Entrada, Prazo e Parcela
Entenda como funciona o financiamento imobiliário, o papel da entrada, prazo, taxa de juros, CET, SAC, PRICE e como comparar cenários antes de comprar um imóvel.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Financiamento · Publicado em 05/09/2026
"
alt="Financiamento Imobiliário: Como Funciona, Entrada, Prazo e Parcela"
width="1200"
height="630"
>
Financiar um imóvel não é apenas conseguir crédito: é escolher uma estrutura de compra que faça sentido para o seu orçamento e para o seu projeto de vida.
O que é financiamento imobiliário?
O financiamento imobiliário permite comprar um imóvel utilizando uma
combinação de recursos próprios e crédito. Em uma operação tradicional,
o comprador utiliza a entrada para complementar o valor que será financiado
e passa a pagar o saldo devedor em parcelas ao longo do prazo contratado.
Na prática, a instituição financeira analisa o comprador, o imóvel e as
condições da operação antes de definir quanto poderá ser financiado.
Por isso, o valor do imóvel anunciado não é suficiente para saber qual
será a parcela ou quanto será necessário ter disponível no início.
Dica do Conselheiro:
antes de escolher um imóvel, descubra primeiro qual estrutura de financiamento
cabe no seu orçamento. Isso evita transformar uma oportunidade interessante
em uma operação financeira pesada.
1. A conta começa pelo valor do imóvel e pela entrada
Uma forma simples de visualizar a operação é:
Valor do imóvel = entrada + valor financiado.
A entrada pode ser formada por recursos próprios e, quando permitido pelas
regras aplicáveis, por recursos do FGTS. Quanto maior a entrada, menor tende
a ser o valor financiado.
Isso não significa que colocar todo o dinheiro disponível na entrada seja
automaticamente a melhor decisão. O comprador também precisa reservar recursos
para ITBI, registro, escritura quando aplicável, avaliação, mudança, reformas,
seguros, despesas iniciais e uma reserva financeira para imprevistos.
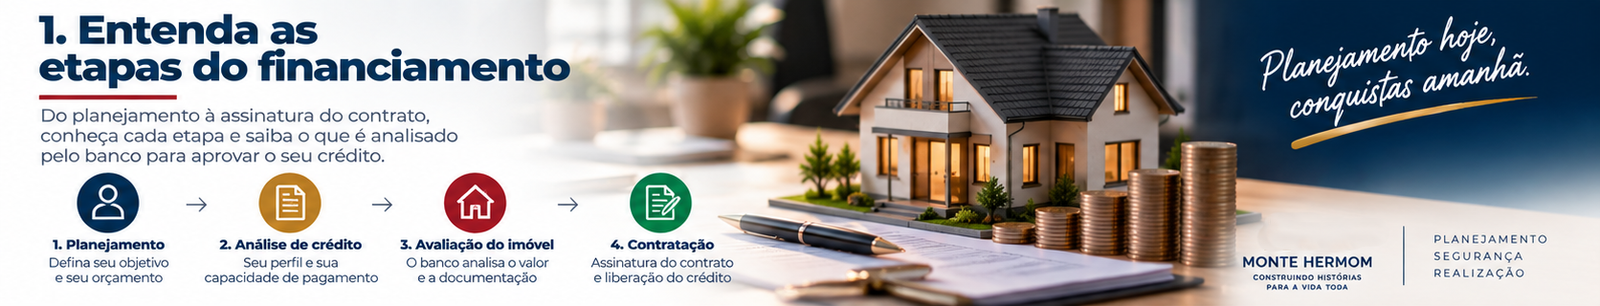
A estrutura da compra precisa considerar entrada, valor financiado e os custos que ficam fora da parcela.
2. Quanto maior a entrada, melhor?
Uma entrada maior reduz o saldo que será financiado. Em consequência,
pode reduzir a parcela, o prazo necessário para quitar a dívida ou o custo
total de juros, dependendo da estrutura escolhida.
Mas existe um ponto de equilíbrio. Se o comprador utilizar praticamente
toda a sua reserva para aumentar a entrada, pode ficar sem liquidez para
enfrentar despesas da aquisição ou acontecimentos inesperados.
Por isso, a pergunta mais adequada não é apenas “quanto consigo dar
de entrada?”, mas “qual entrada deixa minha compra saudável
sem destruir minha reserva financeira?”.
3. O prazo muda completamente a operação
O prazo é um dos elementos que mais altera o financiamento. Um prazo maior
pode permitir uma parcela mensal mais baixa, enquanto um prazo menor tende
a acelerar a amortização e reduzir o tempo da dívida.
Como referência, a CAIXA informa prazo máximo de até 35 anos em determinadas
modalidades de financiamento habitacional, mas o prazo efetivamente disponível
depende do produto, sistema de amortização e perfil do proponente.
Portanto, não é recomendável escolher o maior prazo simplesmente porque a
parcela inicial parece confortável. O ideal é comparar pelo menos três
cenários: prazo mais curto, intermediário e mais longo.
4. SAC ou PRICE: qual a diferença?
Os sistemas de amortização alteram a forma como juros e amortização aparecem
nas parcelas.
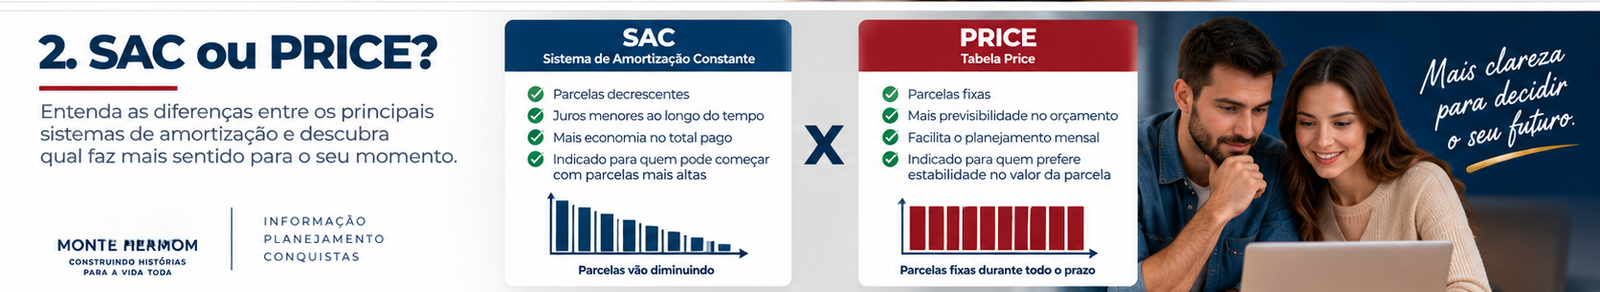
SAC — Sistema de Amortização Constante
No SAC, a parcela de amortização do principal é constante. Como os juros
são calculados sobre o saldo devedor, a parcela de juros tende a diminuir
ao longo do tempo. Assim, o encargo formado por amortização e juros tende
a cair, embora outros componentes do contrato possam afetar o valor final
da prestação.
PRICE — Sistema Francês de Amortização
Na PRICE, a amortização aumenta ao longo do tempo enquanto os juros diminuem.
O encargo principal tende a permanecer constante durante o prazo contratado,
sujeito a componentes adicionais previstos no contrato.
A melhor escolha depende do objetivo e da capacidade de pagamento. Comparar
somente a primeira parcela pode esconder diferenças importantes no saldo
devedor e no custo total.
SAC e PRICE distribuem amortização e juros de formas diferentes ao longo do financiamento.
5. Taxa de juros não é a mesma coisa que custo total
Um dos erros mais comuns na comparação de financiamentos é olhar apenas
para a taxa de juros anunciada.
O Banco Central orienta que o consumidor observe o Custo Efetivo
Total (CET), que reúne os encargos e despesas da operação e permite
uma comparação mais completa entre propostas.
Por isso, duas propostas podem apresentar taxas nominais diferentes e,
ainda assim, a operação com a menor taxa de juros não ser necessariamente
a de menor custo efetivo.
Compare o conjunto:
taxa de juros, CET, indexador, prazo, valor financiado, parcela, seguros,
tarifas e demais despesas previstas na proposta.
6. O indexador também importa
Dependendo da modalidade contratada, o financiamento pode estar associado
a um indexador ou ser prefixado. A forma de atualização do saldo devedor
precisa ser entendida antes da contratação.
Na CAIXA, por exemplo, existem modalidades com contratos atualizados pela
TR, além de alternativas com outras estruturas de indexação ou taxa prefixada.
As condições variam conforme o produto e a contratação.
Isso significa que uma comparação correta precisa considerar não apenas
a taxa apresentada hoje, mas também como o contrato trata a atualização
do saldo e dos encargos ao longo do tempo.
7. Como funciona a análise de crédito?
Antes da aprovação, a instituição financeira avalia a capacidade de pagamento
do comprador e as condições da operação. Renda, documentação, histórico de
crédito, composição de renda, idade, valor do imóvel, entrada e outras
informações podem participar da análise.
Os critérios não são idênticos em todas as instituições. Por isso, uma
simulação é uma estimativa e a aprovação final depende da análise formal
da instituição escolhida.
8. E a avaliação do imóvel?
O imóvel também passa por análise. A instituição precisa verificar se ele
atende às condições exigidas para servir como garantia da operação e, conforme
o processo, realizar uma avaliação.
Esse ponto é importante porque o valor utilizado na estrutura de financiamento
pode depender da avaliação e das regras da instituição. Assim, não é seguro
montar toda a operação supondo que o banco financiará exatamente o percentual
desejado sobre qualquer preço negociado.
9. Onde entram os custos da compra?
A parcela do financiamento não representa todo o custo de comprar um imóvel.
O comprador precisa montar um orçamento específico para a aquisição.
entrada;
ITBI, quando aplicável;
registro e despesas cartorárias;
avaliação do imóvel;
seguros e encargos da operação;
eventuais tarifas;
mudança e adequações do imóvel;
reserva financeira para imprevistos.
Separar esses valores evita que o comprador utilize toda a liquidez na
entrada e depois precise recorrer a crédito mais caro para completar a
aquisição.
10. Posso usar o FGTS?
Em operações enquadradas nas regras do FGTS, o saldo pode ser utilizado
em determinadas situações relacionadas ao financiamento habitacional,
inclusive para compor a entrada ou para amortizar e liquidar saldo,
conforme as condições aplicáveis.
A utilização depende do enquadramento do comprador, do imóvel e do contrato.
Por isso, não trate o saldo disponível no aplicativo como se todo o valor
estivesse automaticamente liberado para qualquer operação.
Imagine duas propostas para o mesmo imóvel. Uma oferece uma parcela inicial
menor, enquanto a outra exige uma entrada maior, mas reduz o saldo financiado.
Comparar apenas a primeira parcela pode levar a uma conclusão errada.
Monte uma tabela com pelo menos:
valor do imóvel;
valor da entrada;
valor financiado;
prazo;
sistema de amortização;
taxa de juros;
CET;
indexador;
valor inicial da parcela;
estimativa do custo total;
recursos que permanecerão disponíveis após a compra.
Uma boa decisão compara o financiamento como um todo, e não apenas a parcela anunciada.
12. Simule antes de escolher o imóvel
A simulação permite testar diferentes combinações de entrada, valor
financiado, prazo e sistema de amortização antes de assumir um compromisso
de longo prazo.
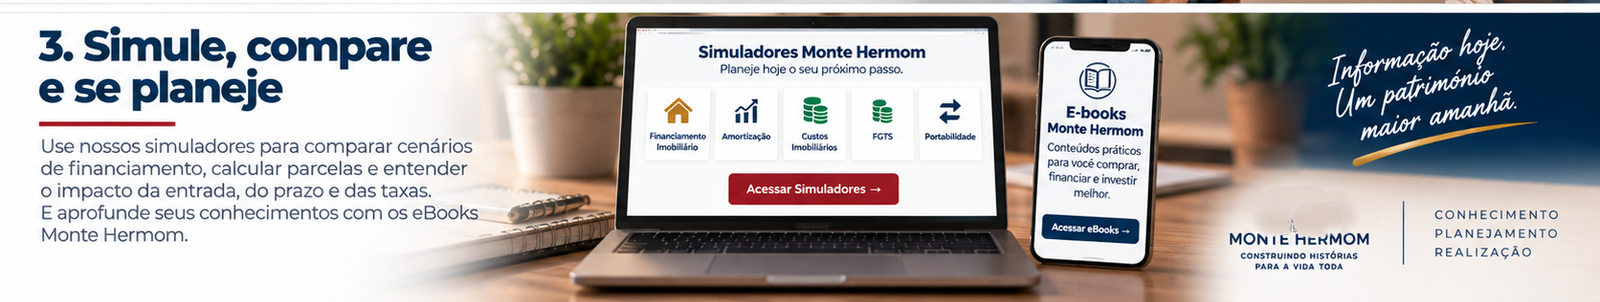
Você pode acessar os Simuladores Monte Hermom
para comparar cenários e entender como as variáveis podem alterar a operação.
Se você quiser aprofundar o planejamento da compra, também pode consultar
os eBooks Monte Hermom,
com conteúdos práticos para quem pretende comprar, financiar ou investir em imóveis.
13. O financiamento ideal é aquele que cabe no projeto de vida
Um financiamento imobiliário pode ser uma ferramenta poderosa para transformar
uma parte do patrimônio futuro em uma aquisição presente. Mas o crédito precisa
estar subordinado ao planejamento, e não o contrário.
Uma parcela que cabe hoje pode deixar de caber se houver mudança de renda,
aumento de despesas ou necessidade de novos investimentos. Por isso, além
da aprovação bancária, é importante avaliar a capacidade financeira real
da família.
O melhor cenário não é necessariamente aquele que libera o maior valor.
É aquele que permite comprar o imóvel desejado mantendo equilíbrio entre
entrada, parcela, prazo, custo total, liquidez e segurança financeira.
Checklist antes de contratar
Defina o valor máximo de imóvel compatível com seu planejamento.
Separe a entrada sem comprometer toda a reserva.
Estime os custos da compra além da parcela.
Compare diferentes prazos.
Compare SAC e PRICE quando disponíveis.
Analise taxa, indexador e CET.
Verifique as condições para utilização do FGTS, se aplicável.
Faça a simulação antes de assumir o compromisso.
Confirme as condições definitivas na proposta e no contrato.
Quer entender qual cenário de financiamento faz mais sentido para você?
Faça uma simulação, compare as possibilidades e organize sua decisão
antes de avançar para a contratação.
Resumo: Entenda como funciona o financiamento imobiliário, o papel da entrada, prazo, taxa de juros, CET, SAC, PRICE e como comparar cenários antes de comprar um imóvel.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.