Financiamento Imobiliário: Como Funciona, Quem Pode Fazer e Como Escolher
Entenda como funciona o financiamento imobiliário, quem pode financiar, como funciona a entrada, análise de crédito, prazo, juros, CET, SAC, PRICE e como escolher a melhor opção.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Financiamento · Publicado em 08/09/2026
"
alt="Financiamento Imobiliário: Como Funciona, Quem Pode Fazer e Como Escolher"
width="1200"
height="630"
>
Financiar um imóvel é assumir uma decisão financeira de longo prazo. Entender as regras,
os custos e as alternativas antes de contratar pode fazer uma grande diferença no resultado da compra.
O que é financiamento imobiliário?
O financiamento imobiliário é uma operação de crédito utilizada para viabilizar a compra
de um imóvel quando o comprador não pretende ou não consegue utilizar todo o valor da
aquisição com recursos próprios.
De forma simplificada, o comprador utiliza uma parte dos seus recursos para a entrada
e financia o restante junto a uma instituição financeira. O saldo financiado é então
pago ao longo do prazo contratado, acrescido dos encargos previstos na operação.
Na prática, porém, o financiamento é mais do que uma simples conta entre preço do imóvel
e valor da parcela. A instituição analisa o comprador, sua capacidade de pagamento,
a documentação e as características do imóvel antes de aprovar a operação.
Dica do Conselheiro:
antes de escolher o imóvel, descubra qual estrutura de financiamento realmente cabe
no seu orçamento. O imóvel ideal precisa vir acompanhado de uma operação financeira saudável.
1. Como funciona um financiamento imobiliário?
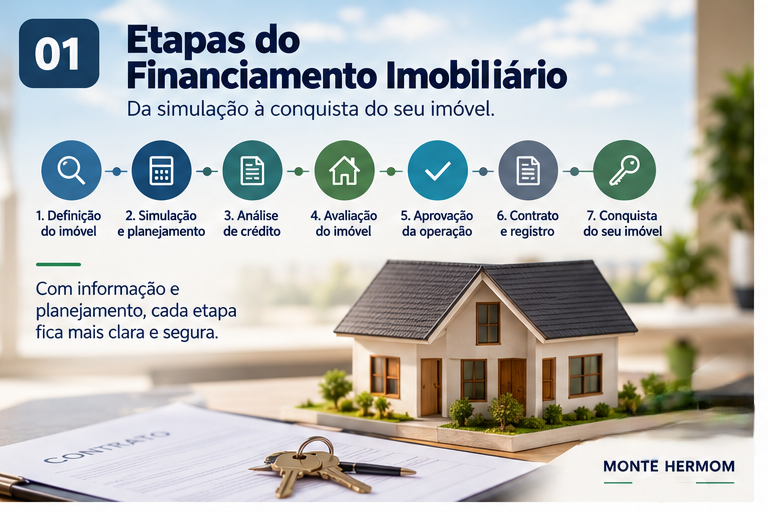
O funcionamento básico pode ser entendido em algumas etapas. Primeiro, o comprador define
o imóvel e avalia quanto possui disponível para a entrada. Depois, verifica quanto poderá
financiar e passa pela análise de crédito da instituição escolhida.
O imóvel também passa por uma avaliação e por verificações relacionadas à documentação
e às condições exigidas pela instituição. Se a operação for aprovada, são formalizadas
as condições do financiamento e o contrato é celebrado.
A partir daí, o comprador assume o pagamento das parcelas conforme o sistema de amortização,
prazo, taxa, indexador e demais condições estabelecidas.
Por isso, a jornada pode ser resumida assim:
definição do imóvel;
planejamento da entrada;
simulação do financiamento;
análise de crédito;
análise e avaliação do imóvel;
aprovação da operação;
formalização do contrato;
registro e demais etapas necessárias;
liberação do crédito conforme as regras da operação;
pagamento das parcelas.
O financiamento envolve análise do comprador, do imóvel e das condições da operação antes da contratação.
2. Quem pode fazer um financiamento imobiliário?
A possibilidade de contratar um financiamento depende do atendimento aos critérios
definidos pela instituição financeira e pela modalidade escolhida.
Entre os fatores normalmente considerados estão renda, capacidade de pagamento,
histórico de crédito, idade, documentação, composição de renda, valor do imóvel,
valor da entrada e características da operação.
Isso significa que duas pessoas interessadas no mesmo imóvel podem receber condições
diferentes de financiamento. A análise é individual e a aprovação definitiva depende
da instituição responsável pela operação.
Também é importante diferenciar poder solicitar de ter o crédito aprovado.
Fazer uma simulação não representa garantia de aprovação.
3. A renda é um dos pontos centrais da análise
A renda ajuda a instituição financeira a avaliar a capacidade de pagamento do comprador.
Dependendo da operação, pode ser possível utilizar composição de renda, desde que atendidas
as regras aplicáveis.
O comprador deve olhar para essa questão de forma mais ampla do que simplesmente verificar
se a parcela "cabe" no limite informado pelo banco.
Uma parcela pode ser aprovada e ainda assim comprometer excessivamente o orçamento familiar.
Por isso, é recomendável considerar despesas recorrentes, outras dívidas, investimentos,
reserva financeira e possíveis mudanças de renda.
Importante:
o limite aprovado pela instituição não deve ser tratado automaticamente como o valor
que você deveria financiar. Aprovação de crédito e conforto financeiro são coisas diferentes.
4. Quanto preciso dar de entrada?
Não existe um percentual único de entrada que sirva para todas as operações.
O valor depende da modalidade, da instituição, do imóvel, das regras aplicáveis
e da análise do comprador.
A lógica básica é:
Valor do imóvel = entrada + valor financiado.
Quanto maior a entrada, menor tende a ser o valor financiado. Isso pode influenciar
a parcela, o prazo necessário para quitar a dívida e o custo total dos juros.
Mas existe uma armadilha comum: utilizar praticamente toda a reserva financeira
para aumentar a entrada.
A compra de um imóvel envolve outros gastos e também pode gerar despesas inesperadas.
Portanto, uma entrada maior nem sempre representa uma decisão melhor se deixar o comprador
sem liquidez depois da aquisição.
5. Quais custos existem além da entrada?
Um dos erros mais comuns no planejamento imobiliário é considerar apenas a entrada
e a parcela do financiamento.
A compra pode envolver diversos outros custos, dependendo da operação e do imóvel.
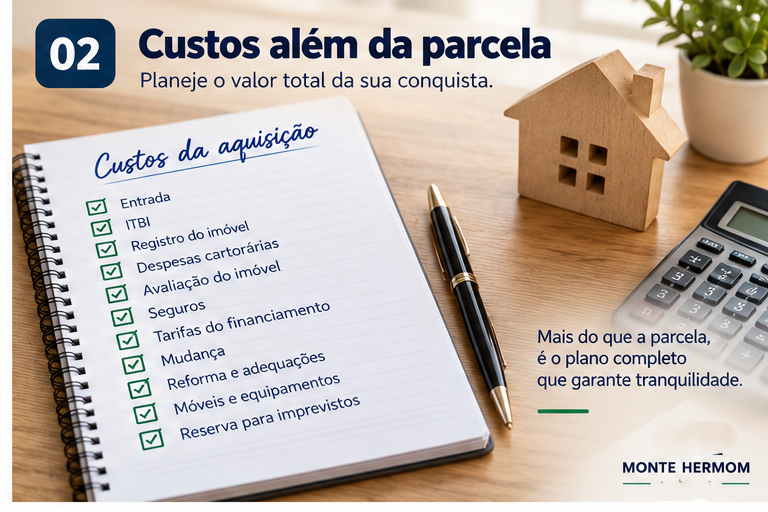
Entre eles estão:
ITBI, quando aplicável;
registro do imóvel;
despesas cartorárias;
avaliação do imóvel;
seguros vinculados à operação;
tarifas previstas no contrato;
mudança;
reformas e adequações;
móveis e equipamentos;
reserva financeira para imprevistos.
Esses valores precisam entrar no planejamento desde o início. Caso contrário,
o comprador pode chegar à fase final da aquisição sem recursos suficientes para
concluir a operação ou para manter uma reserva depois da mudança.
O orçamento da compra deve considerar custos que não aparecem simplesmente na parcela do financiamento.
6. Como funciona a análise de crédito?
A análise de crédito busca verificar se o comprador possui capacidade financeira
compatível com a operação solicitada.
A instituição pode considerar informações relacionadas à renda, histórico de crédito,
comprometimento financeiro, idade, documentação e composição de renda, entre outros fatores.
Os critérios variam entre instituições e produtos. Por isso, não é correto considerar
uma simulação como uma aprovação definitiva.
O ideal é organizar previamente a documentação e conhecer sua própria capacidade financeira
antes de apresentar uma proposta.
7. O imóvel também precisa ser aprovado
O financiamento não depende apenas do comprador. O imóvel também precisa atender às
condições exigidas pela instituição financeira.
A documentação, a situação jurídica, as características do imóvel e sua avaliação
podem influenciar a operação.
Esse é um ponto importante porque o preço negociado entre comprador e vendedor
não significa necessariamente que esse será o valor considerado para todas as etapas
do financiamento.
Por isso, é prudente evitar compromissos financeiros irreversíveis antes de compreender
as condições efetivas de aprovação da operação.
8. O que são SAC e PRICE?
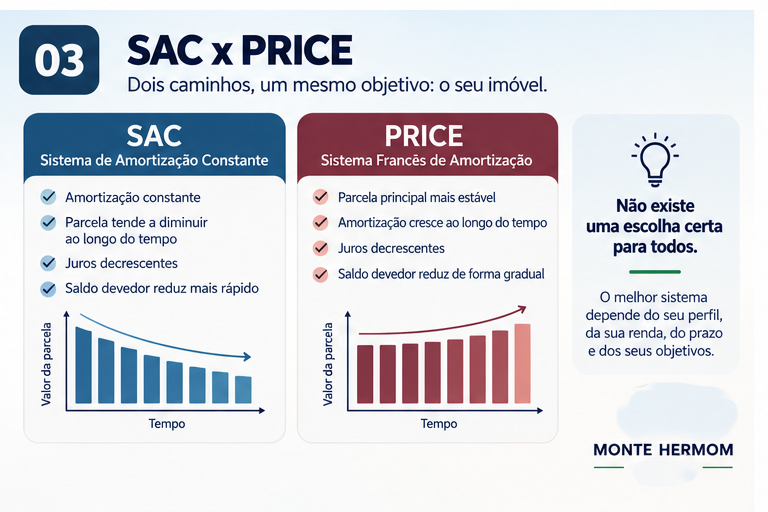
SAC e PRICE são sistemas de amortização que determinam como o saldo devedor,
a amortização e os juros são distribuídos ao longo do financiamento.
SAC — Sistema de Amortização Constante
No SAC, a amortização do principal é constante. Como os juros são calculados
sobre o saldo devedor, a parcela de juros tende a diminuir com o passar do tempo.
Por consequência, o encargo formado por amortização e juros tende a cair ao longo
do financiamento, embora outros componentes contratuais possam influenciar o valor
efetivamente pago em cada período.
PRICE — Sistema Francês de Amortização
Na PRICE, o componente de amortização cresce ao longo do tempo enquanto a parcela
de juros diminui. O encargo principal tende a permanecer mais estável durante
o período contratado, sujeito aos demais componentes da operação.
A comparação entre SAC e PRICE não deve considerar somente a primeira parcela.
É importante observar também a evolução do saldo devedor e o custo total da operação.
SAC e PRICE distribuem juros e amortização de maneiras diferentes ao longo do financiamento.
9. Taxa de juros: o número que mais chama atenção
A taxa de juros é uma das informações mais observadas por quem procura financiamento.
Entretanto, olhar somente para esse percentual pode levar a uma comparação incompleta.
A taxa precisa ser analisada em conjunto com prazo, valor financiado, sistema de amortização,
indexador, seguros, tarifas e demais condições da operação.
Uma pequena diferença na taxa pode ter impacto relevante em uma dívida de longo prazo,
mas o efeito real precisa ser analisado dentro da estrutura completa do contrato.
10. O que é CET e por que ele importa?
CET significa Custo Efetivo Total. Ele é importante porque permite
visualizar de maneira mais ampla os custos envolvidos na operação de crédito.
Por isso, quando você receber duas propostas, não compare somente a taxa de juros.
Observe o CET e os demais componentes que influenciam o custo do financiamento.
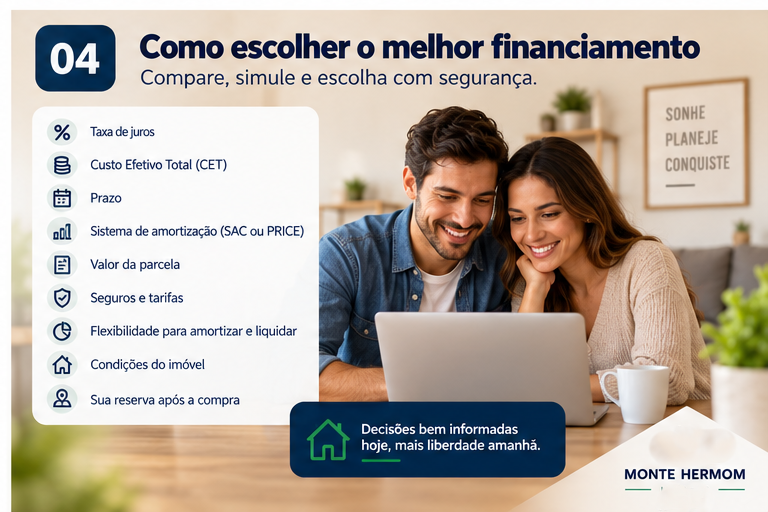
Compare o conjunto:
taxa de juros, CET, prazo, sistema de amortização, indexador, valor financiado,
parcela, seguros, tarifas e demais encargos previstos.
11. O prazo pode mudar completamente o resultado
O prazo do financiamento influencia diretamente a relação entre parcela mensal,
amortização e custo total da dívida.
Um prazo maior geralmente permite distribuir o pagamento por mais tempo,
o que pode reduzir o peso inicial da parcela. Em contrapartida, a dívida permanece
por mais tempo e o custo financeiro pode ser maior.
Um prazo menor tende a acelerar a redução do saldo devedor, mas pode exigir
uma parcela mensal mais elevada.
Por isso, uma boa análise deve comparar diferentes prazos em vez de simplesmente
escolher aquele que apresenta a menor parcela.
12. O indexador também precisa ser entendido
Dependendo da modalidade, o financiamento pode possuir taxa prefixada ou estar
associado a algum mecanismo de atualização previsto no contrato.
Esse detalhe é importante porque o comprador precisa compreender como o saldo
devedor e os encargos podem se comportar ao longo do tempo.
Assim, ao comparar propostas, não basta perguntar "qual é a taxa?". Também é necessário
entender como a operação será atualizada e quais componentes poderão alterar o valor
das parcelas ou do saldo devedor.
13. Posso usar o FGTS?
Em operações enquadradas nas regras aplicáveis, o FGTS pode ser utilizado em determinadas
situações relacionadas ao financiamento habitacional.
Dependendo do enquadramento, o recurso pode participar da entrada ou ser utilizado
para amortizar ou liquidar saldo, entre outras possibilidades previstas nas regras.
A utilização, entretanto, depende das condições do comprador, do imóvel e do contrato.
Portanto, não se deve considerar automaticamente que todo o saldo disponível no FGTS
poderá ser utilizado em qualquer operação.
14. Como escolher entre diferentes financiamentos?
Escolher um financiamento não significa simplesmente procurar a menor parcela
ou a menor taxa anunciada.
O ideal é colocar as propostas lado a lado e comparar exatamente as mesmas variáveis.
Uma tabela de comparação pode incluir:
valor do imóvel;
valor da entrada;
valor financiado;
prazo;
sistema de amortização;
taxa de juros;
CET;
indexador;
valor inicial da parcela;
evolução prevista das parcelas;
saldo devedor ao longo do tempo;
custo total estimado;
seguros e tarifas;
recursos que permanecerão disponíveis depois da compra.
Essa comparação transforma uma decisão baseada apenas em publicidade ou percepção
em uma análise financeira mais objetiva.
Comparar propostas com os mesmos critérios ajuda a identificar diferenças que podem passar despercebidas.
15. O erro de escolher primeiro o imóvel e depois pensar no financiamento
Muitas pessoas começam o processo pela busca do imóvel e somente depois descobrem
quanto conseguem financiar.
Essa ordem pode aumentar o risco de frustração. O comprador encontra um imóvel
que considera ideal, mas percebe posteriormente que a entrada necessária,
a parcela ou os custos da operação não são compatíveis com seu planejamento.
Uma estratégia mais segura é trabalhar com uma faixa de orçamento antes de escolher
definitivamente o imóvel.
Dessa forma, o imóvel passa a ser escolhido dentro de uma estrutura financeira
que já foi previamente testada.
16. Simule diferentes cenários antes de contratar
Uma simulação é uma ferramenta importante para testar hipóteses antes de assumir
uma dívida de longo prazo.
Você pode comparar, por exemplo:
entrada menor x entrada maior;
prazo curto x prazo longo;
SAC x PRICE, quando disponíveis;
imóvel de menor valor x imóvel de maior valor;
diferentes valores financiados;
diferentes cenários de parcela.
O objetivo não é descobrir apenas "quanto o banco libera", mas entender
qual cenário mantém a compra compatível com seu planejamento financeiro.
Você pode acessar os
Simuladores Monte Hermom
para analisar diferentes cenários antes de avançar para a contratação.
17. Financiamento não deve consumir toda a sua capacidade financeira
Um financiamento imobiliário pode ser uma ferramenta importante para adquirir
patrimônio, mas ele precisa estar inserido em um planejamento financeiro sustentável.
O fato de uma instituição aprovar determinada operação não significa que aquele
seja necessariamente o melhor cenário para o comprador.
É preciso considerar também despesas familiares, outras dívidas, investimentos,
manutenção do imóvel, impostos, seguros, possíveis mudanças de renda e a necessidade
de manter uma reserva financeira.
O melhor financiamento não é necessariamente aquele que permite comprar o imóvel
mais caro. É aquele que permite realizar a compra sem comprometer de forma excessiva
o equilíbrio financeiro.
18. Checklist antes de contratar um financiamento
Defina quanto você pode investir na compra sem comprometer sua reserva.
Estime o valor necessário para a entrada.
Reserve dinheiro para os custos adicionais da aquisição.
Conheça sua capacidade real de pagamento.
Compare diferentes instituições e propostas.
Compare diferentes prazos.
Analise SAC e PRICE quando disponíveis.
Compare taxa de juros e CET.
Entenda o indexador da operação.
Verifique as condições de utilização do FGTS, se aplicável.
Analise a documentação e as condições do imóvel.
Faça uma simulação antes de assumir compromissos.
Leia atentamente a proposta e o contrato.
Confirme as condições definitivas antes da contratação.
19. Afinal, como escolher o melhor financiamento?
A melhor escolha não é determinada por uma única variável.
Um financiamento adequado precisa equilibrar entrada, parcela, prazo,
taxa, CET, sistema de amortização, custos adicionais, liquidez e segurança financeira.
Também é importante lembrar que uma operação de crédito imobiliário pode durar
muitos anos. Uma decisão aparentemente pequena no início pode representar uma
diferença significativa no custo e no comprometimento financeiro ao longo do tempo.
Por isso, antes de assinar, compare. Antes de comparar, simule. E antes de simular,
entenda quanto realmente cabe no seu orçamento.
Quer descobrir qual cenário de financiamento faz mais sentido para você?
Faça uma simulação, compare entrada, prazo e valor financiado e organize sua
decisão antes de avançar para a contratação.
Resumo: Entenda como funciona o financiamento imobiliário, quem pode financiar, como funciona a entrada, análise de crédito, prazo, juros, CET, SAC, PRICE e como escolher a melhor opção.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.