Posso Financiar um Imóvel Sem Dar Entrada? Entenda as Possibilidades
Entenda as possibilidades de financiar um imóvel com pouca ou nenhuma entrada e os cuidados necessários para planejar a operação.
A pergunta “posso financiar um imóvel sem dar entrada?” é comum entre pessoas que desejam comprar um imóvel, mas ainda não possuem uma quantia reservada para iniciar a operação.
A resposta exige cuidado. As possibilidades dependem das regras vigentes, da instituição financeira, do imóvel, da renda e das características de cada operação.
1. O que significa financiar um imóvel sem dar entrada?
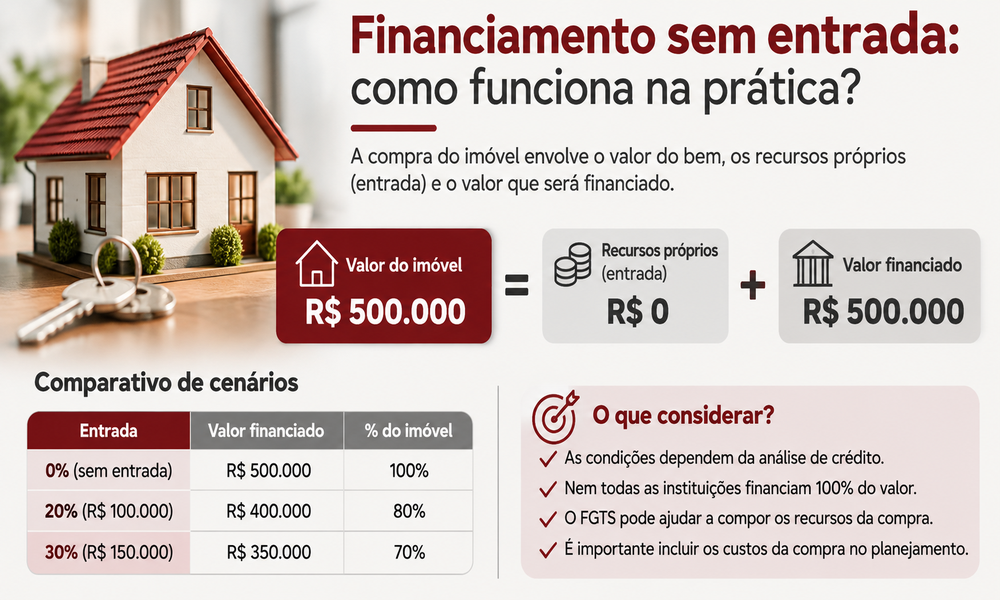
Na compra de um imóvel, o valor total costuma ser estruturado por uma combinação de recursos próprios e financiamento.
Quando alguém pergunta se pode comprar sem dar entrada, geralmente está avaliando a possibilidade de financiar uma parcela elevada do preço do imóvel. Isso não significa que exista uma condição única ou disponível para todos.
O percentual que poderá ser financiado depende da análise e das condições aplicáveis à operação.
2. É possível financiar 100% do valor do imóvel?
Não é adequado considerar o financiamento integral como uma condição padrão ou garantida. O percentual financiável pode variar conforme as regras vigentes e a análise realizada para cada operação.
3. Como a entrada influencia o valor financiado?
A entrada representa a parcela do preço coberta por recursos que não dependem do financiamento. Quanto menor for essa participação, maior poderá ser a parcela que precisará ser financiada.
Uma entrada maior pode reduzir o valor financiado, mas utilizar todos os recursos disponíveis nem sempre é a melhor decisão. A compra também pode envolver outros custos e a necessidade de manter uma reserva financeira.
4. O FGTS pode ajudar na compra do imóvel?
Em situações elegíveis e conforme as regras vigentes, o FGTS pode participar da composição dos recursos para aquisição de imóvel residencial.
A utilização depende do enquadramento do trabalhador, do imóvel e da operação. Por isso, o saldo do FGTS não deve ser tratado como um recurso automaticamente disponível para qualquer compra.
Quer analisar o possível uso do FGTS?
Utilize o Simulador de FGTS da Monte Hermom como apoio inicial ao planejamento.
Simular o uso do FGTS →5. Compare diferentes cenários de entrada
Em vez de trabalhar com uma única hipótese, compare diferentes valores de recursos próprios e observe como cada cenário altera a estrutura da compra.
- uma entrada maior;
- uma entrada menor;
- possível utilização do FGTS, quando aplicável;
- diferentes valores de imóvel;
- diferentes prazos e estruturas de financiamento.
6. Menor entrada pode significar maior valor financiado
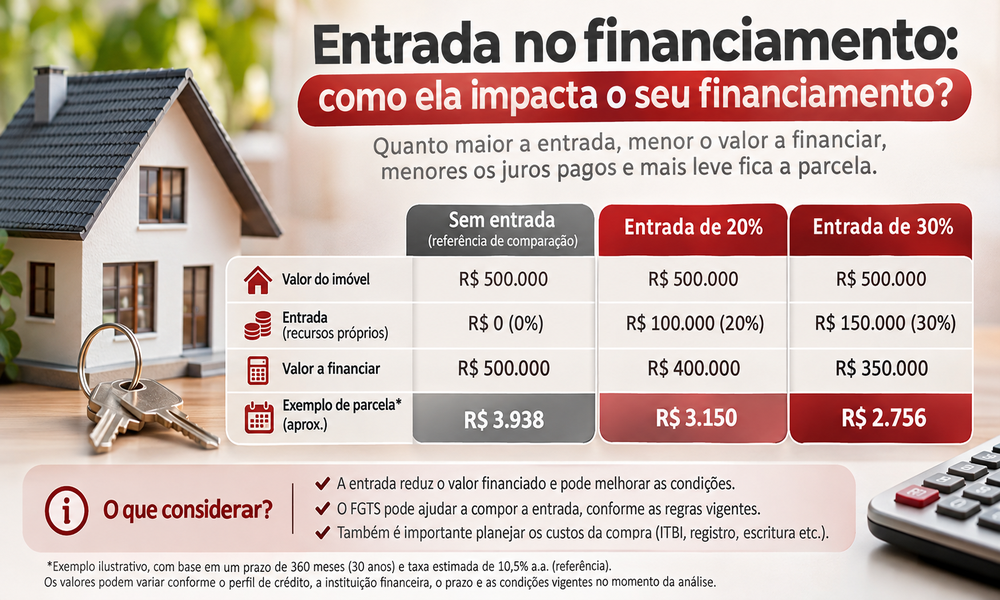
Quando uma parcela menor do preço é coberta por recursos próprios, uma parcela maior poderá precisar ser financiada, desde que a operação comporte esse percentual.
O impacto não deve ser avaliado apenas pelo valor inicial da entrada. Prazo, sistema de amortização, custos, seguros, tarifas e capacidade de pagamento também podem influenciar o cenário.
7. Não esqueça dos custos da compra
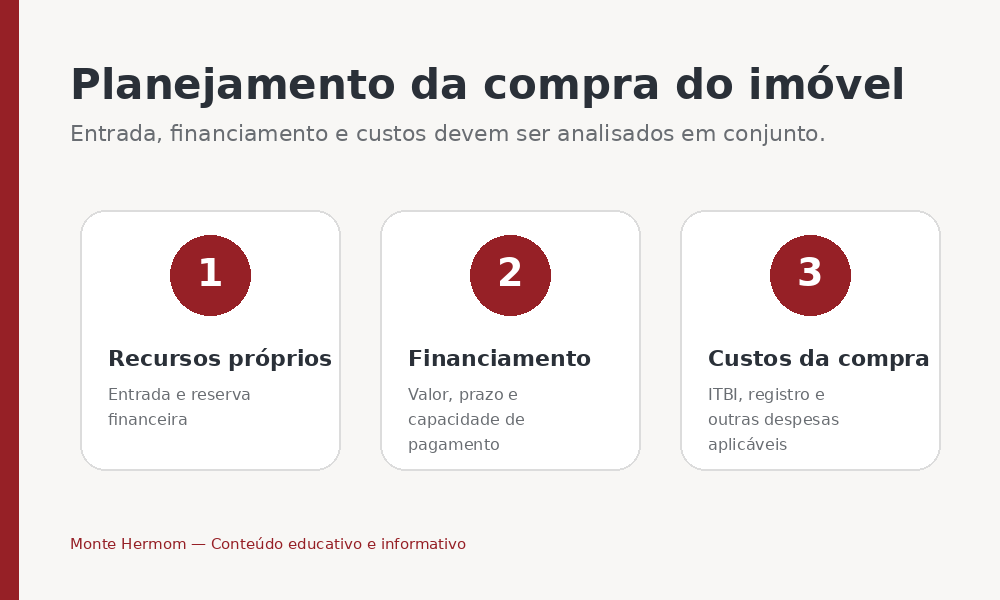
Um erro frequente é concentrar todo o planejamento apenas no valor da entrada e esquecer as demais despesas relacionadas à aquisição.
- ITBI;
- registro;
- escritura, quando aplicável;
- avaliação do imóvel;
- documentação;
- seguros e outros encargos da operação.
8. Como avaliar seu cenário antes de procurar o imóvel?
Reúna informações que ajudem a organizar a análise antes de assumir um compromisso:
- valor aproximado do imóvel pretendido;
- recursos próprios disponíveis;
- possível saldo de FGTS elegível;
- renda e capacidade de pagamento;
- custos estimados da aquisição;
- valor que poderá precisar ser financiado.
9. Simule antes de decidir
A simulação é uma ferramenta de planejamento. Ela permite comparar cenários e visualizar como alterações no valor do imóvel, nos recursos disponíveis ou na estrutura do financiamento podem modificar a operação.
Os resultados são estimativas e não representam aprovação de crédito ou garantia das condições efetivas.
Faça uma simulação para começar seu planejamento
Explore os simuladores da Monte Hermom e compare diferentes cenários antes de avançar.
Acessar os simuladores →10. A melhor pergunta não é apenas “posso comprar sem entrada?”
Reduzir a necessidade de recursos próprios pode ser importante, mas a decisão precisa considerar a sustentabilidade de toda a operação.
Uma compra bem planejada analisa entrada, valor financiado, parcelas, custos da aquisição e a necessidade de manter uma reserva financeira.
Conclusão
Não existe uma resposta única para a pergunta sobre financiar um imóvel sem dar entrada. As possibilidades dependem das regras vigentes, da instituição financeira, das características do comprador, do imóvel e da análise realizada para cada operação.
Antes de decidir, organize os recursos disponíveis, verifique a possível utilização do FGTS quando aplicável, estime os custos e compare diferentes cenários.
Perguntas frequentes
É possível financiar um imóvel sem dar entrada?
As possibilidades dependem das regras vigentes, da instituição financeira, do imóvel e da análise da operação.
É possível financiar 100% do valor do imóvel?
O percentual financiável depende das regras e da análise realizada para cada operação.
O FGTS pode ajudar na compra?
Em situações elegíveis e conforme as regras vigentes, o FGTS pode participar da composição dos recursos.
O simulador garante a aprovação?
Não. A simulação é uma ferramenta de planejamento e não representa aprovação ou garantia de condições.
Quer planejar sua casa própria?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria