Como a Inflação e a Taxa Selic Influenciam o Crédito Imobiliário? Entenda a Relação
Entenda como a inflação, a meta do Banco Central, o centro e o intervalo de tolerância e a taxa Selic podem influenciar as condições do crédito imobiliário.

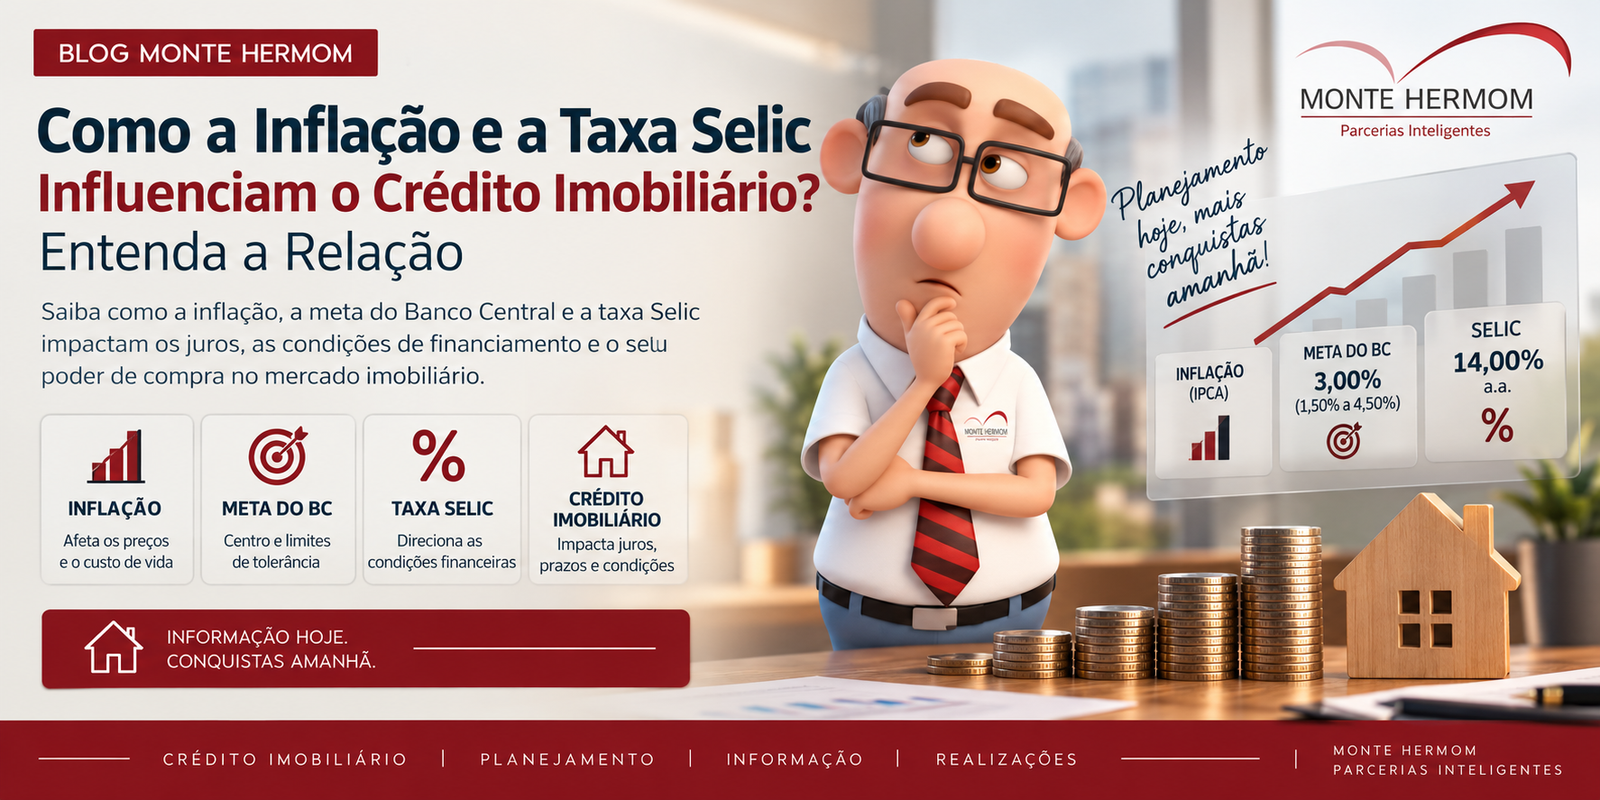
Quem acompanha notícias sobre economia provavelmente já ouviu expressões como inflação, meta de inflação, centro da meta, intervalo de tolerância e taxa Selic. Mas o que esses conceitos têm a ver com a compra de um imóvel financiado?
A relação existe, mas não é tão simples quanto dizer que “Selic alta significa financiamento alto” ou que “Selic baixa significa financiamento barato”. O crédito imobiliário possui características próprias e sua taxa depende de vários componentes.
1. Primeiro: o que é inflação?
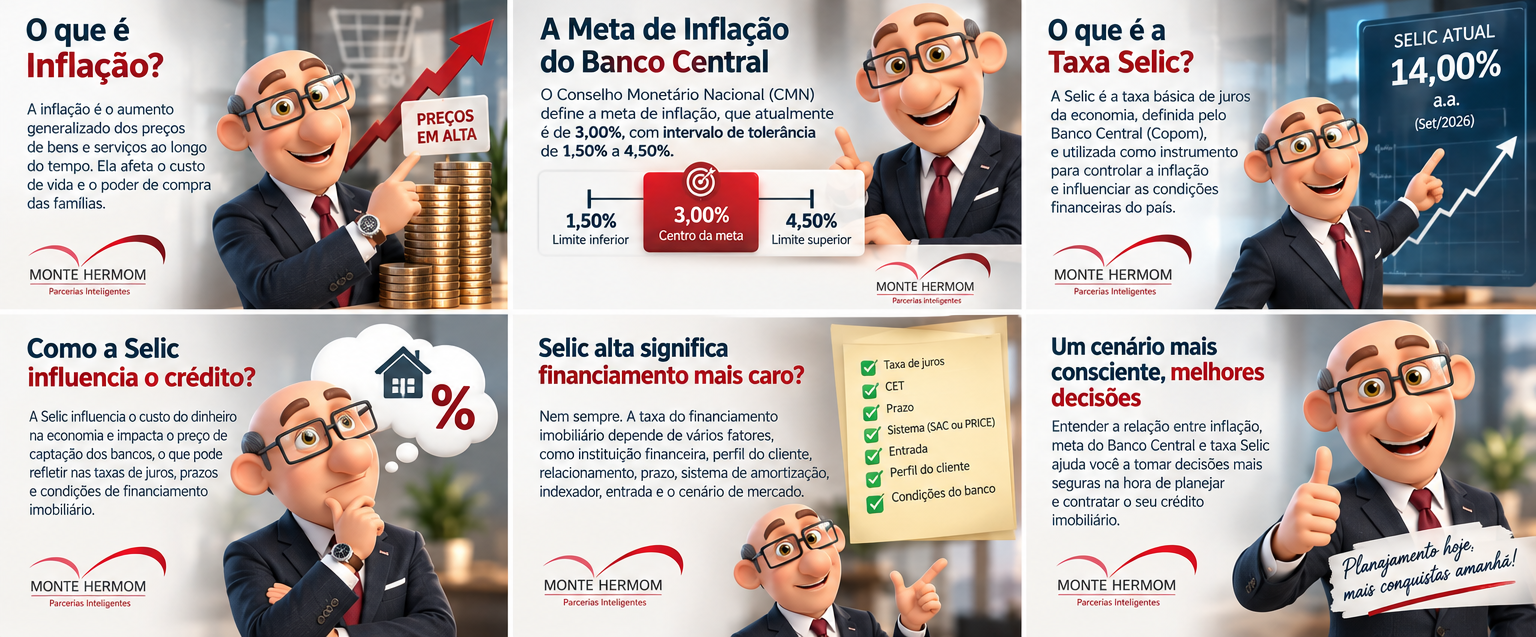
Inflação é o aumento generalizado e persistente dos preços de bens e serviços ao longo do tempo. No Brasil, o IPCA, calculado pelo IBGE, é o índice de preços utilizado como referência no regime de metas para a inflação.
Quando os preços sobem de forma mais intensa, o poder de compra da moeda é afetado. Para famílias e empresas, isso interfere no planejamento financeiro, no consumo, nos investimentos e também nas decisões relacionadas ao crédito.
Para o mercado imobiliário, a inflação pode aparecer em diferentes pontos da cadeia: custos de construção, materiais, mão de obra, serviços, renda das famílias, expectativas econômicas e condições de financiamento.
2. O que é a meta de inflação?
A meta de inflação funciona como uma referência para a condução da política monetária. O Conselho Monetário Nacional (CMN) define a meta e seu intervalo de tolerância, enquanto o Banco Central do Brasil conduz a política monetária para buscar a estabilidade de preços.
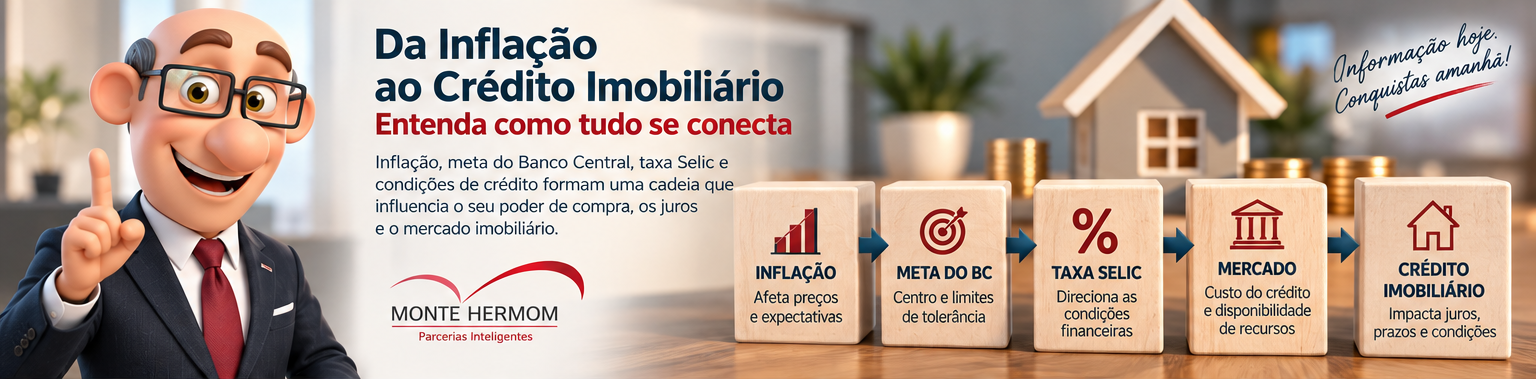
Para o período iniciado em janeiro de 2025, a meta é de 3,00%, com intervalo de tolerância de 1,50 ponto percentual para cima ou para baixo. Assim, a faixa vai de 1,50% a 4,50%.
Limite inferior: 1,50%
Limite superior: 4,50%
É importante entender que o centro da meta não funciona como um limite rígido. Existe uma faixa de tolerância ao redor dele. Desde janeiro de 2025, o regime passou a utilizar uma meta contínua, na qual a inflação acumulada em doze meses é acompanhada mês a mês.
3. Por que existem limite inferior, centro e limite superior?
Imagine uma faixa de referência:
3,00% ← centro da meta
4,50% ← limite superior
O centro representa o objetivo numérico da meta. Os limites formam o intervalo de tolerância. Portanto, estar acima de 3,00% não significa automaticamente que a meta foi descumprida.
Na sistemática atual, o Banco Central considera o enquadramento da inflação em relação ao intervalo de tolerância e às regras específicas do regime de meta contínua. O próprio Banco Central informa que o descumprimento ocorre quando a inflação fica fora do intervalo de tolerância por seis meses consecutivos.
4. Quem define a meta e quem define a Selic?
Essa diferença é fundamental.
- CMN: define a meta de inflação e o intervalo de tolerância.
- Banco Central: conduz a política monetária.
- Copom: define a taxa básica de juros, a Selic, nas reuniões de política monetária.
O Banco Central explica que o Copom é formado pelo presidente e pelos diretores do BC e define, a cada reunião, a taxa básica de juros da economia. A decisão considera o cenário macroeconômico e os riscos associados, buscando a convergência da inflação para a meta.
5. O que é a taxa Selic?
A Selic é a taxa básica de juros da economia brasileira e é um dos principais instrumentos utilizados na condução da política monetária.
Quando as condições econômicas indicam necessidade de uma política monetária mais restritiva, o Copom pode elevar a Selic. Quando o cenário permite uma política menos restritiva, pode reduzi-la.
O objetivo não é simplesmente tornar o crédito mais caro ou mais barato. A política monetária busca, entre outros objetivos, influenciar as condições financeiras e contribuir para a estabilidade de preços.
6. Qual é o cenário atual?
Na fotografia disponível no Banco Central para este artigo, a meta de inflação está em 3,00%, com intervalo de tolerância de 1,50% a 4,50%. O painel do BC apresenta inflação de 12 meses de 4,44% e Selic de 14,00% ao ano.
Esses números são um retrato do momento e podem mudar com novas divulgações do IPCA e com novas decisões do Copom. Por isso, um artigo como este deve ser lido como explicação da relação entre os indicadores, e não como uma promessa sobre a trajetória futura dos juros.
7. Como a inflação influencia o crédito imobiliário?
A inflação pode influenciar o crédito imobiliário por diferentes canais. Um deles passa pelas expectativas.
Quando famílias, empresas e instituições financeiras percebem maior incerteza sobre a trajetória dos preços, suas decisões podem mudar. O Banco Central destaca a importância da ancoragem das expectativas de inflação para a previsibilidade econômica e para o planejamento de famílias e empresas.
A inflação também está relacionada à resposta da política monetária. Se o cenário exigir uma política monetária mais restritiva, a Selic pode permanecer em patamar mais elevado por determinado período. Isso altera as condições financeiras da economia.
8. E como a Selic chega ao financiamento imobiliário?
Aqui está uma das maiores dúvidas dos compradores.
A Selic não é simplesmente a taxa de juros cobrada no financiamento imobiliário. Ela influencia o ambiente financeiro no qual bancos, investidores, empresas e famílias tomam decisões.
A taxa oferecida em um financiamento depende também de fatores como:
- fonte de recursos utilizada na operação;
- custo de captação da instituição;
- risco de crédito;
- prazo do financiamento;
- percentual de entrada e valor financiado;
- modalidade e linha de crédito;
- indexador previsto no contrato;
- relacionamento e condições comerciais da instituição;
- características do imóvel e da operação.
9. Selic alta significa financiamento imobiliário automaticamente mais caro?
Não é correto tratar essa relação como automática.
Uma Selic elevada pode contribuir para condições financeiras mais restritivas, mas o comportamento das taxas de crédito imobiliário depende da estrutura de funding, da competição entre instituições, das condições de mercado e das características de cada linha de financiamento.
Por isso, o comprador não deve analisar somente a manchete “Selic subiu”. É necessário verificar a condição concreta da operação.
10. O que o comprador deve comparar?
Ao analisar um financiamento imobiliário, vale olhar para o conjunto da proposta, e não apenas para a taxa nominal.
- Taxa de juros: confira a taxa apresentada pela instituição.
- CET: observe o custo efetivo total da operação.
- Indexador: entenda qual indicador está previsto no contrato.
- Sistema de amortização: compare SAC, PRICE ou a estrutura aplicável.
- Prazo: verifique como o prazo altera o custo total e a prestação.
- Entrada: avalie quanto será necessário aportar com recursos próprios.
- Comprometimento de renda: confira o impacto da prestação no orçamento.
- Seguros e tarifas: considere os demais componentes da operação.
- Condições contratuais: leia atentamente as regras de reajuste, amortização e liquidação.
11. Um exemplo prático
Imagine uma família que pretende comprar um imóvel de R$ 500 mil. Ela acompanha as notícias econômicas e vê que a Selic está elevada.
Isso, isoladamente, não permite concluir qual será a taxa que essa família encontrará no financiamento.
Será necessário conhecer a linha disponível, o valor da entrada, o prazo, a renda dos compradores, o percentual financiado, o relacionamento com a instituição e as demais condições da operação.
Da mesma forma, se a Selic começar a cair, isso não significa que todas as taxas de financiamento imobiliário cairão imediatamente ou na mesma proporção.
12. Por que acompanhar inflação e Selic pode ajudar quem pretende comprar um imóvel?
Porque a compra de um imóvel financiado é uma decisão de longo prazo. O comprador precisa entender não apenas a parcela inicial, mas também como o contrato está estruturado e quais fatores podem afetar seu custo.
Acompanhar os indicadores econômicos ajuda a compreender o ambiente em que o crédito está sendo oferecido. Isso não elimina a necessidade de analisar a proposta concreta, mas melhora a qualidade da decisão financeira.
Quer analisar seu cenário de financiamento?
Antes de assumir um compromisso de longo prazo, conheça seu cenário, estime valores e compare as condições disponíveis para a operação.
Conhecer os simuladores da Monte Hermom →13. Inflação, Selic e crédito: três conceitos que precisam ser separados
Uma maneira simples de organizar o raciocínio é separar os três conceitos:
Meta de inflação: estabelece uma referência para a condução da política monetária.
Selic: é a taxa básica de juros utilizada na política monetária e influencia as condições financeiras da economia.
O crédito imobiliário está conectado a esse ambiente, mas possui sua própria estrutura de taxas, custos, riscos, fontes de recursos e regras contratuais.
14. O que realmente importa para quem vai financiar?
Mais importante do que acompanhar apenas uma manchete sobre a Selic é compreender quanto a operação vai custar, como a prestação evolui, quais são os indexadores, quais são as condições de amortização e se o compromisso cabe no orçamento familiar.
A taxa básica de juros é uma peça importante do cenário econômico. Mas a decisão sobre um financiamento imobiliário precisa considerar o contrato específico e a situação financeira de quem está comprando.
Perguntas frequentes
Se a Selic sobe, o financiamento imobiliário sobe automaticamente?
Não necessariamente. A Selic influencia as condições financeiras da economia, mas a taxa de um financiamento imobiliário depende de diversos fatores, como custo de captação, modalidade de crédito, prazo, risco da operação, relacionamento com a instituição, percentual financiado e características do contrato.
Qual é a meta de inflação vigente?
A meta para a inflação é de 3,00%, com intervalo de tolerância de 1,50 ponto percentual para cima ou para baixo, resultando em uma faixa de 1,50% a 4,50%. Desde janeiro de 2025, o regime utiliza uma sistemática de meta contínua, com verificação mês a mês da inflação acumulada em doze meses.
O que é o centro da meta de inflação?
O centro da meta é o valor de referência estabelecido pelo Conselho Monetário Nacional. Para o período iniciado em janeiro de 2025, esse centro é de 3,00%. O intervalo de tolerância permite uma faixa ao redor desse valor sem que qualquer resultado acima ou abaixo do centro represente, por si só, descumprimento da meta.
A inflação influencia o crédito imobiliário?
Sim, principalmente por meio de seus efeitos sobre expectativas, política monetária, condições financeiras e custos da economia. A relação, porém, não é automática nem se resume a uma única taxa, porque o crédito imobiliário envolve diferentes fontes de recursos, modalidades e critérios de concessão.
Devo olhar somente a Selic antes de contratar um financiamento?
Não. É importante analisar a taxa de juros da operação, o CET, o indexador, o sistema de amortização, o prazo, o valor da entrada, o comprometimento de renda, os seguros e demais custos e condições do contrato.
Quer analisar seu cenário com mais segurança?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria