Mercado Imobiliário Brasileiro: Como Analisar o Momento Antes de Comprar um Imóvel
Entenda como analisar o mercado imobiliário brasileiro, as taxas de financiamento, a Selic, o CET e por que a menor taxa de juros nem sempre representa o menor custo para comprar um imóvel.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Mercado Imobiliário · Publicado em 30/06/2026
"
alt="Mercado Imobiliário Brasileiro: Como Analisar o Momento Antes de Comprar um Imóvel"
width="1200"
height="630"
>
Comprar um imóvel exige mais do que encontrar uma boa taxa:
é necessário analisar preço, crédito, prazo, custos e capacidade de pagamento.
O mercado imobiliário está bom para comprar?
Essa é uma das perguntas mais comuns de quem está pensando em comprar
um imóvel.
O problema é que não existe um único indicador capaz de responder
se o momento é bom ou ruim.
O mercado imobiliário é influenciado por uma combinação de fatores:
preços dos imóveis, renda das famílias, emprego, inflação, juros,
disponibilidade de crédito, funding, confiança, oferta, demanda
e condições econômicas.
Para quem precisa financiar, os juros ganham ainda mais importância.
Mas existe uma armadilha bastante comum:
confundir a menor taxa anunciada com o menor custo da operação.
Dica do Conselheiro:
não escolha um financiamento olhando apenas para o número que aparece
ao lado de “taxa de juros”. Uma operação aparentemente mais barata
pode ter outros custos que mudam completamente a comparação.
1. O cenário de juros influencia o mercado imobiliário
A taxa básica de juros da economia influencia as condições financeiras
de empresas, famílias e instituições.
Em 5 de agosto de 2026, o Comitê de Política Monetária (Copom) decidiu
reduzir a meta da Selic para 14,00% ao ano, com vigência
a partir de 6 de agosto de 2026.
Mesmo assim, é importante entender que a Selic não é a taxa diretamente
cobrada em um financiamento imobiliário.
Ela influencia o ambiente financeiro, mas o financiamento possui
sua própria estrutura de custos, funding, risco, prazo, garantia,
indexador e condições comerciais.
O Banco Central também destaca que as taxas de crédito podem variar
conforme o cliente, o valor da entrada, as garantias e outras
características da operação.
2. As taxas de financiamento imobiliário em 2026
Para analisar o mercado de forma concreta, vale observar as estatísticas
divulgadas pelo Banco Central.
Na consulta referente a julho de 2026, para pessoa
física e financiamento imobiliário com taxas reguladas, pós-fixado
referenciado em TR, as taxas anuais informadas para algumas das
principais instituições estavam em faixas diferentes.
Instituição
Taxa a.a.
Modalidade
Caixa Econômica Federal
8,09%
Taxa regulada / TR
Banco do Brasil
10,24%
Taxa regulada / TR
Bradesco
11,76%
Taxa regulada / TR
Santander
11,82%
Taxa regulada / TR
Itaú
11,86%
Taxa regulada / TR
Os dados são médias das operações realizadas no período e não representam
necessariamente a taxa que será oferecida a cada cliente. O próprio
Banco Central informa que suas estatísticas variam de acordo com as
características da operação e do tomador.
Na modalidade de financiamento imobiliário com taxas de mercado,
pós-fixado referenciado em TR, a mesma consulta de julho de 2026
apresentou, entre outras, taxas de 12,01% a.a. no Itaú, 12,12% na
Caixa, 12,29% no Santander e Bradesco e 14,42% no Banco do Brasil.
Atenção:
essas taxas servem como referência estatística. Não devem ser tratadas
como uma tabela universal de ofertas comerciais nem como garantia de
que determinado cliente conseguirá contratar naquela taxa.
3. Por que a menor taxa não é necessariamente o menor custo?
Aqui está um dos pontos mais importantes para quem pretende financiar
um imóvel.
Imagine duas propostas:
Banco A: taxa de juros menor;
Banco B: taxa de juros um pouco maior.
À primeira vista, parece evidente que o Banco A oferece a operação
mais barata.
Mas essa conclusão pode estar errada.
O custo de uma operação de crédito não é determinado apenas pela taxa
de juros anunciada.
Podem existir:
seguros;
tarifas;
tributos;
custos operacionais;
indexador;
encargos relacionados à operação;
diferenças no sistema de amortização;
diferenças no prazo;
diferenças no valor efetivamente financiado.
Por isso, comparar somente a taxa nominal pode levar a uma decisão
equivocada.
4. O CET é uma das informações mais importantes
O Custo Efetivo Total (CET) existe justamente para
permitir uma análise mais ampla do custo da operação.
O Banco Central explica que o CET considera os custos envolvidos
na operação, incluindo juros, tarifas, impostos e outros encargos.
Portanto, quando duas instituições apresentam propostas diferentes,
o consumidor não deveria perguntar apenas:
“Qual banco tem a menor taxa?”
A pergunta mais importante é:
“Qual proposta apresenta o menor custo efetivo para as mesmas condições?”
5. Exemplo: menor taxa pode não significar menor CET
Imagine duas propostas para o mesmo comprador.
Item
Banco A
Banco B
Taxa de juros
9,20% a.a.
9,50% a.a.
Seguros e demais custos
Mais elevados
Mais baixos
Tarifas
Maior
Menor
CET
Maior
Menor
Nesse exemplo hipotético, o Banco A possui a menor taxa de juros,
mas o Banco B apresenta o menor custo efetivo.
Portanto, escolher automaticamente o Banco A seria um erro.
Regra prática:
se a comparação for entre financiamentos equivalentes, olhe primeiro
para o CET e depois investigue por que ele é diferente.
6. O prazo muda completamente a conta
Outro erro comum é comparar taxas sem considerar o prazo.
Um financiamento de 15 anos e outro de 30 anos não produzem o mesmo
custo financeiro, mesmo que tenham exatamente a mesma taxa.
Quanto maior o tempo durante o qual o saldo permanece financiado,
maior tende a ser o período em que os juros incidem sobre o saldo
devedor.
Por isso, o comprador deve observar simultaneamente:
taxa;
prazo;
valor financiado;
parcela;
saldo devedor;
custo total.
7. Entrada maior pode reduzir muito o custo
A taxa de juros não é a única variável que o comprador consegue
controlar.
O valor da entrada também tem impacto importante.
Uma entrada maior reduz o valor financiado e, consequentemente,
reduz a quantidade de dinheiro sobre a qual os encargos financeiros
serão calculados.
Isso significa que, em determinadas situações, aumentar a entrada
pode produzir uma economia maior do que buscar uma pequena diferença
na taxa de juros.
Mas isso também precisa ser analisado com cuidado.
Utilizar toda a reserva financeira como entrada pode deixar o comprador
sem liquidez para despesas emergenciais, custos da compra ou imprevistos.
8. O preço do imóvel também faz parte da conta
Imagine dois imóveis semelhantes.
O primeiro custa R$ 500 mil e pode ser financiado a uma taxa ligeiramente
menor.
O segundo custa R$ 450 mil, mas possui uma taxa um pouco maior.
Não é possível concluir qual é melhor apenas olhando para a taxa.
O preço de aquisição, o valor da entrada e o montante financiado
podem alterar completamente o resultado.
É por isso que uma boa negociação do preço do imóvel pode ser tão
importante quanto negociar a taxa do financiamento.
9. Taxa fixa, TR e outros indexadores
Também é necessário observar como o saldo devedor é atualizado.
Uma proposta pode apresentar uma taxa de juros aparentemente menor,
mas estar associada a determinado indexador.
Por isso, comparar somente o percentual de juros sem observar o
indexador é insuficiente.
Entre as modalidades acompanhadas pelo Banco Central estão operações
referenciadas em TR e IPCA, além de operações prefixadas.
O comprador precisa entender qual é a lógica de atualização do
saldo e das parcelas antes de comparar propostas.
10. SAC e Price também alteram o comportamento do financiamento
O sistema de amortização influencia diretamente a evolução da dívida.
No SAC, a amortização do principal tende a ocorrer
de forma mais acelerada no início, fazendo com que as parcelas
normalmente comecem maiores e diminuam ao longo do tempo.
Na Price, as prestações tendem a ser mais uniformes,
mas a composição entre juros e amortização muda ao longo do contrato.
Portanto, duas propostas com a mesma taxa podem apresentar
comportamentos financeiros diferentes se os sistemas de amortização
forem diferentes.
11. A parcela menor também pode enganar
Outro erro comum é escolher o financiamento pela menor parcela inicial.
Uma parcela menor pode ser resultado de:
prazo maior;
menor amortização inicial;
estrutura diferente de pagamento;
indexador diferente;
maior saldo devedor mantido por mais tempo.
Portanto:
Menor parcela ≠ menor custo.
Da mesma forma:
Menor taxa ≠ menor custo.
E:
Menor custo mensal ≠ menor custo total.
12. Por que o financiamento pode ficar mais caro mesmo com juros menores?
Existem diferentes situações em que isso pode acontecer.
12.1 Prazo maior
Uma taxa menor combinada com prazo muito maior pode resultar em
uma quantidade maior de juros pagos ao longo da vida do contrato.
12.2 Maior valor financiado
Se o comprador financia uma parcela maior do valor do imóvel,
a redução da taxa pode não compensar o aumento do principal.
12.3 Custos adicionais
Seguros, tarifas, tributos e outros encargos podem alterar o custo
efetivo da operação.
12.4 Indexador
O comportamento do indexador também precisa ser considerado.
12.5 Sistema de amortização
SAC e Price distribuem juros e amortização de maneira diferente.
13. O que significa “juros atuais” no mercado imobiliário?
Quando alguém pergunta qual é a taxa atual de financiamento imobiliário,
é preciso fazer outra pergunta:
“Qual financiamento?”
O Banco Central acompanha diferentes modalidades, incluindo financiamento
imobiliário com taxas reguladas e taxas de mercado, além de diferentes
formas de indexação.
Portanto, não existe uma única “taxa do financiamento imobiliário”.
A taxa pode variar conforme:
modalidade;
instituição;
perfil do cliente;
valor do imóvel;
valor da entrada;
prazo;
garantia;
relacionamento bancário;
indexador;
estrutura de funding.
14. O que a Selic tem a ver com o financiamento?
A Selic influencia as condições gerais de financiamento da economia,
mas não deve ser confundida com a taxa do contrato imobiliário.
Em agosto de 2026, o Copom reduziu a Selic para 14,00% ao ano,
depois de uma trajetória de juros elevados ao longo de 2025 e
do primeiro semestre de 2026.
Um ambiente de juros elevados pode aumentar o custo de oportunidade
do dinheiro e influenciar as condições de captação e crédito.
Mas isso não significa que uma queda da Selic produzirá automaticamente
uma queda equivalente na taxa de todos os financiamentos imobiliários.
Existem outras variáveis entre a política monetária e o contrato
assinado pelo comprador.
15. Por que a taxa oferecida ao cliente pode ser diferente da média do Banco Central?
As estatísticas do Banco Central representam médias das operações
realizadas.
Elas não funcionam como uma tabela obrigatória de preços para cada
consumidor.
O próprio Banco Central informa que as taxas variam de cliente para
cliente e podem depender da situação cadastral, do valor da entrada,
das garantias e de outros fatores.
Por isso, uma média de 10% ao ano não significa que todos os clientes
encontrarão exatamente 10% ao ano.
16. Como comparar duas propostas corretamente?
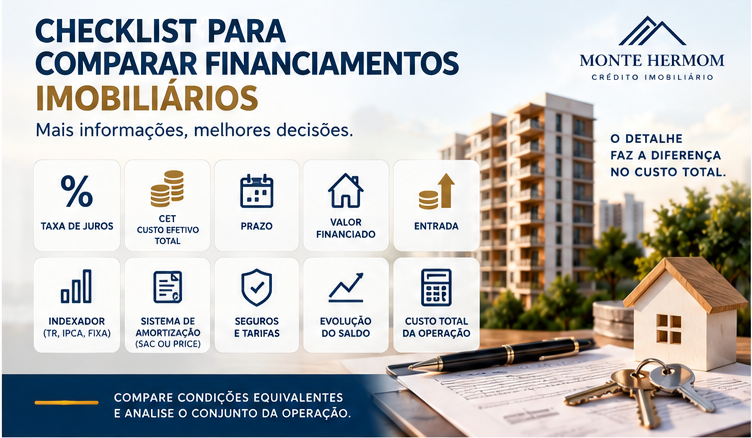
O ideal é transformar as duas propostas em uma comparação equivalente.
Procure manter iguais:
valor do imóvel;
valor da entrada;
valor financiado;
prazo;
indexador;
sistema de amortização.
Depois compare:
taxa nominal;
taxa efetiva;
CET;
seguros;
tarifas;
valor das parcelas;
evolução do saldo devedor;
custo total.
Comparar financiamento exige analisar taxa, CET, prazo, entrada,
sistema de amortização, indexador e custo total.
17. Um exemplo simples: taxa menor, custo maior
Imagine duas propostas para financiar exatamente o mesmo imóvel.
Indicador
Proposta A
Proposta B
Taxa nominal
9,00% a.a.
9,30% a.a.
Prazo
30 anos
25 anos
Entrada
20%
30%
CET
Maior
Menor
Custo total
Maior
Menor
A Proposta A tem a menor taxa anunciada.
Mesmo assim, a Proposta B pode ser financeiramente mais barata
porque o comprador financia menos e permanece menos tempo com
o saldo devedor.
Esse exemplo mostra por que a taxa não pode ser analisada isoladamente.
18. Comprar agora ou esperar os juros caírem?
Essa decisão exige cuidado.
Se os juros caírem no futuro, uma pessoa que comprou agora pode
eventualmente buscar melhores condições por meio de renegociação
ou portabilidade, quando disponíveis e economicamente vantajosas.
Por outro lado, esperar também possui riscos.
O preço do imóvel pode mudar, a disponibilidade de crédito pode
mudar, as condições de entrada podem mudar e o próprio imóvel
desejado pode deixar de estar disponível.
Portanto, ninguém consegue garantir antecipadamente que esperar
será melhor do que comprar agora.
19. Quando uma taxa maior pode fazer sentido?
Essa pergunta parece estranha, mas é importante.
Uma taxa ligeiramente maior pode estar associada a uma estrutura
que ofereça outras condições mais favoráveis ao comprador.
Por exemplo:
menor custo de seguros;
menores tarifas;
menor valor financiado;
prazo mais adequado;
melhor sistema de amortização para o perfil do comprador;
maior flexibilidade para amortização antecipada;
melhor CET;
melhor custo total.
Portanto, a pergunta não deveria ser:
“Qual banco tem a menor taxa?”
E sim:
“Qual proposta entrega o melhor conjunto de condições para o meu caso?”
20. O preço do imóvel e a taxa precisam ser negociados juntos
Uma compra imobiliária possui pelo menos duas grandes negociações:
o preço do imóvel;
o custo do financiamento.
Concentrar toda a negociação na taxa de juros pode fazer o comprador
ignorar uma variável muito importante: o preço de aquisição.
Uma redução de R$ 20 mil no preço do imóvel pode ter impacto financeiro
maior do que uma pequena redução na taxa do financiamento.
Por isso, o comprador deve analisar o negócio como um todo.
21. O momento ideal depende do comprador
Não existe um “melhor momento” universal para comprar imóvel.
O momento pode ser adequado para uma pessoa e inadequado para outra.
Para avaliar isso, é necessário considerar:
renda;
estabilidade financeira;
reserva de emergência;
valor da entrada;
capacidade de pagamento;
objetivo do imóvel;
prazo de permanência;
preço negociado;
custo do financiamento.
Um imóvel pode ser uma boa compra mesmo em um cenário de juros
elevados se o preço estiver adequado e a operação couber com
segurança no orçamento.
Da mesma maneira, juros menores não transformam automaticamente
qualquer imóvel em uma boa compra.
22. O que observar antes de assinar?
Antes de contratar, solicite a proposta completa e compare todos
os componentes.
O Banco Central informa que o contrato deve apresentar informações
como taxas de juros, índice de preços ou base de remuneração quando
aplicável, tributos, tarifas, despesas e CET.
Também é importante entender o sistema de amortização e a evolução
do saldo devedor.
Checklist do Conselheiro:
nunca compare propostas diferentes apenas pelo percentual de juros.
Coloque os números lado a lado e compare condições equivalentes.
23. Como usar um simulador de forma inteligente?
O simulador pode ser muito mais útil quando utilizado para comparar
cenários, e não apenas para descobrir “qual será minha parcela?”.
Experimente variar:
valor do imóvel;
entrada;
prazo;
taxa;
sistema de amortização;
cenários de renda;
amortizações antecipadas.
A pergunta deixa de ser apenas:
“Quanto vou pagar por mês?”
E passa a ser:
“Qual combinação de entrada, prazo e financiamento produz
uma operação sustentável para mim?”
Conclusão
Analisar o mercado imobiliário brasileiro exige muito mais do que
observar se os juros estão altos ou baixos.
O cenário de 2026 mostra que as taxas de financiamento continuam
variando significativamente entre instituições e modalidades.
O Banco Central acompanha essas operações por diferentes categorias,
e as taxas efetivamente praticadas podem variar de acordo com o
cliente e as condições da operação.
Mas existe uma lição ainda mais importante:
a menor taxa de juros não é necessariamente o menor custo.
O comprador precisa olhar para o conjunto:
preço do imóvel, entrada, prazo, taxa, indexador, sistema de
amortização, seguros, tarifas, CET, parcela, saldo devedor
e custo total.
Uma decisão imobiliária bem tomada não é aquela que encontra
simplesmente a menor taxa.
É aquela que encontra uma operação cujo custo, risco e compromisso
financeiro façam sentido para a realidade do comprador.
Visão do Conselheiro:
taxa é importante, mas é apenas uma parte da equação. No financiamento
imobiliário, o que importa não é apenas quanto custa o dinheiro por
ano, mas quanto custa a operação inteira e como essa dívida se comporta
durante todo o contrato.
Quer comparar diferentes cenários antes de comprar?
Simule entrada, prazo, financiamento e parcelas antes de assumir
uma dívida de longo prazo.
Resumo: Entenda como analisar o mercado imobiliário brasileiro, as taxas de financiamento, a Selic, o CET e por que a menor taxa de juros nem sempre representa o menor custo para comprar um imóvel.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.