Liquidez no Mercado Imobiliário: O Que Determina a Facilidade de Vender um Imóvel?
Entenda o que é liquidez imobiliária, quais fatores influenciam a velocidade de venda de um imóvel e por que preço, localização, documentação, demanda e condição do imóvel precisam ser analisados em conjunto.

1. O que é liquidez no mercado imobiliário?
Quando falamos que um ativo tem liquidez, estamos falando da facilidade de transformá-lo em dinheiro. No mercado imobiliário, essa ideia precisa ser analisada com cuidado porque imóveis são ativos físicos, de valor elevado e com características muito diferentes entre si.
Um imóvel pode ter boa procura e ainda levar algum tempo para ser vendido. Outro pode parecer muito atrativo pelo preço, mas encontrar poucos compradores por causa da localização, da documentação ou de características muito específicas.
Portanto, liquidez imobiliária não significa simplesmente “vender rápido”. Significa avaliar a combinação entre demanda, preço, características do imóvel, condições de negociação e tempo necessário para concluir a venda.
2. Liquidez é diferente de valorização
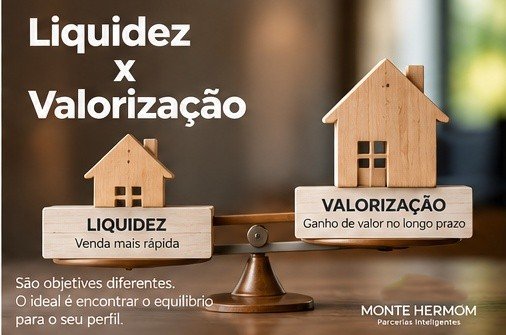
Um dos erros mais comuns é confundir dois conceitos diferentes: valorização e liquidez.
Valorização está relacionada à evolução do valor do imóvel ao longo do tempo. Liquidez está relacionada à facilidade de encontrar um comprador disposto a realizar a operação nas condições disponíveis.
Para quem compra pensando também no futuro, essa diferença é fundamental. O imóvel não deve ser analisado apenas pela pergunta “quanto poderá valer?”, mas também por “quem compraria este imóvel quando eu precisar vendê-lo?”.
3. O preço é o primeiro filtro — mas não é o único
O preço costuma ser um dos primeiros elementos observados pelo comprador. Porém, o preço precisa ser analisado em conjunto com aquilo que o imóvel entrega.
Dois imóveis com preços semelhantes podem apresentar liquidez completamente diferente. Um pode estar em uma localização mais procurada, ter planta mais adequada ao público daquela região e documentação organizada. O outro pode exigir reformas, possuir características pouco procuradas ou apresentar obstáculos documentais.
Por isso, a pergunta correta não é apenas “este imóvel está barato?”. É também:
- O preço é compatível com imóveis semelhantes?
- Existe público para esse tipo de imóvel?
- As características atendem à demanda da região?
- O comprador consegue financiar a operação, quando aplicável?
- Existem custos ou problemas que reduzem o interesse?
4. A localização cria ou reduz demanda
A localização é um dos fatores mais importantes porque determina parte significativa do público que pode ter interesse pelo imóvel.
Infraestrutura, transporte, comércio, serviços, escolas, hospitais, polos de emprego e características urbanas podem influenciar a atratividade de determinada região. Mas não existe uma fórmula única: o que é valorizado por uma família pode ser menos relevante para um investidor ou para outro perfil de comprador.
Por isso, analisar liquidez exige identificar qual é o público natural daquele imóvel. Quanto melhor o imóvel estiver conectado às necessidades desse público, maior tende a ser o conjunto de potenciais compradores.
5. O tamanho e a configuração do imóvel também importam
Liquidez não depende apenas do endereço. A própria configuração do imóvel pode ampliar ou restringir a demanda.
Número de dormitórios, vagas de garagem, metragem, distribuição dos ambientes, andar, posição, condomínio e características específicas podem fazer diferença na decisão de compra.
6. Documentação: um fator silencioso de liquidez
Um imóvel pode ser excelente fisicamente e ainda assim enfrentar dificuldades para ser vendido se a documentação não estiver organizada.
Matrícula, titularidade, registros, certidões, eventuais averbações e demais documentos necessários para a operação precisam ser analisados conforme o caso concreto. Pendências podem gerar dúvidas, aumentar o prazo da negociação e, em determinadas situações, dificultar o financiamento pelo comprador.
Por isso, documentação organizada também é uma forma de preservar liquidez. Quanto menos obstáculos houver para transformar o interesse do comprador em uma operação efetiva, melhor tende a ser a capacidade de conversão da oferta em venda.
7. O financiamento amplia o mercado comprador?
Para muitos imóveis residenciais, o financiamento imobiliário é uma das principais formas de viabilizar a compra. Isso significa que as condições de crédito podem influenciar diretamente o conjunto de pessoas capazes de comprar determinado imóvel.
Um imóvel compatível com as condições usuais de financiamento pode alcançar um público maior do que uma propriedade cuja operação exige uma estrutura financeira muito específica.
Isso não significa que todo imóvel precise ser vendido por financiamento. Significa apenas que, ao analisar liquidez, é importante compreender qual parcela do público potencial consegue efetivamente estruturar a compra.
8. Liquidez e negociação: o preço anunciado não é o preço necessariamente realizado
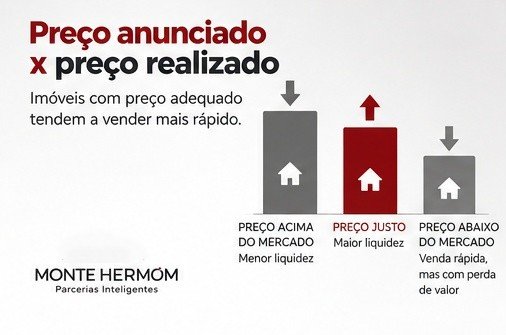
Outro ponto importante é diferenciar o preço anunciado do preço efetivamente realizado na negociação.
Um imóvel pode permanecer anunciado por longo período com um preço elevado e receber poucos interessados. Outro pode gerar mais visitas e propostas porque está posicionado de forma mais coerente com a demanda existente.
Por isso, liquidez deve ser observada também pela capacidade de transformar interesse em proposta e proposta em negócio, sem analisar apenas o número colocado no anúncio.
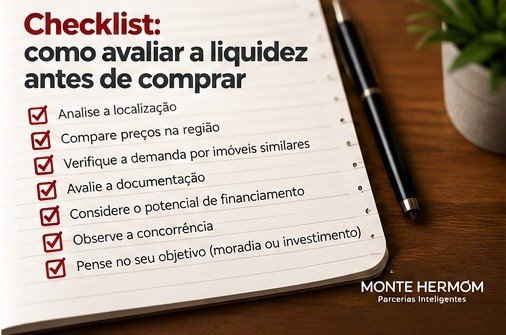
9. Como fazer uma leitura prática da liquidez?
Não existe um único indicador capaz de medir a liquidez de todos os imóveis. Uma análise prática pode começar pela combinação de alguns elementos.
- Demanda: quem são os compradores naturais?
- Preço: como o imóvel se posiciona diante de propriedades semelhantes?
- Localização: quais necessidades da região ele atende?
- Produto: metragem, dormitórios, vagas, condomínio e características.
- Documentação: existem pendências capazes de dificultar a operação?
- Crédito: o imóvel é compatível com as formas de financiamento utilizadas pelo público?
- Concorrência: quantos imóveis semelhantes disputam os mesmos compradores?
- Condição: o estado do imóvel exige investimentos que podem afastar interessados?
10. Um imóvel pode ter boa liquidez e mesmo assim não ser um bom investimento
Essa é uma distinção importante. Liquidez é apenas uma das dimensões da análise de um imóvel.
Uma propriedade pode ser fácil de vender, mas ter retorno baixo, custos elevados ou pouca capacidade de geração de renda. Da mesma forma, um imóvel pode ter características de investimento interessantes, mas exigir mais tempo para encontrar o comprador adequado.
A decisão deve considerar o objetivo da aquisição: moradia, renda, preservação patrimonial, diversificação ou eventual revenda. O peso da liquidez muda conforme o objetivo.
11. Liquidez é especialmente importante quando existe planejamento patrimonial
Quando um imóvel faz parte de um patrimônio familiar, a análise precisa ir além do valor de mercado. É importante pensar também na capacidade de transformar esse patrimônio em recursos quando necessário.
Uma família pode possuir um patrimônio imobiliário relevante e, ainda assim, ter dificuldade para gerar caixa rapidamente se todos os ativos forem pouco líquidos. Por isso, patrimônio e liquidez não são sinônimos.
Essa visão é particularmente importante em decisões de longo prazo, sucessão, reorganização patrimonial, aposentadoria ou necessidade futura de recursos.
12. O que observar antes de comprar pensando também na futura venda?
Se a possibilidade de venda futura fizer parte da estratégia, vale analisar a liquidez antes da compra, e não somente quando chegar o momento de vender.
- Quem provavelmente comprará este imóvel no futuro?
- Qual é a faixa de preço desse público?
- Existem muitos imóveis semelhantes concorrendo?
- A região possui demanda consistente?
- A documentação está em condições adequadas?
- O imóvel poderá ser financiado, quando essa modalidade fizer sentido para o público?
- Quais custos podem afetar a decisão do próximo comprador?
13. Não existe liquidez garantida
Mesmo uma análise cuidadosa não permite garantir que um imóvel será vendido rapidamente. O mercado muda, a economia muda, o crédito muda e o comportamento dos compradores também muda.
Por isso, liquidez deve ser tratada como uma característica a ser analisada e monitorada, e não como uma promessa.
A melhor decisão é aquela que considera diferentes cenários e evita depender de uma única hipótese sobre o futuro.
14. E onde entra o crédito imobiliário nessa análise?
Crédito imobiliário e liquidez estão relacionados porque as condições de financiamento influenciam o poder de compra de uma parcela relevante do mercado.
Taxa, prazo, entrada, comprometimento de renda, avaliação do imóvel e demais condições da operação podem determinar se um potencial comprador consegue transformar interesse em compra efetiva.
Por isso, ao analisar um imóvel como ativo, é útil enxergar a operação de forma completa: produto + preço + demanda + crédito + documentação + condições de negociação.
15. Como transformar essa análise em uma decisão melhor?
O primeiro passo é separar o que é percepção do que é informação. Gostar de um imóvel é importante para quem pretende morar nele, mas não substitui a análise objetiva de preço, demanda, documentação e condições de financiamento.
O segundo passo é considerar o horizonte de tempo. Um imóvel comprado para permanecer por décadas pode ser analisado de forma diferente de um imóvel que poderá ser vendido em poucos anos.
E o terceiro é simular o impacto financeiro da decisão, especialmente quando existe financiamento. O custo da aquisição, a parcela, o prazo e a disponibilidade de recursos precisam fazer sentido dentro do planejamento do comprador.
Quer aprofundar sua análise?
A Biblioteca Monte Hermom reúne conteúdos para ajudar você a entender melhor crédito, financiamento, mercado imobiliário e planejamento patrimonial antes de tomar decisões.
Explorar a Biblioteca →16. Quando vale a pena buscar uma análise especializada?
Algumas decisões envolvem valores elevados, financiamento, patrimônio familiar ou imóveis com características específicas. Nesses casos, uma análise individual pode ajudar a organizar as informações e identificar pontos que não aparecem em uma avaliação superficial.
O objetivo não é prever o futuro do mercado, mas reduzir a quantidade de decisões tomadas no escuro.
Quer analisar uma operação imobiliária?
Se você está avaliando uma compra, venda, financiamento ou estratégia patrimonial, pode conversar com a equipe da Monte Hermom sobre o seu cenário.
Agendar uma conversa →Perguntas frequentes
O que significa liquidez de um imóvel?
Liquidez é a facilidade com que um imóvel pode ser transformado em dinheiro por meio de uma venda, considerando o tempo necessário para encontrar comprador, as condições da negociação e os custos envolvidos. Um imóvel com maior liquidez tende a encontrar compradores com mais facilidade, mas isso não significa que tenha sempre o menor preço.
Um imóvel mais barato sempre tem maior liquidez?
Não. O preço é importante, mas a liquidez também depende de localização, demanda, características do imóvel, estado de conservação, documentação, condições de pagamento e quantidade de compradores interessados naquela faixa de preço.
A localização influencia a liquidez?
Sim. A localização pode ampliar ou reduzir o conjunto de compradores interessados. A proximidade de serviços, infraestrutura, transporte, empregos, escolas e outros atributos da região pode influenciar a demanda, mas o efeito depende do perfil do imóvel e do público que se pretende alcançar.
Documentação irregular pode prejudicar a venda?
Pode. Pendências documentais podem aumentar o tempo da negociação, dificultar o financiamento do comprador ou exigir regularizações antes da conclusão da operação. Por isso, documentação organizada é um componente importante da liquidez.
Como o preço influencia a liquidez de um imóvel?
O preço precisa estar coerente com as características do imóvel e com o público comprador. Um preço muito acima das referências observadas pode reduzir a quantidade de interessados; um preço abaixo do adequado pode acelerar a venda, mas não necessariamente representar a melhor decisão financeira para o proprietário.
É possível analisar a liquidez antes de comprar um imóvel?
Sim. Antes da compra, é possível observar características da região, perfil da demanda, faixa de preço, concorrência de imóveis semelhantes, condições de financiamento, características físicas e situação documental. A análise não elimina a incerteza, mas melhora a qualidade da decisão.
Quer analisar uma decisão imobiliária?
Se você está avaliando compra, venda, financiamento ou uma estratégia patrimonial, receba orientação sobre o seu cenário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria