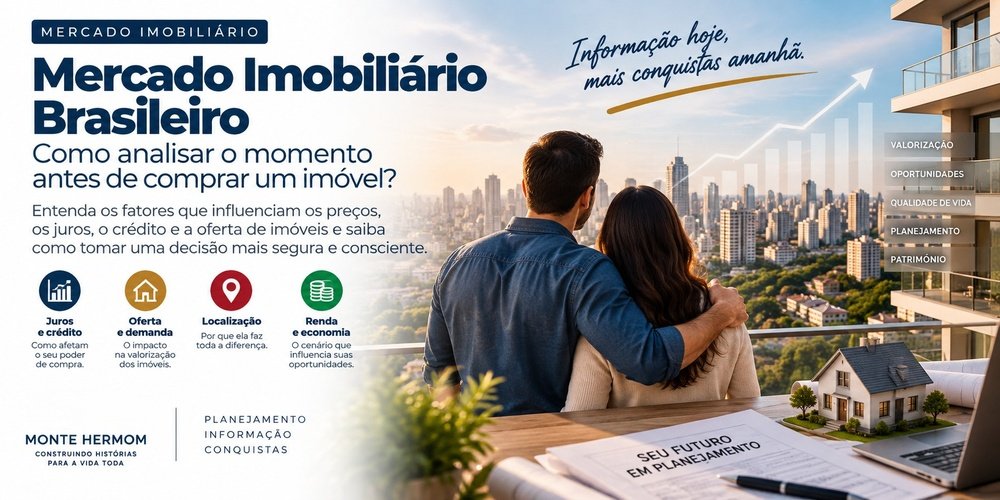
Mercado Imobiliário Brasileiro: Como Analisar o Momento Antes de Comprar um Imóvel
Entenda como juros, crédito, oferta, demanda, renda, inflação, localização e preços influenciam o mercado imobiliário e veja o que analisar antes de comprar um imóvel.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Mercado Imobiliário · Publicado em 05/09/2026
"
alt="Mercado Imobiliário Brasileiro: Como Analisar o Momento Antes de Comprar um Imóvel"
width="1200"
height="630"
>
Entender o mercado é importante. Entender como ele afeta a sua própria decisão é ainda mais importante.
O mercado imobiliário não é uma única coisa
Quando alguém pergunta se “o mercado imobiliário está bom ou ruim”,
normalmente está tentando resumir um cenário muito maior em uma única
resposta. Na prática, o mercado é formado por diferentes regiões,
tipos de imóveis, faixas de preço, perfis de compradores e condições
de crédito.
Por isso, uma notícia sobre valorização dos imóveis em determinada
cidade não significa automaticamente que todos os imóveis estejam
subindo na mesma proporção. Da mesma forma, uma mudança nas taxas de
financiamento pode afetar compradores de maneira diferente.
Para quem pretende comprar, a pergunta mais útil não é simplesmente
“o mercado está bom?”, mas:
“este imóvel, nesta localização e nestas condições financeiras,
faz sentido para mim agora?”
1. Taxa de juros: um dos principais fatores
O custo do financiamento tem influência direta na capacidade de compra
de muitas famílias. Uma alteração na taxa pode mudar o valor das parcelas,
o montante financiável e o custo total da operação.
Por isso, não basta olhar apenas para o preço do imóvel. Dois imóveis
com o mesmo valor podem resultar em operações muito diferentes dependendo
da entrada, prazo, taxa, sistema de amortização e demais custos.
Dica do Conselheiro:
compare cenários de financiamento antes de concluir que uma proposta é
melhor apenas porque apresenta uma parcela menor.
2. Crédito disponível também movimenta o mercado
O mercado imobiliário depende fortemente da existência de crédito.
Bancos e instituições financeiras analisam renda, comprometimento,
perfil de risco, valor do imóvel, garantia e outras condições para
definir as operações.
Quando o acesso ao crédito muda, o comportamento dos compradores também
pode mudar. Isso pode influenciar a velocidade das vendas, o volume de
negociações e a disposição dos vendedores para negociar.
Juros, crédito e capacidade de pagamento precisam ser analisados em conjunto.
3. Oferta e demanda ajudam a explicar os preços
Um dos fundamentos mais conhecidos do mercado é a relação entre oferta
e demanda. Quando existe grande procura por determinado tipo de imóvel
em uma região com pouca disponibilidade, os preços podem sofrer pressão.
Já em regiões com maior oferta ou menor procura, pode existir mais espaço
para negociação. Mas esse comportamento não é uniforme: localização,
infraestrutura, emprego, transporte, segurança e novos empreendimentos
podem alterar completamente o cenário de uma determinada região.
4. Preço anunciado não é necessariamente preço de negócio
Outro ponto importante é diferenciar o preço anunciado
do preço efetivamente negociado.
Um imóvel pode permanecer anunciado por determinado valor e ser vendido
por outro depois de uma negociação. Por isso, quem está pesquisando deve
evitar concluir que um imóvel está caro ou barato olhando apenas para
anúncios isolados.
Comparar imóveis semelhantes, na mesma região e com características
próximas oferece uma visão mais útil do mercado.
5. Localização pode valer mais do que a média nacional
O mercado imobiliário é extremamente local. Uma média nacional pode ser
interessante para entender tendências gerais, mas não substitui a análise
da cidade, bairro ou até da rua onde está o imóvel.
Infraestrutura, acesso a serviços, mobilidade, novos empreendimentos,
legislação urbana, segurança, disponibilidade de terrenos e perfil da
demanda podem produzir comportamentos muito diferentes dentro da mesma
cidade.
A análise local ajuda a transformar uma tendência geral em uma decisão imobiliária concreta.
6. Inflação e índices também entram na análise
A inflação afeta o poder de compra e os custos das famílias. No setor
imobiliário, diferentes índices podem aparecer em contratos ou na
composição de determinados custos.
Em imóveis na planta ou em construção, por exemplo, o comprador precisa
compreender os mecanismos de correção previstos no contrato e como eles
podem alterar o fluxo de pagamentos.
O importante é não tratar um índice isoladamente como se ele explicasse
todo o mercado. O impacto depende do contrato, do momento da operação
e da forma como o custo é aplicado.
7. Renda e emprego também importam
A capacidade de compra depende da renda. Quando renda e emprego estão
mais fortes, parte dos consumidores pode apresentar maior capacidade de
assumir compromissos de longo prazo.
Para o comprador individual, isso significa que acompanhar o cenário
econômico só faz sentido quando a informação é conectada ao próprio
orçamento.
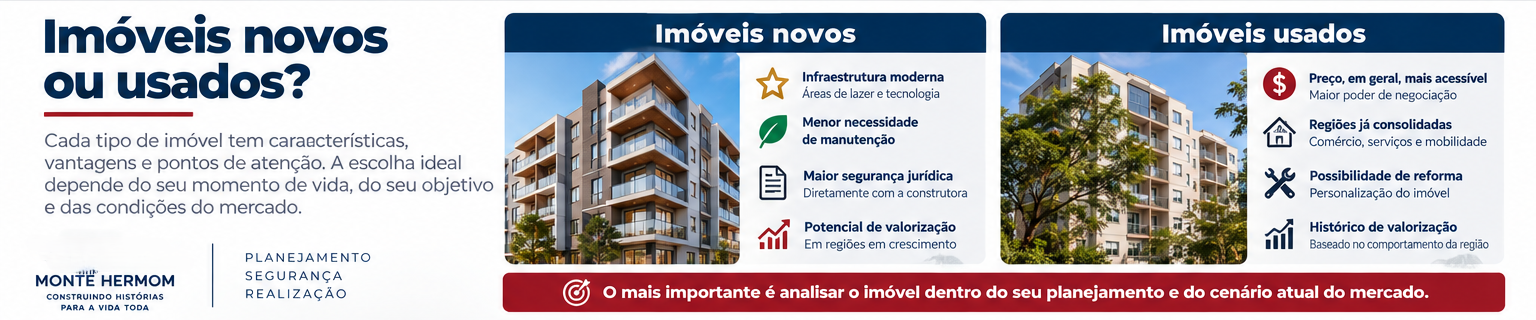
8. Imóvel novo, usado ou na planta: mercados diferentes
Não existe um único comportamento para todos os tipos de imóveis.
Um apartamento novo pode ter uma estrutura de preço diferente de um
imóvel usado na mesma região.
Na compra na planta, entram ainda fatores como cronograma de obra,
fluxo de pagamento, correções contratuais e financiamento futuro.
No imóvel usado, podem ganhar importância reforma, documentação,
conservação e liquidez.
Portanto, comparar somente o preço por metro quadrado pode ser insuficiente.
9. Comprar agora ou esperar?
Essa é provavelmente uma das perguntas mais difíceis de responder.
Esperar pode fazer sentido em algumas situações, mas também pode significar
perder uma oportunidade específica ou enfrentar condições diferentes no
futuro.
Da mesma forma, comprar imediatamente não é necessariamente a melhor
decisão se a entrada ainda não está organizada, a reserva é insuficiente
ou a parcela comprometerá excessivamente a renda.
A pergunta correta:
em vez de tentar adivinhar o fundo ou o topo do mercado, compare o
cenário atual com sua capacidade financeira e com o objetivo que você
pretende alcançar.
10. Compare as taxas antes de escolher o financiamento
Quando o imóvel será financiado, a análise do mercado precisa chegar
também às condições oferecidas pelas instituições financeiras.
Compare taxa de juros, prazo, valor de entrada, parcela, seguros,
tarifas e custo total. Uma taxa aparentemente menor pode não representar
a melhor operação quando todos os componentes são considerados.
O objetivo da simulação não é prever uma aprovação, mas ajudar a entender
como mudanças de entrada, prazo, taxa e valor financiado podem alterar
a estrutura da operação.
Simular diferentes condições ajuda a comparar propostas antes de assumir um compromisso de longo prazo.
11. Um roteiro simples para analisar o mercado
Defina seu objetivo: morar, investir ou construir patrimônio.
Escolha a região e o tipo de imóvel que fazem sentido para esse objetivo.
Pesquise imóveis semelhantes e compare preços.
Observe a oferta disponível e o tempo de permanência dos anúncios.
Calcule quanto possui para a entrada sem comprometer toda a reserva.
Compare diferentes condições de financiamento.
Considere custos de aquisição, manutenção e eventuais reformas.
Monte pelo menos dois ou três cenários antes de decidir.
12. O que acompanhar antes de tomar a decisão?
Não é necessário acompanhar dezenas de indicadores todos os dias.
Para o comprador, alguns grupos de informações já oferecem uma boa base:
taxas e condições do crédito imobiliário;
renda e capacidade de pagamento;
preços praticados na região;
oferta de imóveis semelhantes;
custos de construção e correções aplicáveis;
infraestrutura e desenvolvimento da região;
condições específicas do imóvel escolhido.
13. Informação de mercado precisa virar decisão
A principal utilidade de acompanhar o mercado imobiliário não é tentar
acertar uma previsão. É melhorar a qualidade da decisão.
Se os juros estão altos, talvez seja necessário aumentar a entrada,
buscar outra estrutura ou esperar até organizar melhor o orçamento.
Se existe uma boa oportunidade de preço, ainda será necessário verificar
se o imóvel e a operação são adequados.
O mercado fornece informações. O planejamento transforma essas
informações em uma decisão.
Conclusão: não existe um único “melhor momento”
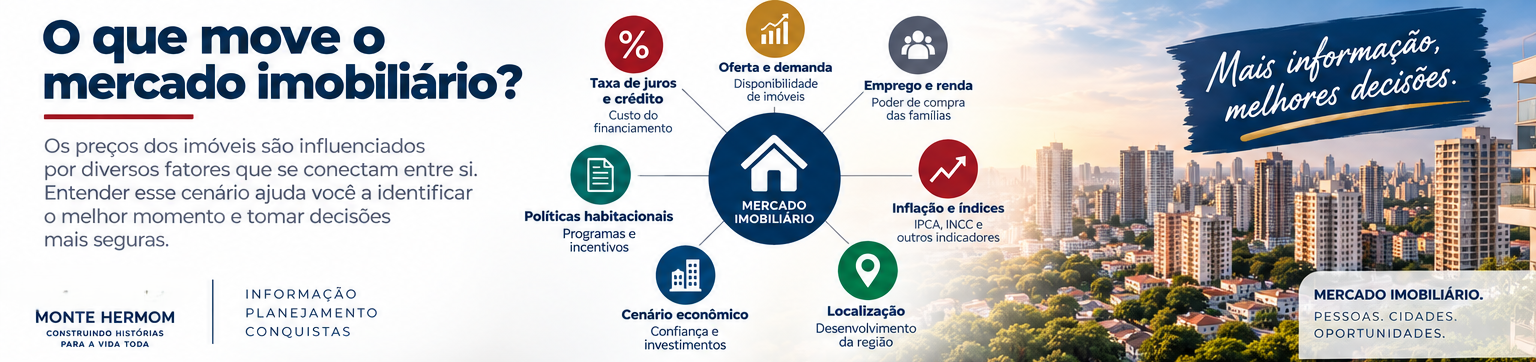
O mercado imobiliário brasileiro é influenciado por juros, crédito,
renda, oferta, demanda, inflação, localização e muitos outros fatores.
Por isso, tentar resumir o momento em uma única palavra — “bom” ou “ruim” —
pode levar a uma análise superficial.
Para quem pretende comprar, a melhor abordagem é combinar a leitura do
mercado com a própria realidade financeira. O imóvel precisa fazer sentido,
o preço precisa ser analisado, os custos precisam estar claros e o
financiamento precisa caber no planejamento.
Antes de tomar uma decisão, você também pode consultar a
biblioteca de eBooks da Monte Hermom
para aprofundar seus conhecimentos sobre crédito imobiliário e planejamento.
Perguntas frequentes
Resumo: Entenda como juros, crédito, oferta, demanda, renda, inflação, localização e preços influenciam o mercado imobiliário e veja o que analisar antes de comprar um imóvel.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.