MIP x DFI: Qual é a Diferença no Seguro Habitacional?
Entenda a diferença entre MIP e DFI no seguro habitacional: o que cada cobertura protege, ' . 'como o valor é calculado, quem recebe a indenização e como funcionam no financiamento imobiliário.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 18/07/2024
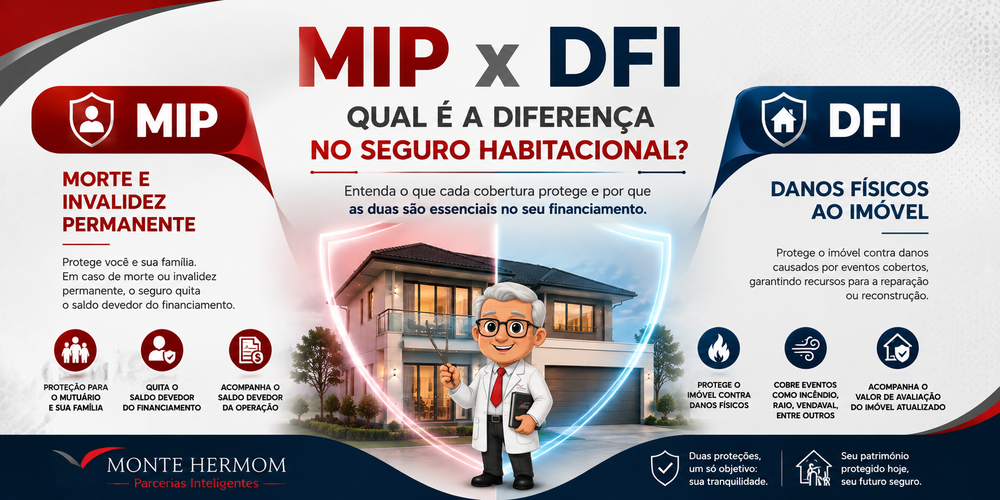
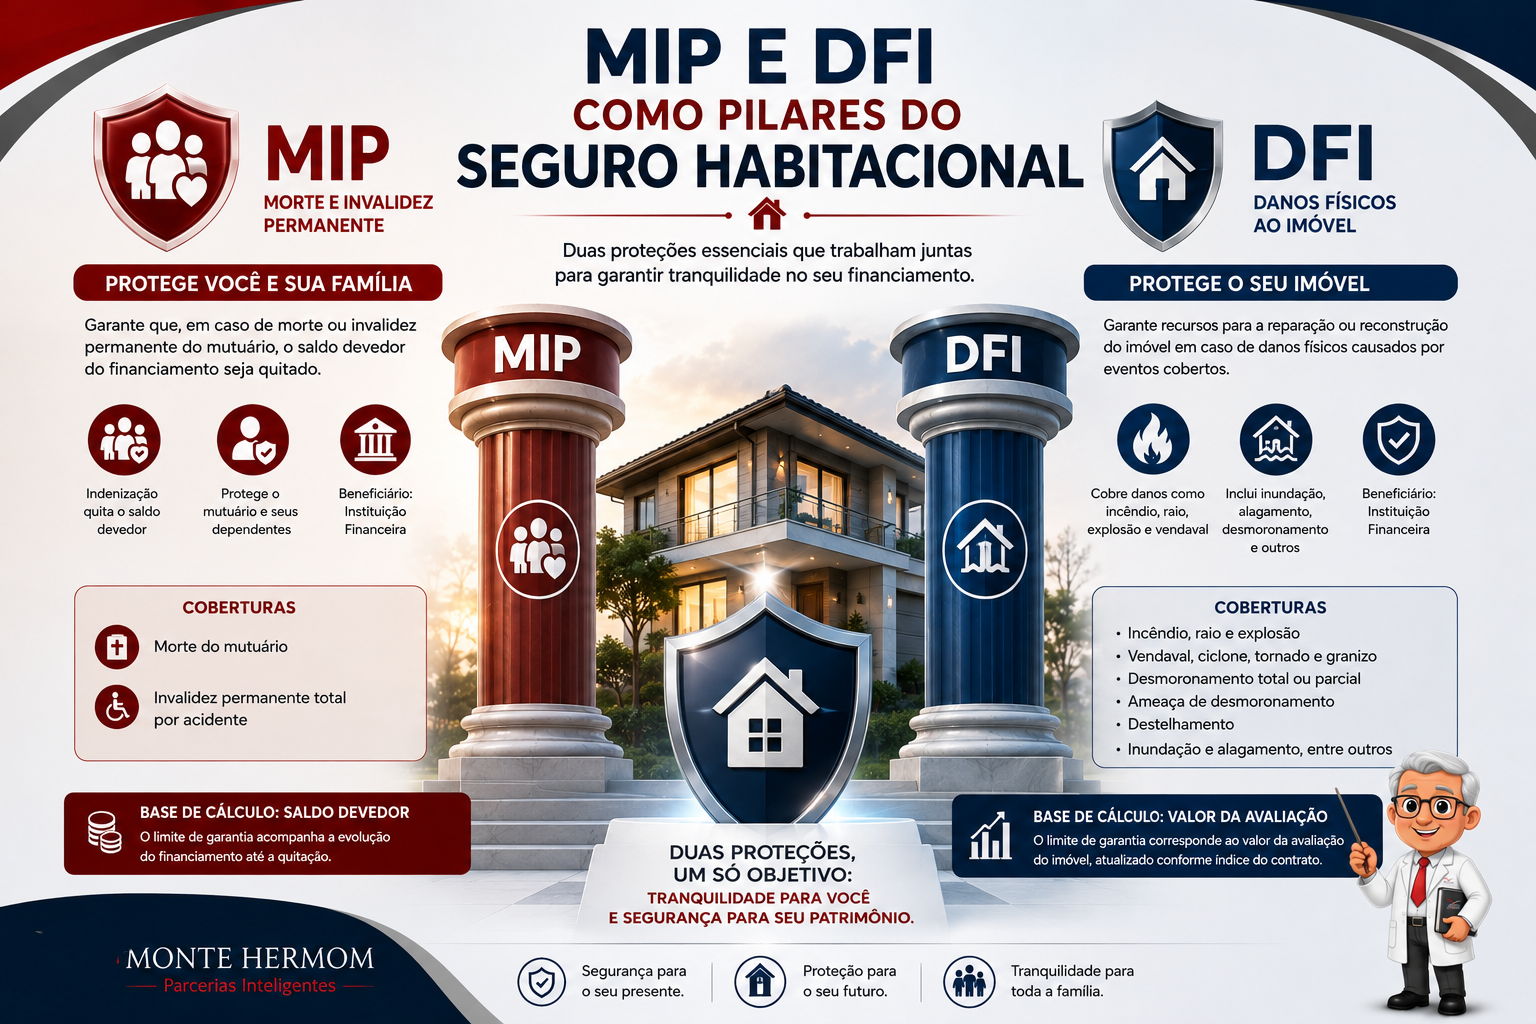
MIP e DFI fazem parte do seguro habitacional, mas possuem finalidades diferentes.
1. Primeiro: o que é o seguro habitacional?
O seguro habitacional tem como objetivo, conforme a cobertura contratada,
pagar as parcelas da dívida do segurado correspondentes ao saldo devedor
vincendo na data do sinistro ou realizar a reposição do imóvel financiado
quando ocorrer um sinistro coberto. citeturn0search0
No Seguro Habitacional em Apólices de Mercado, as coberturas mínimas exigidas
são MIP — Morte e Invalidez Permanente — e/ou DFI — Danos Físicos ao Imóvel —,
de acordo com a operação de financiamento contratada. citeturn0search0
A ideia central é simples:
MIP está relacionado ao mutuário e ao financiamento.
DFI está relacionado ao imóvel e aos danos físicos cobertos.
2. O que é MIP?
MIP significa Morte e Invalidez Permanente.
Na cobertura habitacional, a morte pode decorrer de causas naturais ou
acidentais. A invalidez permanente deve ocorrer depois da assinatura do
contrato de financiamento e decorrer de acidente pessoal ou doença que
determine incapacidade total e permanente para o exercício da atividade
laborativa principal do segurado, observadas as regras aplicáveis.
citeturn0search0
MIP — proteção relacionada ao segurado
Morte;
Invalidez permanente, conforme a cobertura;
Indenização vinculada ao saldo devedor;
Critérios e exclusões definidos no contrato.
3. O que é DFI?
DFI significa Danos Físicos ao Imóvel.
Sua função é proteger o imóvel financiado contra os riscos físicos previstos
na cobertura.
Entre os riscos mínimos contemplados estão incêndio, queda de raio ou
explosão, vendaval, desmoronamento total ou parcial, ameaça de desmoronamento
devidamente comprovada, destelhamento e inundação ou alagamento, ainda que
decorrente de chuva. citeturn0search0
DFI — proteção relacionada ao imóvel
Danos físicos cobertos;
Incêndio, raio e explosão;
Vendaval;
Desmoronamento;
Destelhamento;
Inundação ou alagamento, conforme a cobertura.
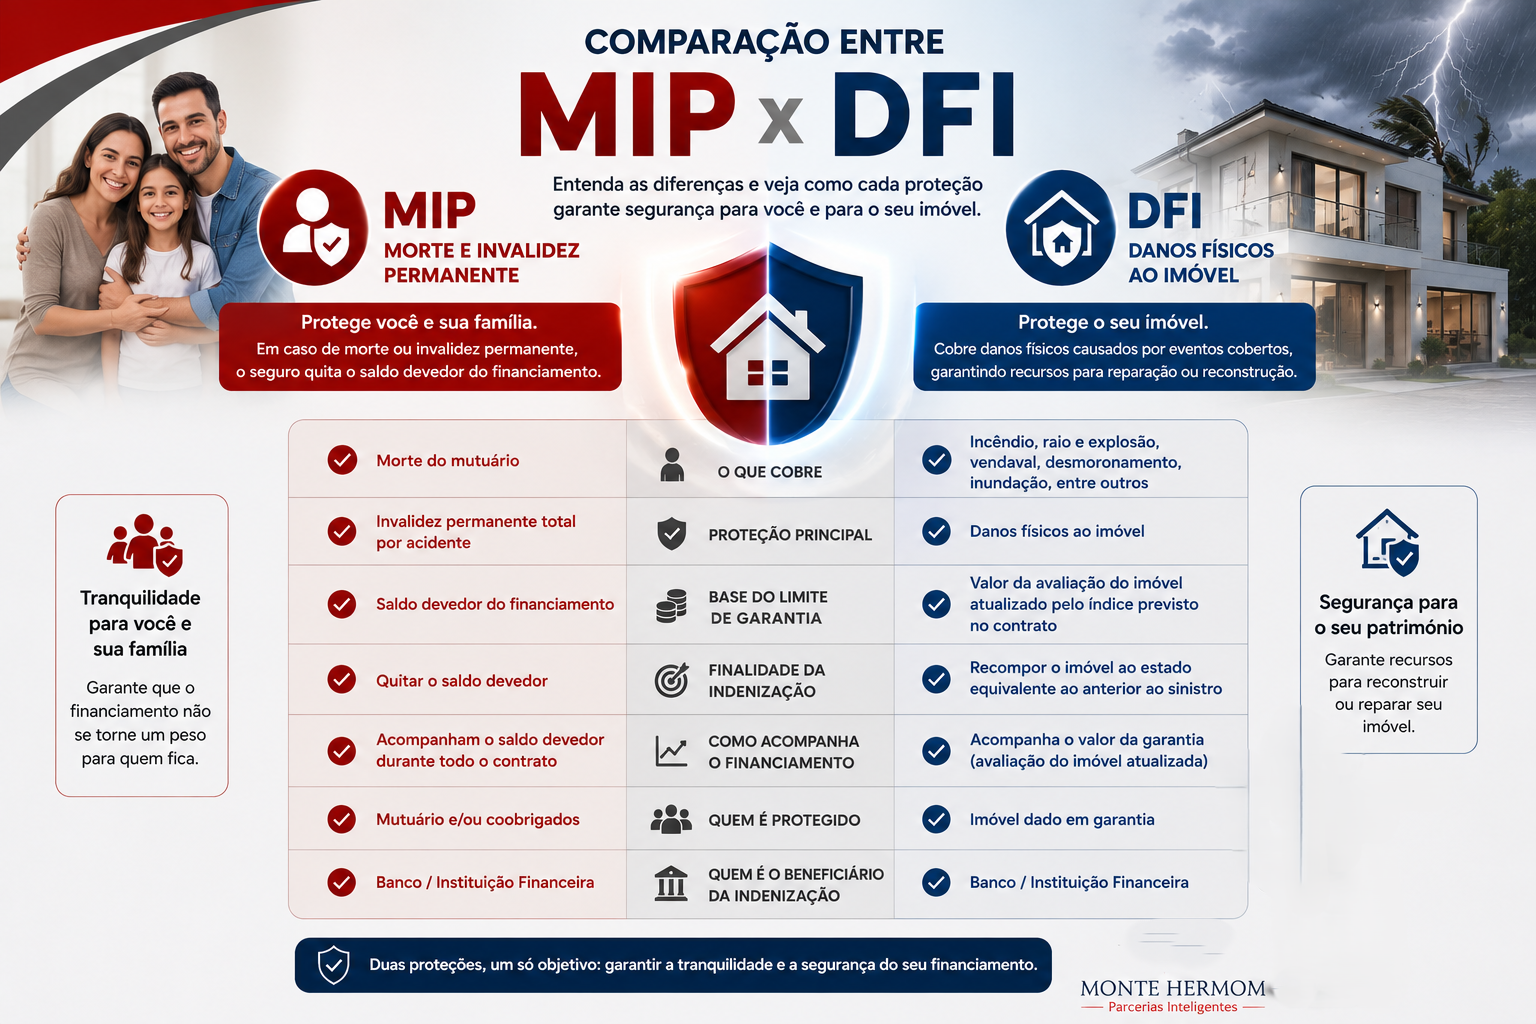
4. MIP x DFI: comparação direta
Característica
MIP
DFI
Significado
Morte e Invalidez Permanente
Danos Físicos ao Imóvel
Proteção principal
Segurado / financiamento
Imóvel financiado
Morte
Sim, conforme cobertura
Não
Invalidez permanente
Sim, conforme cobertura
Não
Danos físicos ao imóvel
Não é sua finalidade
Sim, nos riscos cobertos
Referência do limite de garantia
Saldo devedor
Valor da avaliação inicial atualizado
Finalidade da indenização
Pagamento do saldo devedor vincendo
Reposição do imóvel ao estado equivalente ao anterior ao sinistro
5. Como o MIP é calculado?
Para o cálculo dos prêmios de MIP, as taxas estabelecidas por idade, faixa
etária ou idade média do grupo segurado incidem sobre o limite máximo de
garantia. Esse limite corresponde, a cada mês, ao saldo devedor do
financiamento, consideradas as prestações vencidas pagas e as amortizações
já realizadas. citeturn0search0
Prêmio MIP ≈ Saldo Devedor × Taxa do MIP
Representação didática. A taxa e as regras de cobrança dependem do seguro
contratado.
Exemplo didático:
Saldo devedor: R$ 400.000,00
Taxa hipotética: 0,020% ao mês
R$ 400.000 × 0,00020 =
R$ 80,00
A taxa usada no exemplo é apenas ilustrativa. O contrato deve ser consultado
para identificar a taxa efetiva, o critério de idade e eventual reenquadramento.
6. Como o DFI é calculado?
No DFI, as taxas incidem sobre o limite máximo de garantia. Esse limite
corresponde ao valor da avaliação inicial do imóvel que serviu de base para
o financiamento, atualizado pelo índice convencionado no contrato de seguro.
citeturn0search0
Limite DFI = Avaliação Inicial do Imóvel × Atualização Contratual
Representação didática. O índice e a periodicidade devem ser consultados
no contrato.
Prêmio DFI ≈ Limite de Garantia × Taxa do DFI
Forma simplificada de representar a lógica do cálculo do prêmio.
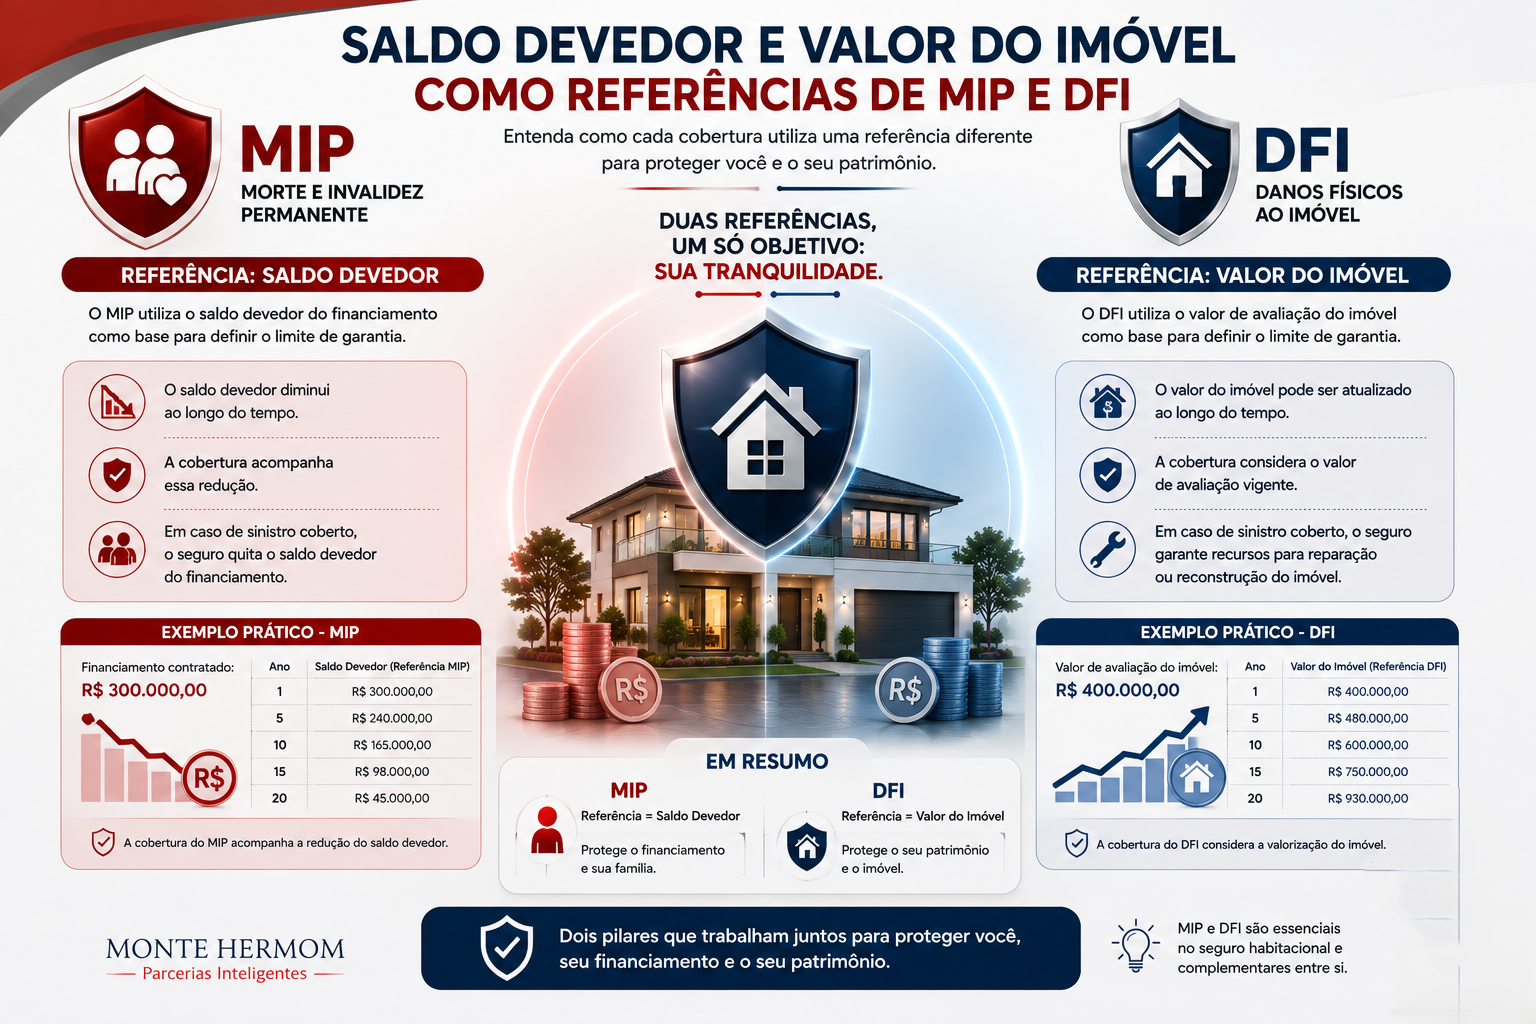
7. Então o MIP acompanha a dívida e o DFI acompanha o imóvel?
Essa é uma das formas mais simples de memorizar a diferença.
MIP
O limite máximo de garantia é calculado mensalmente com referência ao
saldo devedor do financiamento.
DFI
O limite máximo de garantia parte do valor da avaliação inicial
do imóvel, atualizado conforme o contrato.
O MIP tem como referência o saldo devedor; o DFI parte da avaliação inicial
do imóvel atualizada.
8. O que acontece se o segurado morrer?
No MIP, a indenização corresponde à quantia necessária para o pagamento do
saldo devedor a vencer na data do sinistro, sob a forma de pagamento único,
conforme as condições do seguro. citeturn0search0
No seguro habitacional em apólices de mercado, o beneficiário do MIP é o
estipulante, no seguro coletivo, ou o financiador, no seguro individual.
citeturn0search0
Quando existem vários segurados na composição de renda, a indenização pode
ser proporcional ao percentual de responsabilidade correspondente ao
segurado que morreu ou ficou inválido, prevalecendo o percentual vigente
na data do sinistro. citeturn0search0
9. E se o segurado ficar permanentemente inválido?
A invalidez permanente precisa ser enquadrada na definição da cobertura e
comprovada conforme as regras aplicáveis. A SUSEP informa que a invalidez
permanente é comprovada mediante declaração médica. citeturn0search0
Não se deve confundir invalidez permanente com qualquer afastamento
temporário ou doença sem enquadramento na cobertura.
MIP não é simplesmente um seguro de incapacidade temporária.
O evento precisa atender à definição de invalidez permanente prevista para
a cobertura.
10. O que acontece se o imóvel sofrer um dano?
Nesse caso, estamos falando de DFI.
A cobertura DFI contempla os danos físicos decorrentes dos riscos mínimos
previstos no seguro habitacional. A indenização, respeitado o limite máximo
de garantia vigente na data do sinistro, corresponde ao valor necessário
para reposição do imóvel ao estado equivalente ao que se encontrava
imediatamente antes do sinistro. citeturn0search0
O limite de R$ 550.000,00 é o teto da garantia. A indenização não é
automaticamente igual ao limite: ela está relacionada ao dano coberto
efetivamente apurado.
11. Quem recebe a indenização?
No MIP, a indenização é direcionada ao pagamento do saldo devedor, tendo
como beneficiário o estipulante ou o financiador, conforme a modalidade de
contratação. citeturn0search0
No DFI, a finalidade da indenização é a reposição do imóvel ao estado
equivalente ao anterior ao sinistro, respeitando o limite máximo de garantia
e as condições do seguro. citeturn0search0
12. MIP e DFI são obrigatórios?
Para financiamento pelo SFH ou pelo SFI, é preciso
contratar seguro e ele deve cobrir, no mínimo, os riscos de morte e
invalidez permanente do mutuário (MIP) e danos físicos ao imóvel (DFI).
citeturn0search4
A SUSEP também informa que o Seguro Habitacional é obrigatório e que, no
Seguro Habitacional em Apólices de Mercado, as coberturas mínimas são MIP
e/ou DFI, de acordo com a operação contratada. citeturn0search0
13. É possível escolher outra seguradora?
Sim. A SUSEP informa que o seguro habitacional não precisa necessariamente
ser contratado junto ao financiador. O consumidor pode contratar com outra
seguradora autorizada, desde que sejam atendidas as condições aplicáveis.
citeturn0search0
Para financiamento pelo SFH ou SFI, o Banco Central também informa que o
consumidor pode apresentar proposta diferente, desde que contenha as
coberturas mínimas exigidas, observe o financiador como beneficiário direto
e tenha vigência compatível com o prazo de amortização do financiamento.
citeturn0search4
14. MIP x DFI x Seguro Residencial
Uma terceira distinção é importante: o seguro habitacional não deve ser
confundido com o seguro residencial.
Produto / cobertura
Principal finalidade
Exemplo
MIP
Proteção ligada ao mutuário e ao financiamento
Morte ou invalidez permanente coberta
DFI
Proteção física do imóvel financiado
Incêndio, vendaval ou alagamento dentro da cobertura
Seguro Residencial
Proteções adicionais para residência e, conforme o produto, conteúdo
Danos elétricos, roubo/furto, vidros e outras coberturas
O seguro residencial é um produto compreensivo, podendo oferecer diversas
coberturas para casas e apartamentos. citeturn0search2
15. O que conferir no contrato?
Cobertura MIP
Cobertura DFI
Taxas aplicáveis
Critério de idade do MIP
Reenquadramento, se houver
Saldo devedor usado no MIP
Valor de avaliação usado no DFI
Índice de atualização do DFI
Riscos cobertos
Exclusões
Procedimento de sinistro
Custo Efetivo do Seguro Habitacional
A SUSEP informa que o Custo Efetivo do Seguro Habitacional —
CESH deve ser apresentado em relação às coberturas MIP e DFI para
efeito de comparabilidade dos produtos oferecidos. citeturn0search0
16. Como lembrar a diferença?
MIP
Pense na pessoa
Morte e invalidez permanente do segurado, conforme a cobertura.
DFI
Pense no imóvel
Danos físicos provocados por riscos cobertos.
$$
Pense na base de cálculo
MIP → saldo devedor. DFI → valor da avaliação inicial atualizado.
✓
Pense na indenização
MIP → pagamento do saldo devedor vincendo. DFI → reposição do imóvel ao
estado equivalente ao anterior ao sinistro.
MIP e DFI possuem funções diferentes, mas complementares dentro do seguro
habitacional.
17. Conclusão
MIP e DFI não são duas formas de dizer a mesma coisa. São coberturas
diferentes dentro do seguro habitacional e cada uma responde por um tipo
de risco.
O MIP — Morte e Invalidez Permanente está relacionado ao
segurado e à proteção da dívida. Seu limite máximo de garantia é calculado
mensalmente com referência ao saldo devedor do financiamento. citeturn0search0
O DFI — Danos Físicos ao Imóvel está relacionado à proteção
física do imóvel. Seu limite máximo de garantia parte do valor da avaliação
inicial do imóvel, atualizado conforme o contrato. citeturn0search0
Para guardar:
MIP = pessoa + financiamento + saldo devedor.
DFI = imóvel + danos físicos + valor de garantia atualizado.
Perguntas frequentes
Resumo: Entenda a diferença entre MIP e DFI no seguro habitacional: o que cada cobertura protege, ' . 'como o valor é calculado, quem recebe a indenização e como funcionam no financiamento imobiliário.
Conteúdo informativo:
As taxas, condições, limites, exclusões, critérios de cálculo e procedimentos
devem ser conferidos na apólice, certificado individual e contrato de
financiamento aplicáveis. Este artigo não substitui a análise do contrato
específico.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.