Amortização do Financiamento Imobiliário: SAC, Price, Prazo ou Parcela?
Entenda o impacto da amortização extraordinária no financiamento imobiliário e veja como SAC e Price reagem à redução do saldo devedor, do prazo e da parcela.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Planejamento · Publicado em 08/07/2026
"
alt="Amortização do Financiamento Imobiliário: SAC, Price, Prazo ou Parcela?"
width="1200"
height="630"
>
Amortizar não é apenas antecipar parcelas: é reduzir o saldo devedor
e alterar o caminho financeiro do financiamento.
Amortização extraordinária: o que realmente muda no financiamento?
Depois de contratar um financiamento imobiliário, é comum surgir uma
oportunidade que não estava prevista no início do contrato: receber
um bônus, vender um veículo, utilizar uma reserva ou simplesmente
acumular recursos suficientes para fazer um pagamento adicional.
Nesse momento aparece uma dúvida importante:
vale a pena usar esse dinheiro para amortizar o financiamento?
A resposta exige mais do que olhar para o valor da parcela.
Uma amortização extraordinária reduz o saldo devedor. Como os juros
futuros são calculados sobre a dívida que permanece, reduzir o saldo
pode eliminar parte dos juros que seriam pagos ao longo do contrato.
Dica do Conselheiro:
quando você amortiza corretamente, não está simplesmente pagando
parcelas antes da hora. Está reduzindo o principal da dívida e
modificando o fluxo financeiro que ainda viria pela frente.
1. O que é saldo devedor?
O saldo devedor é o valor do principal que ainda permanece financiado
em determinado momento do contrato.
Em cada prestação, uma parte do pagamento corresponde à amortização
do principal e outra parte corresponde aos juros e demais componentes
previstos no contrato.
À medida que o principal é amortizado, o saldo devedor diminui.
A amortização extraordinária acelera esse processo.
Se o saldo antes da amortização fosse de R$ 300.000 e o comprador
realizasse uma amortização extraordinária de R$ 50.000, o saldo
principal passaria, em uma simplificação, para R$ 250.000.
A partir daí, o contrato precisa ser recalculado conforme suas regras.
2. Por que reduzir o saldo reduz os juros futuros?
O princípio é simples:
juros são calculados sobre um saldo devedor.
Se o saldo é reduzido hoje, os cálculos futuros deixam de considerar
aquela parte da dívida.
Por exemplo, se uma pessoa elimina R$ 50.000 do saldo devedor,
ela não está apenas deixando de dever R$ 50.000.
Ela também deixa de pagar os juros que incidiriam sobre esses
R$ 50.000 durante o período restante do financiamento, respeitadas
as características da operação.
É justamente esse efeito que torna a amortização uma ferramenta
de planejamento financeiro.
3. SAC e Price: por que o impacto da amortização é diferente?
Para entender o impacto de uma amortização extraordinária,
precisamos observar como o financiamento evolui antes dela.
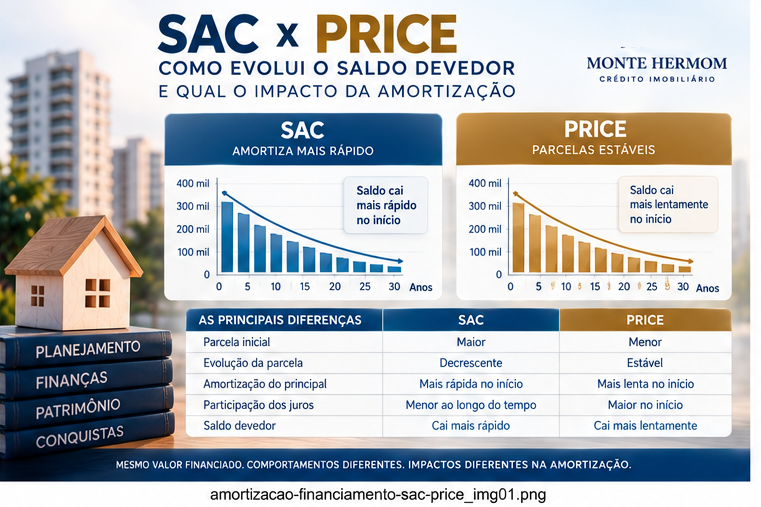
No SAC, a amortização do principal é estruturada
de forma aproximadamente constante ao longo do prazo, fazendo
com que o saldo devedor caia mais rapidamente no início.
No Price, as prestações tendem a ser uniformes
em condições prefixadas, mas a composição entre juros e amortização
muda ao longo do tempo. No início, a participação dos juros é maior
e a amortização do principal é menor.
Isso significa que, no mesmo momento do contrato, dois financiamentos
com o mesmo valor original podem apresentar saldos devedores diferentes
dependendo do sistema utilizado.
SAC e Price reduzem o saldo devedor em ritmos diferentes,
o que altera o efeito de uma amortização extraordinária.
4. O impacto da amortização no SAC
No SAC, o saldo devedor normalmente já apresenta uma trajetória
de queda mais acelerada desde o começo.
Quando o comprador realiza uma amortização extraordinária,
acrescenta uma redução adicional ao principal.
Imagine um financiamento em que a amortização mensal prevista
seja de R$ 1.000.
Se o comprador realiza uma amortização extraordinária de R$ 30.000,
ele está antecipando uma quantidade significativa de principal.
O efeito pode aparecer de duas maneiras:
redução do prazo restante;
redução da prestação, conforme a opção escolhida.
Em ambos os casos, o saldo devedor inicial após a amortização
será menor.
5. SAC + redução de prazo
Quando o objetivo é reduzir o custo total da dívida, uma estratégia
frequentemente analisada é utilizar a amortização extraordinária
para reduzir o prazo.
A lógica é:
saldo menor + manutenção aproximada do ritmo de pagamento
→ encerramento antecipado da dívida.
Como as parcelas deixam de existir a partir do encerramento do contrato,
também deixam de existir os juros que seriam associados a essas parcelas
futuras, de acordo com as regras da operação.
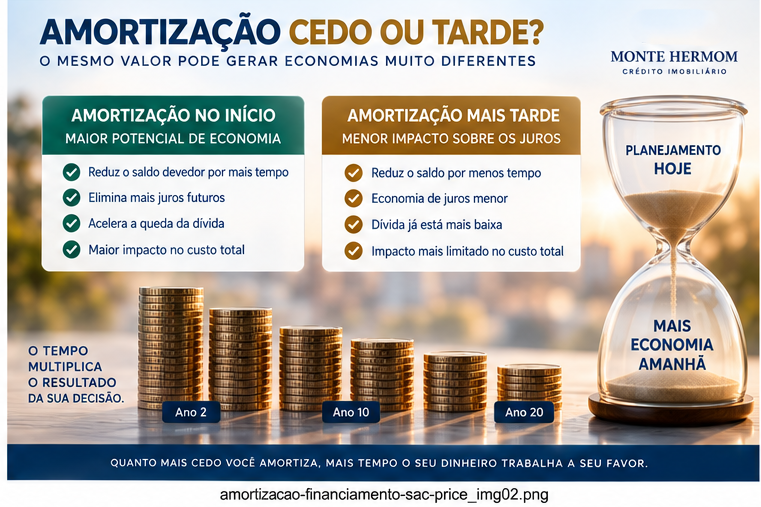
Quanto mais cedo a amortização ocorrer, maior tende a ser o período
sobre o qual a redução do saldo poderá produzir efeitos.
6. SAC + redução de parcela
Outra possibilidade é utilizar a amortização para reduzir o valor
das prestações futuras.
Nesse caso, o comprador mantém o prazo restante, mas passa a pagar
uma prestação menor sobre o saldo devedor reduzido.
Essa alternativa pode ser interessante para quem está buscando
melhorar o fluxo de caixa mensal.
Porém, se o objetivo principal for maximizar a economia de juros,
é necessário comparar cuidadosamente essa alternativa com a redução
do prazo.
Planejamento:
reduzir a parcela não significa necessariamente maximizar a economia
de juros. A vantagem principal dessa escolha costuma estar no
alívio do compromisso mensal.
7. O impacto da amortização no Price
No sistema Price, o comportamento é diferente.
No início do financiamento, uma parcela maior do pagamento é destinada
aos juros e uma parcela menor à amortização do principal.
Isso faz com que o saldo devedor permaneça relativamente elevado
durante uma parte maior do início do contrato.
Por essa razão, uma amortização extraordinária realizada nos primeiros
anos pode ter um impacto importante:
reduz-se um saldo que ainda permaneceria elevado por muito tempo.
Consequentemente, os juros que seriam calculados sobre aquela parcela
do saldo deixam de incidir nas condições futuras da operação.
8. Price + redução de prazo
Quando uma amortização extraordinária é utilizada para reduzir
o prazo de um financiamento Price, o efeito é especialmente interessante
do ponto de vista do planejamento da dívida.
O comprador reduz o principal e mantém uma capacidade maior de
amortização nas prestações seguintes.
Como resultado, parcelas futuras são eliminadas e o contrato
termina antes.
A economia de juros depende do momento e do valor da amortização,
mas uma amortização realizada relativamente cedo pode retirar
do caminho financeiro muitos períodos futuros de incidência de juros.
9. Price + redução de parcela
Também é possível utilizar a amortização para recalcular a prestação
mantendo o prazo restante.
O benefício imediato é a redução do compromisso mensal.
Para uma família que teve redução de renda ou passou a ter outras
despesas importantes, essa alternativa pode ser financeiramente
mais confortável.
Entretanto, manter um prazo longo significa manter a dívida ativa
por mais tempo.
Por isso, a redução da parcela deve ser analisada não apenas pelo
valor que aparece no boleto, mas também pelo custo financeiro
projetado até o final do contrato.
10. SAC x Price: o que acontece depois de uma amortização?
Aspecto
SAC
Price
Saldo antes da amortização
Tende a estar mais reduzido
Pode estar relativamente mais elevado no início
Amortização extraordinária
Reduz adicionalmente o principal
Reduz adicionalmente o principal
Redução de prazo
Elimina parcelas futuras
Elimina parcelas futuras
Redução de parcela
Alivia o pagamento mensal
Alivia o pagamento mensal
Impacto sobre juros futuros
Depende do saldo, prazo e recálculo
Depende do saldo, prazo e recálculo
A tabela mostra uma conclusão importante:
a amortização extraordinária reduz o principal nos dois sistemas.
O que muda é o contexto em que essa redução acontece, porque SAC
e Price produzem trajetórias diferentes para o saldo devedor.
11. O momento da amortização faz diferença
Considere duas pessoas que possuem o mesmo financiamento e recebem
R$ 50.000 extras.
A primeira utiliza o dinheiro para amortizar no segundo ano.
A segunda espera até o décimo quinto ano.
O valor amortizado é exatamente o mesmo.
Mas a economia potencial de juros não será necessariamente a mesma.
No primeiro caso, os R$ 50.000 deixam de compor o saldo durante
muitos anos futuros.
No segundo, resta um período muito menor para que essa redução
produza efeitos sobre os juros futuros.
Por isso:
o valor amortizado e o momento da amortização são duas variáveis
fundamentais.
A mesma amortização pode produzir economias diferentes dependendo
do momento em que o pagamento extraordinário é realizado.
12. Um exemplo simplificado
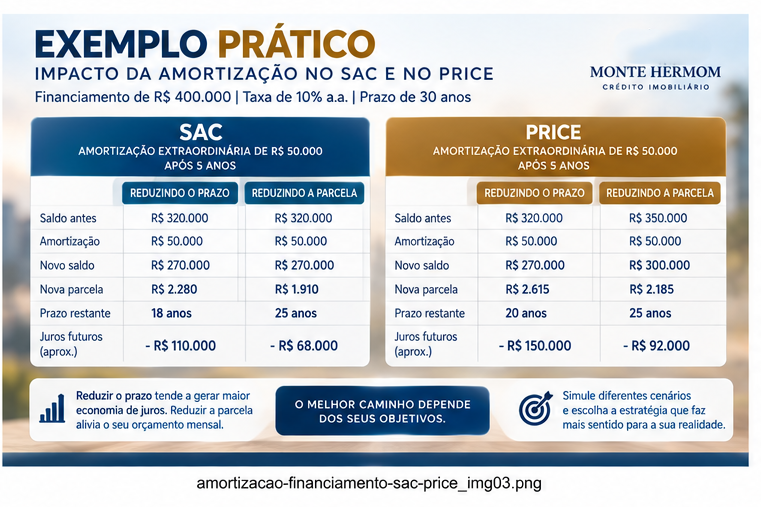
Vamos imaginar um financiamento hipotético de:
R$ 400.000 financiados;
30 anos de prazo;
taxa hipotética constante;
amortização extraordinária de R$ 50.000 após alguns anos.
O objetivo aqui não é estabelecer uma taxa de mercado, mas entender
a mecânica da amortização.
Antes da amortização, suponha que o saldo devedor seja de R$ 320.000.
Após o pagamento extraordinário:
R$ 320.000 − R$ 50.000 = R$ 270.000
O comprador eliminou R$ 50.000 do principal.
A partir desse novo saldo, o contrato poderá ser recalculado
conforme a alternativa escolhida.
Se escolher redução de prazo, poderá manter uma prestação próxima
da anterior e encerrar o contrato antes.
Se escolher redução de parcela, poderá manter o prazo e diminuir
o compromisso mensal.
13. O que muda nos juros depois da amortização?
Essa é a parte que muitas pessoas deixam de observar.
Se a dívida caiu de R$ 320.000 para R$ 270.000, os juros futuros
deixam de considerar os R$ 50.000 retirados do saldo.
Isso não significa que a economia seja exatamente igual a R$ 50.000
multiplicados por uma taxa simples.
O cálculo real depende da forma de amortização, do prazo restante,
da taxa contratada, da evolução do saldo e das condições do contrato.
É por isso que a pergunta correta não é:
“Quanto eu amortizei?”
Mas também:
“Quanto de juros futuros eu deixei de pagar?”
14. Reduzir prazo costuma ser diferente de reduzir parcela
Imagine que o comprador tenha R$ 50.000 para amortizar.
Se escolher reduzir o prazo, o objetivo é terminar o financiamento
mais rapidamente.
Se escolher reduzir a parcela, o objetivo é melhorar o fluxo
financeiro mensal.
São decisões diferentes.
Objetivo
Alternativa mais alinhada
Eliminar a dívida mais rapidamente
Reduzir prazo
Reduzir juros futuros
Normalmente reduzir prazo
Diminuir a parcela mensal
Reduzir prestação
Aumentar folga no orçamento
Reduzir prestação
Preservar maior liquidez mensal
Reduzir prestação
Atenção:
“reduzir prazo” costuma ser associado à maior economia de juros,
mas o resultado concreto deve ser calculado para a operação específica.
Não é correto afirmar que toda situação produzirá exatamente o mesmo
percentual de economia.
15. E se eu amortizar várias vezes?
A amortização extraordinária não precisa necessariamente acontecer
uma única vez.
Um comprador pode realizar diferentes amortizações ao longo da vida
do contrato, desde que isso seja permitido e operacionalmente possível
conforme as regras da instituição.
O efeito acumulado pode ser relevante porque cada amortização reduz
o saldo que servirá de base para os períodos seguintes.
Porém, não significa que toda quantia disponível deva automaticamente
ser direcionada ao financiamento.
É preciso preservar liquidez e avaliar outras alternativas financeiras.
16. Amortizar ou manter o dinheiro investido?
Essa é uma das decisões mais importantes do planejamento financeiro.
Se a pessoa possui R$ 50.000 disponíveis, existem pelo menos duas
alternativas:
usar o dinheiro para reduzir a dívida;
manter o dinheiro aplicado.
Para comparar as alternativas, é necessário observar o custo efetivo
da dívida e o retorno líquido esperado do investimento.
Também devem ser considerados:
risco do investimento;
liquidez;
tributação;
necessidade de reserva;
prazo;
objetivos financeiros.
Uma comparação superficial entre “taxa do financiamento” e “rentabilidade
do investimento” pode ser enganosa se ignorar impostos, riscos e liquidez.
17. A reserva de emergência vem antes da amortização
Uma amortização pode economizar juros, mas não deve necessariamente
consumir toda a reserva financeira do comprador.
Imagine alguém que possui R$ 80.000 disponíveis e uma dívida imobiliária.
Utilizar os R$ 80.000 integralmente para amortizar pode reduzir
bastante o saldo devedor.
Mas, se essa pessoa ficar sem nenhuma reserva e perder a renda
alguns meses depois, poderá enfrentar uma situação financeira
muito mais difícil.
Por isso, o planejamento precisa equilibrar:
economia de juros + liquidez + segurança financeira.
18. Amortização no SAC: o que observar?
saldo devedor atual;
amortização mensal;
prazo restante;
valor da amortização extraordinária;
nova parcela, se houver recálculo;
novo prazo, se houver redução;
juros futuros evitados.
Como o SAC já apresenta redução mais rápida do principal,
o comprador deve olhar principalmente para quanto tempo e quanto
saldo ainda permanecem no contrato.
19. Amortização no Price: o que observar?
saldo devedor atual;
tempo já transcorrido;
tempo restante;
participação dos juros na prestação;
valor amortizado;
novo valor da prestação;
novo prazo;
economia de juros futuros.
No Price, observar o momento da amortização é especialmente importante,
porque a composição das prestações muda ao longo do tempo.
20. A amortização é mais poderosa no começo?
Em muitos financiamentos, uma amortização realizada mais cedo
tem maior potencial de reduzir juros futuros simplesmente porque
existe um período maior pela frente durante o qual o saldo reduzido
deixa de gerar encargos.
Entretanto, não existe uma regra universal que determine um
percentual fixo de economia.
O cálculo precisa considerar as condições específicas do contrato.
Quanto maior o período futuro afetado pela redução do saldo,
maior pode ser o efeito financeiro da amortização.
21. Não confunda amortização com antecipação de parcelas
Existe uma diferença conceitual importante entre antecipar um pagamento
e efetivamente reduzir o saldo devedor.
A amortização extraordinária tem como objetivo reduzir o principal.
É essa redução que altera a base sobre a qual os juros futuros
serão calculados.
Por isso, ao solicitar uma operação de pagamento antecipado,
o comprador deve verificar exatamente como o banco está tratando
o valor pago.
22. O que perguntar ao banco antes de amortizar?
Antes de realizar uma amortização relevante, peça uma simulação
formal à instituição.
Solicite pelo menos:
saldo devedor atual;
valor mínimo ou condições para amortização;
novo prazo com redução de prazo;
nova parcela com redução de prestação;
custo total projetado em cada cenário;
quantidade de juros futuros estimados;
eventuais encargos envolvidos;
condições para novas amortizações.
Com esses números, fica muito mais fácil decidir.
23. Como usar um simulador para tomar a decisão?
Um bom simulador permite transformar a decisão em números.
Em vez de perguntar apenas:
“Quanto vou economizar?”
compare cenários:
sem amortização;
amortização de R$ 10 mil;
amortização de R$ 30 mil;
amortização de R$ 50 mil;
redução de prazo;
redução de parcela;
amortização hoje;
amortização daqui a alguns anos.
Dessa forma, o comprador consegue enxergar não apenas a parcela,
mas a evolução completa da dívida.
A comparação de cenários permite avaliar o impacto da amortização
sobre prazo, parcela, saldo devedor e custo financeiro.
24. Qual estratégia é melhor?
Não existe uma única estratégia correta para todos.
Se a prioridade é eliminar a dívida rapidamente,
a redução de prazo tende a ser a alternativa mais alinhada.
Se a prioridade é reduzir o compromisso mensal,
a redução da parcela pode fazer mais sentido.
Se a prioridade é manter liquidez, pode ser
interessante amortizar apenas parte do recurso disponível e manter
uma reserva financeira.
E se a prioridade for maximizar o patrimônio, pode ser necessário
comparar a amortização com outras alternativas de investimento.
Conclusão
A amortização extraordinária é uma das ferramentas mais importantes
para quem já possui um financiamento imobiliário e deseja controlar
melhor o custo da dívida.
No SAC, o saldo devedor já tende a cair mais
rapidamente ao longo do contrato. Uma amortização adicional acelera
essa trajetória e pode reduzir prazo ou parcela.
No Price, a composição das prestações faz com que
os juros tenham participação maior no início. Por isso, uma redução
antecipada do saldo pode eliminar juros futuros relevantes,
especialmente quando realizada mais cedo.
Em ambos os sistemas, entretanto, existe uma regra fundamental:
não basta saber quanto você consegue amortizar;
é preciso saber qual efeito essa amortização produzirá.
Reduzir prazo, reduzir parcela, preservar liquidez ou investir
o dinheiro são decisões diferentes.
A melhor escolha depende da taxa contratada, saldo devedor,
prazo restante, momento da amortização, situação financeira
e objetivo do comprador.
Visão do Conselheiro:
a pergunta mais importante depois de receber um dinheiro extra
não é simplesmente “quanto posso amortizar?”. É:
“Qual estratégia reduz melhor o custo da minha dívida sem
comprometer minha segurança financeira?”
Quer comparar o impacto da amortização?
Simule diferentes valores de amortização e compare o efeito
sobre prazo, parcelas e evolução do financiamento.
Resumo: Entenda o impacto da amortização extraordinária no financiamento imobiliário e veja como SAC e Price reagem à redução do saldo devedor, do prazo e da parcela.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.