Casa Própria: Como Planejar a Compra do Seu Imóvel com Mais Segurança
Casa própria: veja como planejar a compra do seu imóvel, organizar a entrada, avaliar o financiamento, considerar o FGTS, calcular os custos e tomar decisões antes de assumir um compromisso.

Ter uma casa própria está entre os grandes objetivos de muitas pessoas e famílias.
Mas entre imaginar o imóvel dos sonhos e efetivamente realizar a compra existe uma etapa que merece muito mais atenção: o planejamento.
Comprar um imóvel envolve uma decisão financeira importante. Por isso, antes de procurar uma casa apenas pelo preço ou pelo tamanho, vale entender quanto você pode investir, quais recursos possui, qual valor pretende financiar e quais custos estarão envolvidos.
1. O primeiro passo para conquistar a casa própria
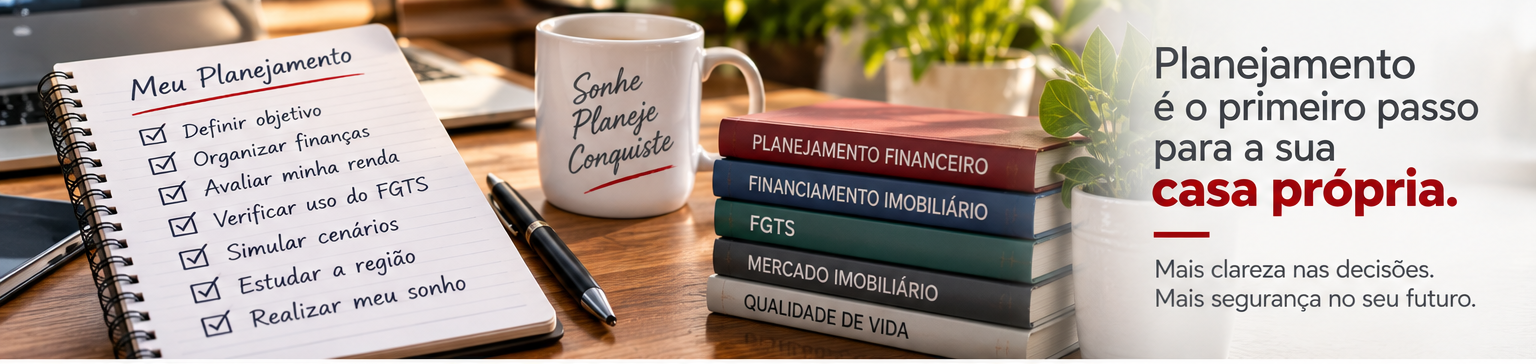
O primeiro passo é transformar o desejo de comprar um imóvel em um objetivo concreto.
Isso significa responder algumas perguntas:
- Qual tipo de imóvel você procura?
- Em qual região pretende morar?
- Qual faixa de valor faz sentido?
- Quanto possui para a entrada?
- Existe saldo de FGTS que possa ser utilizado?
- Qual parcela cabe no planejamento?
- Quais custos adicionais precisarão ser considerados?
Essas respostas ajudam a transformar uma intenção em um plano de compra da casa própria.
2. Quanto você pode realmente investir?
Uma das perguntas mais importantes de quem deseja comprar a casa própria é: “Quanto eu posso gastar?”
A resposta não deve considerar apenas o valor disponível na conta.
É necessário analisar o conjunto dos recursos que poderão participar da operação e também os compromissos que continuarão existindo depois da compra.
Entre os recursos que podem fazer parte do planejamento estão:
- dinheiro reservado para a entrada;
- saldo de FGTS, quando a utilização for permitida;
- recursos provenientes de investimentos ou reservas;
- renda disponível para suportar o financiamento;
- eventual composição de renda, conforme as regras aplicáveis.
O objetivo é encontrar uma estrutura de compra que faça sentido para a realidade financeira do comprador.
3. A entrada da casa própria
A entrada costuma ser uma das principais preocupações de quem começa a procurar financiamento para comprar uma casa.
Ela representa a parcela do valor da aquisição que será coberta com recursos próprios e, quando aplicável, com outros recursos permitidos na operação.
Entretanto, guardar dinheiro para a entrada não significa simplesmente juntar o maior valor possível e utilizá-lo integralmente.
É importante considerar também os custos associados à aquisição e preservar uma reserva financeira compatível com a realidade do comprador.
4. O FGTS pode fazer parte do planejamento
Para algumas pessoas, o FGTS pode ser um recurso relevante no planejamento da compra da casa própria.
Entretanto, o simples fato de existir saldo no FGTS não significa que ele poderá ser utilizado em qualquer operação imobiliária.
Existem regras específicas para utilização do FGTS na moradia própria, e o enquadramento depende das características do trabalhador, do imóvel e da operação.
Por isso, o ideal é verificar previamente a possibilidade de utilização antes de considerar o saldo como parte definitiva da entrada.
Quer analisar seu cenário de FGTS?
Utilize o Simulador de FGTS da Monte Hermom para começar a organizar seu planejamento.
Simular o uso do FGTS →5. Antes de escolher a casa, conheça sua faixa de compra
Um dos erros mais comuns no processo de compra é começar procurando imóveis sem estabelecer uma faixa financeira.
A pessoa encontra uma casa que gosta, verifica se existe possibilidade de financiamento e somente depois começa a fazer as contas.
O planejamento pode seguir o caminho inverso.
Primeiro você entende seus recursos e sua capacidade financeira. Depois estabelece uma faixa de valor. Só então começa a procurar o imóvel que realmente se encaixa naquele cenário.
Isso reduz o risco de escolher uma propriedade que parece ideal, mas que exige um esforço financeiro incompatível com o orçamento.
6. O financiamento imobiliário entra como parte da estratégia
Para muitas famílias, o financiamento imobiliário é o caminho utilizado para completar os recursos necessários para comprar um imóvel.
Mas financiamento não deve ser analisado somente pelo valor da prestação.
É importante considerar:
- valor do imóvel;
- entrada;
- valor financiado;
- prazo;
- condições da operação;
- capacidade de pagamento;
- custos envolvidos na aquisição.
A combinação desses elementos ajuda a construir um cenário mais realista para a compra.
7. Simule diferentes cenários antes de decidir
A simulação é uma das ferramentas mais úteis durante o planejamento da casa própria.
Em vez de trabalhar apenas com uma hipótese, você pode comparar diferentes situações:
- um imóvel de menor valor;
- uma entrada maior;
- uma entrada menor;
- diferentes prazos;
- utilização ou não de recursos disponíveis;
- cenários diferentes de financiamento.
Essa comparação ajuda a compreender como pequenas mudanças podem alterar a estrutura da compra.
Faça uma simulação para começar seu planejamento
Explore os simuladores da Monte Hermom e compare cenários antes de avançar para a compra do imóvel.
Acessar os simuladores →8. Não esqueça dos custos da compra
Quando alguém pesquisa quanto custa uma casa, normalmente pensa apenas no preço anunciado.
Mas a aquisição de um imóvel pode envolver outros custos, que precisam entrar no planejamento.
Dependendo da operação, podem existir despesas relacionadas a:
- ITBI;
- registro;
- escritura, quando aplicável;
- avaliação;
- documentação;
- seguros e encargos da operação;
- mudança;
- adequações ou reformas.
Por isso, não é recomendável utilizar todo o recurso disponível exclusivamente na entrada sem considerar o restante da operação.
9. A documentação também faz parte do planejamento
Uma compra imobiliária envolve documentação do comprador, do imóvel e, dependendo do caso, de outras pessoas envolvidas na operação.
Deixar essa etapa para o final pode gerar atrasos ou revelar pendências justamente quando o comprador já está comprometido com a negociação.
Por isso, vale organizar antecipadamente:
- documentos pessoais;
- comprovantes de renda;
- informações sobre estado civil;
- documentação do imóvel;
- informações sobre eventuais financiamentos existentes;
- documentos necessários para análise da operação.
10. Escolher uma casa também é escolher um orçamento
A casa própria precisa fazer sentido não apenas no momento da compra, mas também depois que a mudança acontecer.
Por isso, ao analisar um imóvel, pense também nos custos recorrentes que virão com ele.
Condomínio, IPTU, manutenção, consumo, seguros, deslocamento e outras despesas podem fazer parte da nova realidade financeira.
O imóvel ideal não é necessariamente aquele de maior valor que você consegue financiar.
É aquele que consegue se encaixar de maneira coerente no seu projeto de vida e no seu planejamento financeiro.
11. Comprar a casa própria ou continuar esperando?
Essa é uma pergunta que muitas pessoas fazem.
Não existe uma resposta única que sirva para todos.
A decisão depende da situação financeira, dos objetivos pessoais, da estabilidade da renda, dos recursos disponíveis e das condições concretas da operação imobiliária.
Por isso, em vez de tomar uma decisão baseada apenas na pressa ou no medo de perder uma oportunidade, vale construir cenários.
O planejamento permite comparar:
- comprar agora;
- aumentar a entrada;
- reduzir o valor do imóvel;
- aguardar para organizar recursos;
- avaliar outras regiões ou tipos de imóvel.
A informação não elimina todos os riscos de uma decisão imobiliária, mas ajuda a tomar decisões mais conscientes.
12. O primeiro imóvel merece atenção especial
Para quem está comprando o primeiro imóvel, a quantidade de informações pode parecer grande.
Entrada, financiamento, FGTS, documentação, custos, avaliação, contratos e registros são apenas algumas das etapas que podem aparecer.
Por isso, informação de qualidade pode fazer diferença desde o começo.
Quer aprender mais antes de comprar?
A Monte Hermom disponibiliza materiais gratuitos para quem deseja entender melhor o planejamento da compra do imóvel e organizar os próximos passos.
Conhecer os e-books e materiais gratuitos →13. Leia o e-book Primeiro Imóvel sem Mistério
Se você está planejando comprar seu primeiro imóvel, vale aprofundar o conhecimento antes de iniciar uma negociação.
O e-book “Primeiro Imóvel sem Mistério” foi desenvolvido para ajudar o leitor a compreender melhor as etapas e os cuidados envolvidos na jornada de aquisição.
A leitura pode complementar este artigo e ajudar você a organizar as perguntas que precisam ser respondidas antes da compra.
Primeiro imóvel? Leia antes de comprar.
Conheça o material gratuito da Monte Hermom e avance no seu planejamento com mais informação.
Ler os e-books gratuitos →14. Um checklist para planejar sua casa própria
Antes de avançar com uma compra, vale conferir se você já analisou os principais pontos:
- Objetivo: qual imóvel você pretende comprar?
- Localização: onde pretende morar?
- Recursos: quanto possui disponível?
- Entrada: qual valor pretende utilizar?
- FGTS: existe possibilidade de utilização?
- Financiamento: quanto precisará financiar?
- Renda: qual parcela é compatível com seu planejamento?
- Custos: quais despesas adicionais precisam ser consideradas?
- Documentação: está tudo organizado?
- Imóvel: a documentação e as características foram analisadas?
- Simulação: você comparou mais de um cenário?
- Planejamento: a compra continua fazendo sentido depois de todas as contas?
15. Casa própria: planeje antes de conquistar
Comprar uma casa é uma decisão que pode representar uma nova etapa na vida de uma pessoa ou de uma família.
Por isso, não precisa começar pela pressa.
Comece pela informação.
Entenda seus recursos, conheça as possibilidades de financiamento, avalie o uso do FGTS quando aplicável, estime os custos, simule diferentes cenários e só então avance para a escolha do imóvel.
A casa própria pode ser um objetivo importante, mas o caminho até ela merece ser planejado.
Sonhe. Planeje. Simule. Compare. E então decida.
Pronto para começar seu planejamento?
Explore os simuladores da Monte Hermom e veja diferentes possibilidades para sua operação imobiliária.
Acessar os simuladores →Perguntas frequentes
Como começar a planejar a compra da casa própria?
O planejamento pode começar pela definição do objetivo, levantamento dos recursos disponíveis, análise da renda, avaliação da entrada, verificação do possível uso do FGTS e estimativa dos custos envolvidos na aquisição.
Preciso escolher a casa antes de fazer uma simulação?
Não. A simulação pode ser utilizada antes da escolha definitiva do imóvel para comparar cenários de valor, entrada, financiamento e prazo e ajudar a estabelecer uma faixa de compra compatível com o planejamento.
O FGTS pode ser usado para comprar a casa própria?
Em determinadas situações, o FGTS pode ser utilizado na aquisição de imóvel residencial. A possibilidade depende do enquadramento do trabalhador, do imóvel e da operação segundo as regras vigentes.
Quanto preciso guardar para comprar minha casa própria?
Não existe um único valor adequado para todas as pessoas. É necessário considerar a entrada pretendida, os custos da aquisição, o possível uso do FGTS, a renda e a necessidade de manter uma reserva financeira compatível com a realidade do comprador.
É melhor comprar uma casa ou esperar mais?
Essa decisão depende da situação financeira, dos objetivos e das condições concretas da pessoa. O planejamento permite comparar cenários e avaliar se a compra cabe no orçamento antes de assumir um compromisso de longo prazo.
O simulador garante a aprovação do financiamento?
Não. O simulador é uma ferramenta de planejamento. A aprovação do financiamento depende da análise formal realizada pela instituição financeira, das características do comprador, do imóvel e da operação.
Quer planejar sua casa própria?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria