Planejamento para Comprar um Imóvel: O Que Analisar Antes de Fechar Negócio
Veja como organizar renda, entrada, custos, financiamento, reserva financeira e capacidade de pagamento antes de tomar uma decisão de compra de um imóvel.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Planejamento · Publicado em 05/09/2026
"
alt="Planejamento para comprar um imóvel antes de fechar negócio"
width="1200"
height="630"
loading="eager"
>
Uma boa compra começa antes da escolha do imóvel: começa com planejamento.
Comprar um imóvel começa pelo planejamento
Comprar um imóvel é uma decisão que envolve muito mais do que encontrar
uma propriedade que agrade. O comprador precisa entender quanto pode
investir, qual parcela cabe no orçamento, quanto possui para a entrada
e quais despesas estarão envolvidas até a conclusão da operação.
Quando essas informações são analisadas antes da negociação, fica mais
fácil comparar oportunidades e evitar que uma parcela aparentemente
acessível comprometa excessivamente o orçamento familiar.
O objetivo deste planejamento não é encontrar apenas um imóvel possível
de comprar, mas identificar uma compra que seja financeiramente
sustentável.
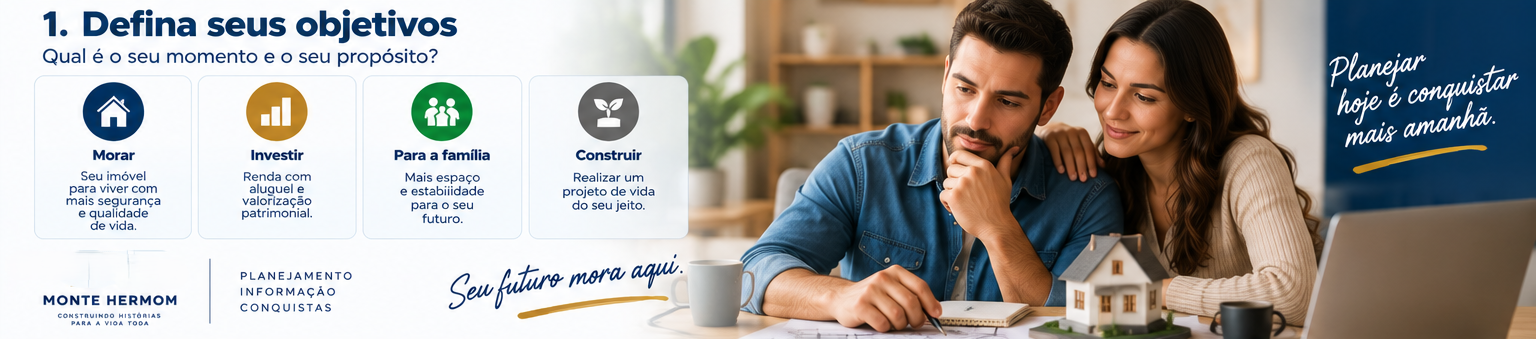
1. Defina quanto você pode comprometer
Antes de visitar imóveis, faça um levantamento da sua realidade financeira.
Some as rendas que efetivamente podem ser consideradas na operação e
organize as principais despesas mensais.
O resultado deve servir para estabelecer uma faixa de investimento,
e não apenas para descobrir o valor máximo que uma instituição financeira
poderia eventualmente aprovar.
Dica do Conselheiro:
aprovação de crédito e capacidade financeira não são exatamente a mesma
coisa. Uma operação pode ser aprovada e, ainda assim, exigir um nível de
comprometimento que não seja confortável para o comprador.
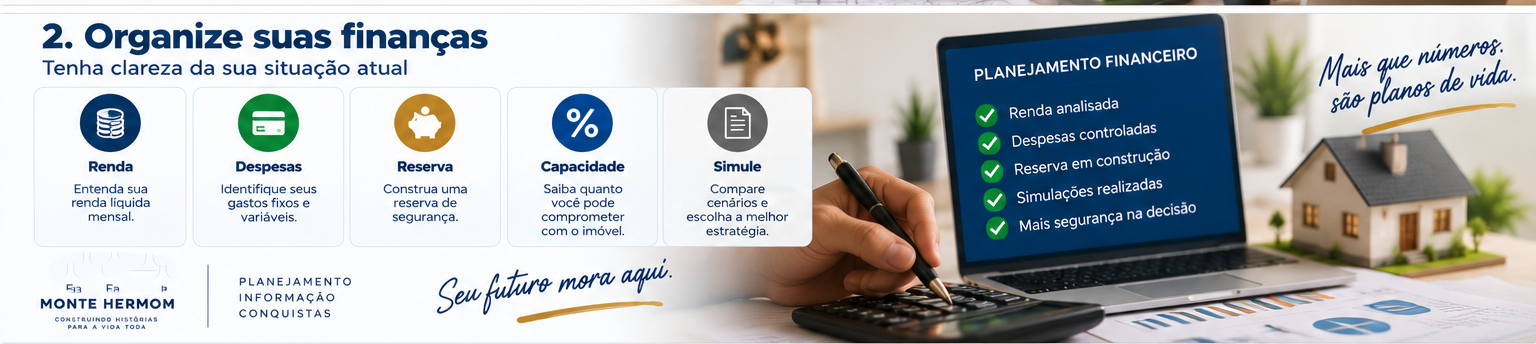
2. Separe o dinheiro da entrada da sua reserva
Um dos erros mais comuns no planejamento imobiliário é considerar todo
o patrimônio disponível como dinheiro para a entrada.
O planejamento deve separar pelo menos três grupos de recursos:
Entrada: valor destinado diretamente à aquisição,
conforme as condições negociadas.
Custos da operação: recursos para despesas como
impostos, cartório, avaliação e demais cobranças aplicáveis.
Reserva financeira: dinheiro que permanece disponível
para emergências e imprevistos.
Essa separação evita que o comprador chegue ao imóvel desejado com uma
estrutura financeira excessivamente apertada.
Separar entrada, custos da aquisição e reserva ajuda a preservar o equilíbrio financeiro.
3. Calcule os custos além do preço do imóvel
O preço anunciado não representa necessariamente o desembolso total
necessário para concluir a compra.
Dependendo do imóvel, da cidade, da forma de aquisição e das condições
da operação, podem existir custos relacionados a:
ITBI;
escritura e registro, quando aplicáveis;
avaliação do imóvel pela instituição financeira;
seguros e tarifas previstos na operação;
eventuais despesas contratuais ou administrativas.
Os valores variam conforme a operação. Por isso, eles devem ser levantados
antes da assinatura, evitando descobrir despesas somente na etapa final.
4. Compare entrada, financiamento e prazo
Depois de conhecer seus recursos, compare diferentes combinações de
entrada e financiamento.
Uma entrada maior pode reduzir o valor financiado, mas isso não significa
automaticamente que seja a melhor decisão. É necessário avaliar quanto
dinheiro permanecerá disponível depois da compra e qual será o impacto
da operação no orçamento.
Também é importante comparar o prazo. Uma parcela menor pode vir acompanhada
de um período maior de pagamento e, consequentemente, de uma estrutura
financeira diferente ao longo dos anos.
O melhor cenário deve considerar entrada, parcela, prazo e preservação de recursos.
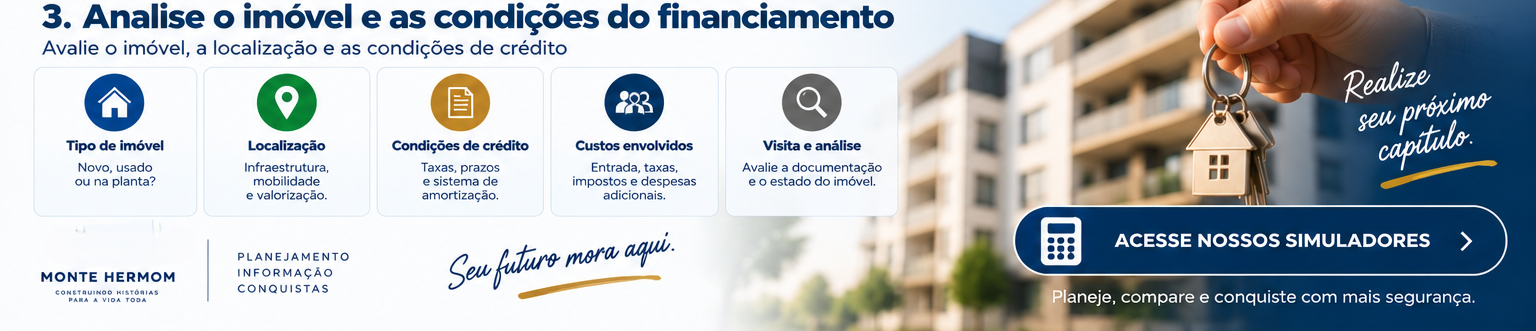
5. Analise o imóvel além do preço
O planejamento também precisa considerar o próprio imóvel. Localização,
estado de conservação, condomínio, necessidade de reformas, liquidez e
adequação ao objetivo da compra podem alterar significativamente o custo
real de manter o patrimônio.
Para quem pretende morar, por exemplo, despesas recorrentes e necessidade
de deslocamento podem fazer diferença no orçamento mensal. Para quem
pretende investir, vacância, manutenção, tributação e potencial de renda
também precisam entrar na análise.
6. Monte pelo menos três cenários
Em vez de trabalhar com uma única hipótese, monte cenários diferentes.
Isso permite enxergar como pequenas mudanças podem alterar a decisão.
Cenário conservador
Entrada menor, preservação maior da reserva e parcela confortável.
Cenário intermediário
Equilíbrio entre entrada, parcela, prazo e recursos mantidos.
Cenário de maior entrada
Mais recursos aplicados na compra e menor necessidade de financiamento.
A comparação deve considerar não somente a prestação inicial, mas também
o custo total, a disponibilidade de recursos e a capacidade de absorver
imprevistos.
7. Planeje antes de escolher o imóvel
Uma estratégia eficiente é estabelecer primeiro a faixa financeira e,
depois, procurar imóveis dentro dela. Isso reduz o risco de escolher
uma propriedade pelo desejo e tentar adaptar o orçamento posteriormente.
O planejamento também ajuda na negociação. Com os recursos organizados,
o comprador consegue identificar com mais clareza quanto pode oferecer,
quanto precisa financiar e quais condições tornam a operação viável.
Planejar antes de negociar permite transformar a compra em uma decisão baseada em números e objetivos.
Checklist antes de fechar negócio
Defina uma faixa de preço compatível com sua realidade financeira.
Calcule quanto pode destinar à entrada sem comprometer toda a reserva.
Separe recursos para os custos da aquisição.
Compare diferentes valores de entrada.
Compare prazos e condições de financiamento.
Analise as despesas recorrentes do imóvel.
Monte cenários antes de tomar a decisão.
Confirme documentos, condições contratuais e custos antes da assinatura.
Conclusão: a melhor compra é aquela que cabe no seu plano
Comprar um imóvel não deve ser tratado apenas como uma busca pelo menor
preço ou pela menor parcela. A decisão precisa considerar o conjunto:
entrada, financiamento, custos, prazo, reserva financeira e
objetivo do comprador.
Quanto melhor for o planejamento antes da negociação, maior tende a ser
a capacidade de comparar cenários e escolher uma operação coerente com
a realidade financeira.
Quer analisar seu cenário antes de comprar?
Organize seus dados, compare possibilidades e avance para uma decisão
imobiliária com mais clareza.
Resumo: Veja como organizar renda, entrada, custos, financiamento, reserva financeira e capacidade de pagamento antes de tomar uma decisão de compra de um imóvel.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.