Planeje a Reserva de Custos na Compra do Imóvel: Como se Preparar Durante 18 a 30 Meses
Aprenda a formar uma reserva para custos adicionais da compra do imóvel, usando até 5% como referência de planejamento e aproveitando os 18 a 30 meses de uma compra na planta para organizar os recursos.

1. A compra do imóvel não termina no preço anunciado
Um dos erros mais comuns no planejamento da compra de um imóvel é considerar apenas o valor do bem e a entrada. Na prática, a operação pode envolver outras despesas, que aparecem em momentos diferentes e dependem do tipo de imóvel, da cidade, da forma de aquisição e da estrutura do financiamento.
Entre os itens que podem entrar no planejamento estão ITBI, escritura, registro, despesas cartorárias, avaliação, tarifas bancárias, seguros quando aplicáveis, condomínio, ligações de serviços, mudanças, adequações e outras despesas relacionadas à operação.
Nem todos esses custos estarão presentes em todas as compras e alguns podem ter tratamento diferente quando o imóvel é adquirido na planta. Por isso, o percentual não deve ser tratado como uma cobrança fixa: ele é uma ferramenta para começar a dimensionar a reserva.
2. Por que o imóvel na planta oferece uma oportunidade de planejamento?
Quando a compra acontece na planta, normalmente existe um intervalo entre a contratação e a entrega do imóvel. Em muitos empreendimentos, esse período pode ficar na faixa de 18 a 30 meses, embora o prazo efetivo dependa do projeto, do cronograma e do contrato.
Esse tempo não deve ser visto apenas como espera pela obra. Ele pode ser transformado em uma janela de formação de patrimônio e organização financeira. Quanto mais cedo o comprador identifica a reserva necessária, menor tende a ser o esforço mensal para construí-la.
3. Primeiro passo: defina a reserva-alvo
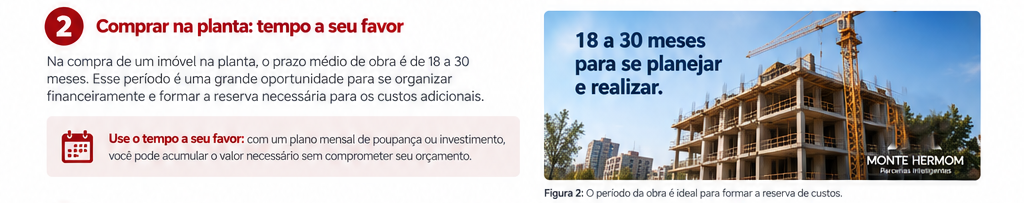
O planejamento começa com uma meta em reais. Para uma primeira estimativa, você pode aplicar o percentual de referência sobre o valor do imóvel.
Se o imóvel custa R$ 500.000 e você adota 5% como referência inicial, a reserva-alvo será de R$ 25.000. Esse valor não significa que você necessariamente gastará exatamente R$ 25.000; significa que você está criando uma margem de segurança para uma despesa que já sabe que poderá existir.
4. Segundo passo: transforme a reserva em uma meta mensal
Depois de definir o objetivo, o próximo passo é distribuir a reserva pelo tempo disponível. Quanto maior o prazo, menor será o aporte mensal necessário, desde que a meta e as condições da operação permaneçam compatíveis.
| Valor do imóvel | Reserva de 5% | 18 meses | 24 meses | 30 meses |
|---|---|---|---|---|
| R$ 300.000 | R$ 15.000 | R$ 833,33/mês | R$ 625,00/mês | R$ 500,00/mês |
| R$ 500.000 | R$ 25.000 | R$ 1.388,89/mês | R$ 1.041,67/mês | R$ 833,33/mês |
| R$ 800.000 | R$ 40.000 | R$ 2.222,22/mês | R$ 1.666,67/mês | R$ 1.333,33/mês |
O exemplo deixa clara a principal vantagem de começar cedo: a mesma reserva de R$ 25.000 exige aproximadamente R$ 1.389 por mês em 18 meses, mas cerca de R$ 1.042 em 24 meses ou R$ 833 em 30 meses.
5. Não espere o último ano para começar
Se o comprador sabe desde o início que precisará formar uma reserva, não há vantagem em deixar essa tarefa para os últimos meses. O planejamento antecipado reduz a necessidade de fazer aportes muito elevados perto da entrega.
Pense na reserva como uma obrigação planejada. Assim como a parcela ou o fluxo da compra entram no orçamento mensal, o aporte para custos futuros também precisa ter um lugar definido no orçamento.
Defina a meta
Estime a reserva com base no valor do imóvel e em um percentual prudente para o seu caso.
Defina o prazo
Use a data provável da entrega ou do desembolso dos custos para saber quantos meses existem.
Automatize o aporte
Programe uma transferência recorrente logo após receber a renda, reduzindo a chance de gastar o valor.
Revise a meta
Acompanhe o contrato, o orçamento e as despesas previstas e ajuste o aporte quando necessário.
6. A reserva de custos deve ficar separada da entrada
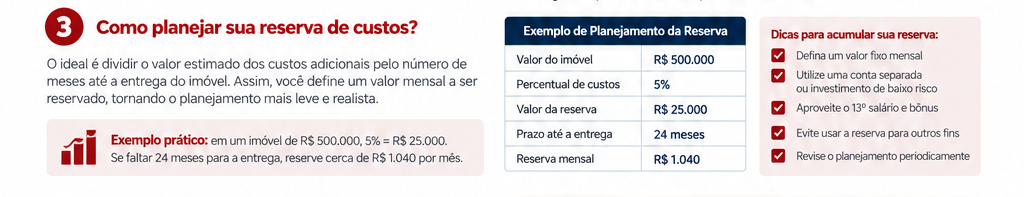
Entrada, custos da operação e reserva de emergência têm funções diferentes. Misturar os três valores pode dar a falsa impressão de que existe dinheiro disponível quando, na realidade, cada parcela já possui uma finalidade.
Uma organização simples é trabalhar com três caixas financeiros: dinheiro destinado à entrada e ao fluxo contratual; dinheiro destinado aos custos da aquisição; e reserva de emergência para situações pessoais que não têm relação com o imóvel.
7. E se o valor do imóvel mudar durante o período de obra?
Em uma compra na planta, o valor nominal da operação e os fluxos de pagamento podem sofrer atualizações previstas contratualmente. Além disso, o custo efetivo de determinadas despesas pode depender de valores e condições conhecidos mais adiante.
Por isso, não trate os R$ 25.000 de um exemplo como um número congelado até a entrega. A reserva deve ser revisada periodicamente, especialmente quando houver alteração relevante no valor de referência da operação ou quando novos custos forem identificados.
Uma boa rotina é revisar a reserva a cada seis meses e sempre que ocorrer uma mudança importante no contrato, no cronograma da obra ou na estrutura de financiamento.
8. Onde manter o dinheiro da reserva?
Como a finalidade da reserva é pagar despesas previsíveis em uma data futura, a prioridade deve ser segurança, liquidez e adequação ao prazo, e não buscar o maior retorno possível.
O produto financeiro escolhido precisa ser compatível com o momento em que o dinheiro poderá ser utilizado. Para uma reserva de curto e médio prazo, assumir riscos elevados em busca de rentabilidade pode ser incompatível com o objetivo principal da reserva.
O comprador também deve evitar deixar a reserva misturada à conta de movimentação cotidiana. Uma conta ou aplicação separada ajuda a tornar visível quanto já foi acumulado e quanto ainda falta.
9. Como aproveitar 13º, bônus e receitas extraordinárias?
O aporte mensal não precisa ser a única fonte da reserva. Receitas extraordinárias podem acelerar a formação do valor necessário e reduzir a pressão sobre o orçamento mensal.
Uma estratégia possível é estabelecer um aporte mensal mínimo e definir previamente que parte de receitas extraordinárias será direcionada à reserva. O mais importante é não depender exclusivamente de dinheiro que ainda não tem data ou valor garantidos.
10. Faça três cenários antes de assumir a compra
O planejamento fica mais robusto quando você não trabalha apenas com o cenário ideal. Faça pelo menos três simulações: uma em que consegue cumprir o aporte mensal normalmente; outra em que sua capacidade de poupança cai; e uma terceira considerando uma despesa extraordinária antes da entrega.
- Cenário-base: aporte mensal planejado e renda estável.
- Cenário conservador: aporte menor em alguns meses e necessidade de compensação posterior.
- Cenário de pressão: perda temporária de capacidade de poupança ou aumento de despesas.
Se a compra só funciona no cenário perfeito, isso é um sinal de que o orçamento está muito apertado. Um planejamento imobiliário saudável precisa suportar algum grau de imprevisto sem transformar a entrega do imóvel em uma crise de caixa.
11. O que acontece se a reserva não estiver pronta?
O problema de não formar a reserva não é apenas pagar uma despesa. A falta de recursos na fase final pode levar o comprador a recorrer a crédito de curto prazo, antecipar investimentos, comprometer a reserva de emergência ou negociar sob pressão.
O objetivo do planejamento é justamente evitar que uma despesa previsível seja tratada como emergência. Se você sabe que determinados custos existirão, o melhor momento para começar a se preparar é antes de eles chegarem.
12. Reserva de custos não é garantia de que todos os gastos caberão nos 5%
Esse ponto precisa ficar muito claro. 5% é uma referência de planejamento utilizada neste conteúdo, não uma regra legal ou um percentual universal para todas as compras.
Dependendo do imóvel e da operação, determinadas despesas podem ser maiores, menores, inexistentes ou ocorrer em momentos diferentes. A análise precisa considerar o município, o tipo de aquisição, o contrato, a forma de pagamento e a situação específica do comprador.
Portanto, use o percentual para criar uma primeira meta e, depois, substitua a estimativa genérica por uma relação concreta de custos previstos para a sua operação.
13. O plano completo em uma única sequência
Se você está começando agora, pode transformar tudo o que vimos em uma sequência objetiva:
- Defina o valor atual do imóvel.
- Use até 5% como referência inicial para dimensionar a reserva.
- Levante os custos específicos da sua operação.
- Confirme quantos meses existem até a data provável de entrega ou desembolso.
- Divida a meta pelo prazo para encontrar o aporte mensal-base.
- Separe esse dinheiro da entrada e da reserva de emergência.
- Automatize o aporte mensal.
- Direcione parte das receitas extraordinárias para acelerar a meta, quando isso for possível.
- Revise o plano periodicamente.
- Chegue à entrega com a reserva formada e com o orçamento familiar preservado.
14. O exemplo de R$ 500 mil em 24 meses
Vamos transformar o método em um exemplo completo. Imagine um imóvel de R$ 500.000 e uma referência de reserva de 5%, equivalente a R$ 25.000.
Se faltam 24 meses para a entrega, o cálculo-base é de aproximadamente R$ 1.041,67 por mês. Se o comprador conseguir direcionar R$ 2.500 de uma receita extraordinária para essa reserva em determinado momento, o saldo restante cai para R$ 22.500; distribuído pelos 23 meses seguintes, o esforço mensal passa a ser aproximadamente R$ 978,26, desconsiderando rendimento da aplicação e eventuais alterações na meta.
O exemplo mostra por que começar cedo é tão importante: o planejamento transforma um valor que poderia parecer grande na entrega em uma sequência de aportes menores e controláveis ao longo do tempo.
15. O melhor planejamento é aquele que preserva o caixa até depois da entrega
Formar a reserva de custos não significa chegar ao dia da entrega com a conta zerada. Depois da compra ainda podem existir gastos com mudança, móveis, pequenos ajustes, condomínio, instalações e adaptação da nova rotina.
Por isso, quando possível, o comprador deve pensar além do valor mínimo necessário para concluir a operação. A pergunta passa a ser: “quanto preciso ter disponível para concluir a compra e continuar financeiramente saudável depois dela?”
Quer aprofundar seu planejamento?
A Biblioteca Monte Hermom reúne conteúdos para ajudar você a entender crédito, financiamento, custos imobiliários e planejamento patrimonial antes de tomar decisões importantes.
Explorar a Biblioteca →16. Quando buscar uma análise especializada?
Se a compra envolve imóvel na planta, financiamento, fluxo de pagamentos, correções contratuais ou uma parcela relevante da renda familiar, vale organizar todos os números antes de assumir compromissos de longo prazo.
Uma análise especializada pode ajudar a separar o que é entrada, o que é custo da operação, o que é reserva de emergência e o que precisa permanecer disponível para o período posterior à entrega.
Quer montar um planejamento para o seu cenário?
Se você está avaliando a compra de um imóvel e quer entender como organizar entrada, custos, prazo e capacidade financeira, converse com a equipe da Monte Hermom.
Agendar uma conversa →Perguntas frequentes
Os custos adicionais da compra de um imóvel sempre chegam a 5%?
Não. Os custos variam conforme o imóvel, o município, o tipo de operação, a forma de aquisição e as condições do contrato. Os 5% usados neste artigo são uma referência de planejamento, e não uma regra universal.
Por que usar 18 a 30 meses como horizonte de planejamento?
Em muitos empreendimentos adquiridos na planta, existe um período entre a contratação e a entrega das chaves. Esse intervalo pode oferecer uma janela relevante para formar a reserva, mas o prazo real depende do empreendimento e do contrato.
Como calcular quanto preciso guardar por mês?
Uma forma simples é definir a reserva-alvo e dividir pelo número de meses disponíveis. Exemplo: em um imóvel de R$ 500.000, uma referência de 5% corresponde a R$ 25.000; em 24 meses, o aporte-base seria de aproximadamente R$ 1.041,67 por mês.
Devo manter a reserva separada do dinheiro da entrada?
Sim. Para fins de organização financeira, separar a reserva de custos da entrada e da reserva de emergência facilita o acompanhamento e reduz o risco de utilizar o dinheiro destinado a uma finalidade em outra.
O que fazer se eu não conseguir guardar o valor mensal calculado?
Recalcule o plano antes de assumir que a compra cabe no orçamento. É possível aumentar o prazo quando isso for viável, revisar despesas, direcionar receitas extraordinárias ou reavaliar a estrutura da operação. O importante é não tratar a falta da reserva como um problema para resolver apenas na entrega.
Quer organizar sua compra com mais segurança?
Se você está planejando comprar um imóvel, podemos ajudar a organizar entrada, custos, prazo e estrutura financeira do seu cenário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria