Seguro RCPM: Como é Calculado o Valor do Seguro? Entenda as Fórmulas
Entenda como o valor do seguro RCPM pode ser calculado, quais fatores influenciam o prêmio, como funcionam LMI, taxa, franquia e risco, com fórmulas e exemplos práticos.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
A análise do risco e das condições da operação é fundamental para a formação da cotação.
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 01/09/2026
Quando alguém procura informações sobre seguro RCPM,
uma das primeiras perguntas costuma ser: quanto custa?
A resposta depende das características do risco e das condições
oferecidas pela seguradora.
Por isso, é importante separar três conceitos: o limite de
cobertura contratado, a taxa utilizada para precificação
do risco e o prêmio, que é o valor pago pelo
seguro.
Importante: as fórmulas apresentadas neste artigo são
modelos didáticos para explicar a lógica econômica da precificação.
Elas não representam uma tabela oficial ou uma fórmula universal
utilizada por todas as seguradoras para o RCPM.
1. O que é o prêmio do seguro RCPM?
O prêmio é o valor pago para custear a cobertura do
seguro. Na proposta e na apólice, esse valor deve ser analisado em
conjunto com as coberturas, limites, franquias, vigência e demais
condições contratuais.
A SUSEP orienta o consumidor a comparar seguros considerando o mesmo
tipo de cobertura e o mesmo valor de capital ou limite segurado, além
de verificar franquias, riscos cobertos e riscos excluídos.
2. Qual é a fórmula básica para entender o cálculo?
Para compreender a lógica de uma precificação baseada em limite e taxa,
podemos utilizar a seguinte representação simplificada:
Fórmula didática
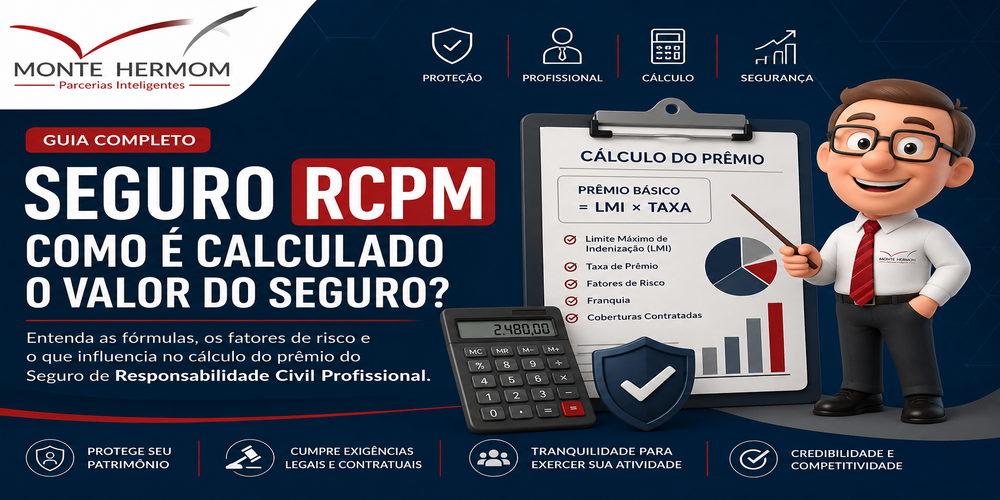
Prêmio Básico = LMI × Taxa de Prêmio
LMI = Limite Máximo de Indenização ou limite aplicável à cobertura,
conforme a estrutura da apólice.
A taxa deve ser convertida para a forma decimal antes da multiplicação.
Por exemplo, 0,35% corresponde a 0,0035.
3. Exemplo de cálculo do prêmio
Exemplo hipotético
Imagine uma cotação em que o limite considerado seja de
R$ 500.000,00 e a taxa hipotética utilizada para
demonstrar o cálculo seja de 0,35%.
Nesse exemplo puramente ilustrativo, o resultado seria um
prêmio básico de R$ 1.750,00.
Esse valor não é uma cotação de mercado
O exemplo serve apenas para demonstrar a matemática. Uma seguradora
pode utilizar critérios de subscrição, taxas, carregamentos, impostos,
custos e condições contratuais diferentes. Portanto, não se deve usar
os R$ 1.750,00 como promessa de preço de um RCPM.
4. O que pode alterar a taxa?
A taxa de uma cotação não deve ser interpretada isoladamente. A
seguradora pode considerar diversos elementos para avaliar a exposição
ao risco.
atividade profissional ou natureza da operação;
tipo e extensão das coberturas;
limite de indenização solicitado;
histórico de sinistros, quando aplicável;
experiência e características do risco;
abrangência territorial;
vigência;
franquia ou participação do segurado;
condições específicas estabelecidas pela apólice;
demais informações exigidas no processo de subscrição.
5. Como representar os ajustes de risco?
Para fins didáticos, podemos representar os ajustes por um fator de
risco. Assim:
Modelo simplificado
Prêmio Ajustado = Prêmio Básico × Fator de Risco
Exemplo com fator de risco
Suponha que o prêmio básico calculado anteriormente seja de
R$ 1.750,00 e que, apenas para fins didáticos, o fator de risco
utilizado seja 1,20.
O fator 1,20 representa um aumento hipotético de 20% sobre o prêmio
básico. Não é um fator oficial de RCPM; é apenas uma
forma de demonstrar como ajustes podem ser representados
matematicamente.
A análise do risco considera as características da atividade e as condições da cobertura pretendida.
6. Um modelo mais completo de cálculo
Para explicar a lógica de forma mais abrangente, podemos representar
uma precificação didática da seguinte maneira:
Cada fator representa uma variável de risco ou condição comercial
hipotética. A seguradora pode utilizar metodologia própria.
Essa fórmula ajuda a entender uma questão importante: duas
propostas com o mesmo limite de cobertura podem apresentar preços
diferentes se as condições de risco e de contratação forem
diferentes.
7. O LMI influencia o preço?
Sim, o limite contratado é um dos elementos relevantes para compreender
o preço. Em um modelo em que a taxa permanece constante, aumentar o limite
aumenta o prêmio básico.
LMI hipotético
Taxa hipotética
Prêmio básico
R$ 100.000,00
0,35%
R$ 350,00
R$ 250.000,00
0,35%
R$ 875,00
R$ 500.000,00
0,35%
R$ 1.750,00
R$ 1.000.000,00
0,35%
R$ 3.500,00
A tabela é uma simulação matemática. Ela mantém a mesma taxa apenas para
mostrar a relação entre limite e prêmio. Na cotação real, a seguradora
pode utilizar uma taxa diferente para cada risco e estrutura de cobertura.
O prêmio depende da combinação entre limite, risco, coberturas e condições comerciais da apólice.
8. A franquia também influencia o seguro?
A franquia é a parcela do prejuízo que permanece sob responsabilidade do
segurado, de acordo com a modalidade de franquia prevista na apólice.
A SUSEP explica que, nos seguros de danos, a franquia pode ser definida
em valor absoluto ou percentual e que sua estrutura pode influenciar
o prêmio.
Esse exemplo pressupõe uma franquia dedutível e não considera outras
regras da apólice, como limites, exclusões, rateio ou outras condições.
9. Por que duas cotações podem ter valores diferentes?
Comparar apenas o preço pode levar a uma conclusão errada. Duas propostas
podem ter valores diferentes porque não possuem exatamente a mesma
estrutura de proteção.
Limite
Uma proposta pode oferecer limite de indenização diferente.
Cobertura
As garantias, exclusões e condições podem ser diferentes.
Franquia
A participação do segurado pode alterar a relação entre proteção e preço.
Por isso, a comparação correta deve considerar coberturas,
limites, franquias, exclusões, vigência e demais condições,
e não apenas o valor final apresentado.
10. Quem calcula o valor do RCPM?
A seguradora é responsável pela análise e subscrição do
risco dentro de sua metodologia e das condições do produto.
O corretor de seguros, quando participa da contratação,
pode solicitar cotações, intermediar o processo e apresentar a proposta
ao cliente. Por isso, é importante distinguir quem apresenta a
cotação de quem efetivamente define as condições de aceitação
e precificação do risco.
O valor apresentado ao cliente deve ser analisado junto com a proposta
e as condições contratuais. O preço, sozinho, não descreve a extensão
da proteção.
11. Como e onde o seguro RCPM é pago?
O prêmio é pago conforme as condições estabelecidas na proposta e na
apólice. Dependendo do produto e da seguradora, o pagamento pode ser
realizado à vista ou de forma parcelada.
O meio de pagamento disponível deve ser conferido na documentação da
contratação. O consumidor também deve verificar o vencimento, o número
de parcelas, eventuais encargos e as consequências previstas para o
atraso do prêmio.
O pagamento do prêmio também não deve ser confundido com a franquia:
o prêmio é o valor destinado ao custeio do seguro, enquanto a
franquia representa uma parcela do prejuízo que pode permanecer sob
responsabilidade do segurado quando ocorre um sinistro, conforme a
apólice.
12. Qual é o caminho até chegar ao valor final?
Informações do risco
Análise da seguradora
Definição das condições
Cotação / proposta
Contratação e pagamento
O fluxo ajuda a entender por que não é adequado procurar apenas um
número isolado. O preço nasce de uma análise do risco e das condições
efetivamente contratadas.
13. O que apresentar para pedir uma cotação?
A documentação e as informações solicitadas podem variar conforme o
produto e a seguradora. Em geral, o interessado deve estar preparado
para fornecer informações suficientes para identificação do risco,
da atividade e da cobertura desejada.
identificação do proponente ou da empresa;
descrição da atividade ou operação;
informações necessárias para avaliação do risco;
limite de cobertura pretendido;
informações sobre histórico de sinistros, quando solicitadas;
dados complementares exigidos pela seguradora ou pelo corretor.
Informações incompletas ou incorretas podem prejudicar a análise da
proposta. A SUSEP recomenda o preenchimento correto e completo das
informações solicitadas na contratação.
14. O que analisar antes de aceitar o preço?
qual é a cobertura efetivamente contratada;
qual é o limite máximo aplicável a cada cobertura;
quais são as exclusões;
qual é a franquia;
qual é a vigência;
quem é o segurado e quem é o contratante;
como funciona o pagamento do prêmio;
qual é o procedimento para comunicação de sinistro;
quais documentos podem ser exigidos em caso de sinistro.
Preço baixo não significa necessariamente melhor proteção
Uma proposta mais barata pode ter limite menor, franquia diferente,
menos coberturas ou mais exclusões. A comparação deve ser feita
considerando a estrutura completa do seguro.
A proposta deve ser conferida antes da contratação, especialmente quanto a coberturas, limites, franquias e condições de pagamento.
15. Conclusão: afinal, como é calculado o RCPM?
De forma simplificada, podemos pensar no preço como resultado da relação
entre limite contratado, taxa de risco e condições da cobertura.
Uma representação didática é:
Prêmio Básico = LMI × Taxa
Prêmio Ajustado = Prêmio Básico × Fatores de Risco
Mas a cotação real não deve ser reduzida a uma única fórmula matemática.
A seguradora pode utilizar critérios próprios de subscrição e condições
específicas do produto.
Portanto, para saber quanto custa um seguro RCPM, o caminho
correto é apresentar as informações do risco, definir a proteção desejada,
solicitar a cotação e comparar propostas equivalentes.
Regra prática: nunca compare apenas o preço.
Compare o que está sendo comprado por esse preço.
Perguntas frequentes sobre o cálculo do RCPM
Resumo: Entenda como o valor do seguro RCPM pode ser calculado, quais fatores influenciam o prêmio, como funcionam LMI, taxa, franquia e risco, com fórmulas e exemplos práticos.
Os exemplos e fórmulas deste artigo possuem finalidade exclusivamente
educativa. Taxas, limites, franquias, coberturas, critérios de aceitação,
formas de pagamento e demais condições podem variar conforme o produto,
a seguradora e a apólice. A cotação real deve ser analisada na proposta
e nas condições contratuais aplicáveis.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.