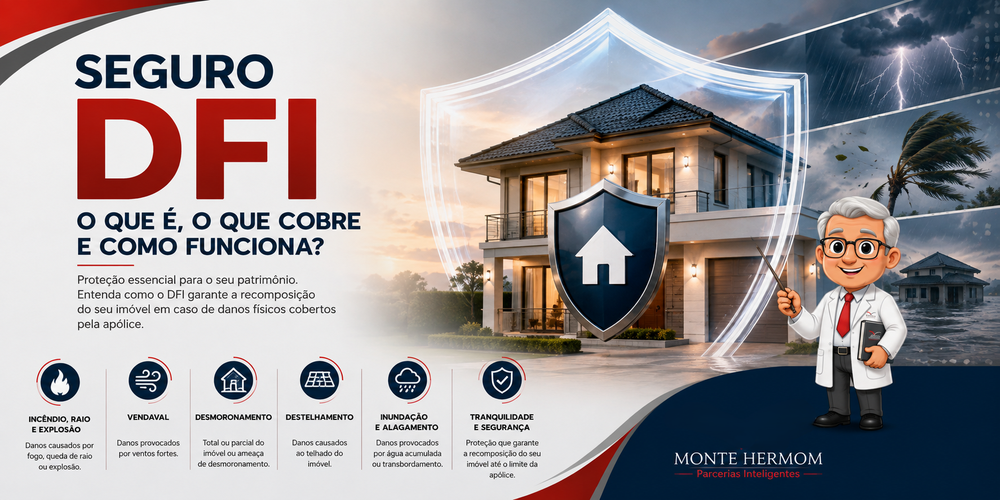
Entenda o seguro DFI — Danos Físicos ao Imóvel — no financiamento imobiliário, ' . 'o que ele cobre, como funciona, como é calculado, quem paga, quem recebe ' . 'a indenização e como agir em caso de sinistro.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 20/07/2007
O DFI é a cobertura do seguro habitacional destinada aos danos físicos ao imóvel,
nos riscos previstos pela apólice.
1. O que significa DFI?
DFI significa Danos Físicos ao Imóvel.
No Seguro Habitacional em Apólices de Mercado, a cobertura DFI integra,
juntamente com MIP, as coberturas mínimas exigidas conforme a operação de
financiamento contratada. citeturn0search0
Sua finalidade é proteger o imóvel financiado contra determinados eventos
que possam causar danos físicos, respeitando os riscos cobertos, os limites
e as demais condições da apólice.
DFI protege o imóvel. MIP protege a operação de financiamento
diante de determinados eventos relacionados ao mutuário.
2. Quais danos o DFI cobre?
A cobertura DFI contempla, no mínimo, os danos provenientes dos seguintes
eventos, conforme as regras aplicáveis ao Seguro Habitacional em Apólices de
Mercado: citeturn0search0turn0search26
Incêndio, raio ou explosãoDanos físicos decorrentes desses eventos, conforme a cobertura.
VendavalDanos físicos provocados por vendaval, conforme as condições do seguro.
DesmoronamentoDesmoronamento total ou parcial, observadas as definições aplicáveis.
Ameaça de desmoronamentoQuando devidamente comprovada, conforme as regras da cobertura.
DestelhamentoDanos relacionados ao destelhamento dentro da cobertura prevista.
Inundação ou alagamentoInclusive quando decorrente de chuva, conforme a cobertura mínima.
3. Desmoronamento total e parcial: qual a diferença?
A regulamentação distingue o desmoronamento total do desmoronamento parcial.
No parcial, a definição inclui a destruição ou o desabamento de paredes,
vigas ou outro elemento estrutural. citeturn0search0
Isso é importante porque a análise do sinistro considera o dano efetivamente
ocorrido e sua relação com o risco coberto.
Exemplo:
Se um evento coberto provocar o desabamento de uma parede estrutural do imóvel,
a situação pode ser analisada como dano físico ao imóvel dentro da cobertura
DFI, conforme as condições do seguro e a regulação do sinistro.
4. O DFI cobre qualquer problema do imóvel?
Não.
O DFI não deve ser entendido como uma garantia geral contra qualquer problema
que apareça na residência.
A cobertura está relacionada aos riscos previstos na apólice. Além dos riscos
cobertos, devem ser observadas as exclusões e demais condições contratuais.
DFI não significa “qualquer dano está coberto”
Problemas decorrentes de desgaste, manutenção inadequada, vícios construtivos
ou outras situações precisam ser analisados conforme a apólice e não podem
ser automaticamente classificados como sinistro DFI.
5. Como o valor do DFI é calculado?
Essa é uma das principais diferenças entre DFI e MIP.
Para o DFI, o limite máximo de garantia corresponde ao valor da
avaliação inicial do imóvel que serviu de base para o financiamento,
devidamente atualizado pelo índice convencionado no contrato de seguro.
A regulamentação determina ainda que, havendo cláusula de atualização no
contrato de financiamento, o índice do seguro deve ser igual ao estabelecido
no financiamento. citeturn0search21
Limite de Garantia DFI = Valor da Avaliação Inicial × Atualização Contratual
Representação didática. O contrato deve ser consultado para identificar o
índice, a periodicidade e as demais regras de atualização.
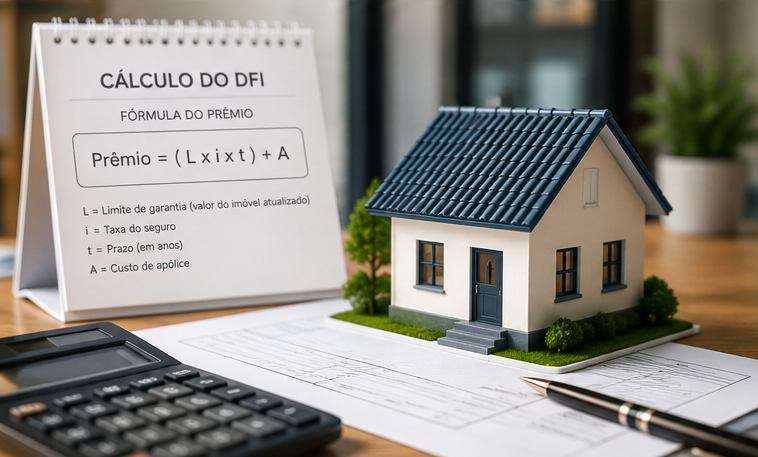
O cálculo do prêmio também possui lógica própria: as taxas
correspondentes ao DFI incidem sobre o limite máximo de garantia definido
para a cobertura. citeturn0search21
Prêmio DFI ≈ Limite Máximo de Garantia × Taxa do DFI
Fórmula didática. A taxa efetiva e a forma de cobrança dependem do contrato
de seguro.
6. Exemplo de cálculo do limite do DFI
Imagine que um imóvel tenha sido avaliado em:
Valor de avaliação inicial: R$ 500.000,00 Índice de atualização acumulado no exemplo: 10%
Valor atualizado da garantia:
R$ 500.000 × 1,10 = R$ 550.000,00
Nesse exemplo puramente didático, o limite atualizado de garantia seria de
R$ 550.000,00. O índice e a periodicidade reais devem ser aqueles previstos
no contrato de seguro.
7. DFI acompanha o saldo devedor?
Não da mesma forma que o MIP.
No MIP, o limite máximo de garantia está relacionado ao saldo devedor do
financiamento. No DFI, o limite máximo de garantia corresponde ao valor da
avaliação inicial do imóvel atualizado conforme o índice convencionado no
contrato. citeturn0search21
MIP
Proteção ligada ao mutuário
O limite de garantia é relacionado ao saldo devedor do financiamento.
DFI
Proteção ligada ao imóvel
O limite de garantia parte do valor da avaliação inicial do imóvel e é
atualizado conforme o contrato.
No DFI, a referência do limite de garantia está ligada ao valor de avaliação
do imóvel e à atualização prevista no contrato.
8. Quanto o seguro DFI paga em um sinistro?
Para a cobertura DFI, a indenização, respeitado o limite máximo de garantia
vigente na data do sinistro, corresponde ao valor necessário para reposição
do imóvel a um estado equivalente ao que apresentava imediatamente antes
do sinistro. citeturn0search0
Portanto, o limite de garantia não significa que esse valor será pago
automaticamente em qualquer sinistro.
Limite de garantia não é sinônimo de indenização automática.
A indenização depende do dano efetivamente coberto, da apuração do prejuízo,
das condições da apólice e do limite vigente.
Se o dano estiver integralmente amparado pela cobertura e não houver outra
condição contratual que altere a apuração, a indenização poderá corresponder
ao valor necessário para a reposição do imóvel, limitada ao valor de garantia
vigente.
Nesse exemplo, não significa que a seguradora pagará R$ 600.000,00. O limite
é o teto da responsabilidade, enquanto a indenização está relacionada ao
prejuízo coberto efetivamente apurado.
10. O DFI cobre móveis e eletrodomésticos?
O DFI é uma cobertura de danos físicos ao imóvel. Sua
finalidade não deve ser confundida com a proteção do conteúdo da residência.
Móveis, eletrodomésticos, equipamentos e outros bens pessoais podem depender
de coberturas específicas de um seguro residencial ou de outro produto,
conforme a contratação.
DFI = imóvel. Seguro residencial = pode incluir imóvel + conteúdo + outras
coberturas, conforme o produto.
11. DFI é a mesma coisa que seguro residencial?
Não.
O DFI está inserido no contexto do seguro habitacional ligado ao financiamento
imobiliário. O seguro residencial é um produto diferente, que pode oferecer
diversas coberturas adicionais e proteção para outros riscos e bens.
Por isso, possuir DFI não significa automaticamente possuir todas as
proteções de um seguro residencial.
12. Quem paga o seguro DFI?
A forma de cobrança do prêmio deve ser observada na documentação do
financiamento e do seguro. O seguro habitacional possui regras específicas
para a relação entre segurado, financiador, estipulante e seguradora.
A SUSEP informa que, nas apólices de mercado, a apólice ou certificado
individual permanece em vigor até o término da vigência mesmo quando há
inadimplência do segurado em relação a parcela do prêmio, cabendo ao
estipulante ou financiador, conforme a forma de contratação, honrar o
pagamento junto à seguradora nas condições previstas. citeturn0search0
13. Quem recebe a indenização do DFI?
O tratamento da indenização do DFI está relacionado à finalidade da cobertura:
a reposição do imóvel ao estado equivalente ao que existia
antes do sinistro, respeitado o limite máximo de garantia e as condições
contratuais. citeturn0search0
Por isso, não é correto tratar o DFI como um valor em dinheiro livremente
disponível ao proprietário, independentemente da finalidade da cobertura e
da regulação do sinistro.
14. O que fazer quando acontece um dano?
1
Preserve a segurança
Evite permanecer em local que possa oferecer risco. Em situações graves,
priorize a segurança das pessoas.
2
Registre o ocorrido
Fotografe ou filme os danos quando isso puder ser feito com segurança.
3
Comunique o sinistro
Acione o canal indicado na apólice ou pelo responsável pela operação.
4
Apresente os documentos
Forneça a documentação solicitada para a regulação do sinistro.
5
Aguarde a regulação
A seguradora analisará o evento, os danos e o enquadramento na cobertura.
15. O que apresentar em um sinistro DFI?
A documentação exata depende do evento e das condições da seguradora. Em
geral, é importante reunir informações que permitam identificar o imóvel,
o financiamento, o evento ocorrido e a extensão dos danos.
Documento de identificação
Dados do financiamento
Dados da apólice ou certificado
Fotos e vídeos dos danos
Documentos relacionados ao evento
Orçamentos ou documentos técnicos, quando solicitados
Comprovantes solicitados na regulação
Informações de contato para vistoria
A lista é apenas orientativa. A seguradora pode solicitar documentos
adicionais conforme o tipo de sinistro.
16. E se o imóvel precisar ser reparado?
Quando o sinistro é coberto, a indenização do DFI está vinculada ao valor
necessário para reposição do imóvel a um estado equivalente ao anterior ao
evento, respeitando o limite máximo de garantia vigente e as condições do
seguro. citeturn0search0
A forma de execução dos reparos e a documentação necessária devem seguir as
orientações da seguradora durante a regulação.
17. Existem franquias no DFI?
Nas apólices de Seguro Habitacional em Apólices de Mercado, a regulamentação
veda o estabelecimento de franquias e participações obrigatórias do segurado
para as coberturas MIP e DFI. Coberturas facultativas podem possuir regras
próprias quando contratadas. citeturn0search21
Atenção à diferença entre DFI e coberturas facultativas
Uma cobertura adicional contratada junto ao seguro pode ter condições
diferentes daquelas aplicáveis às coberturas mínimas de MIP e DFI. Por isso,
a apólice deve ser consultada antes de concluir sobre franquias ou outras
condições.
18. O DFI tem carência?
Nas apólices de Seguro Habitacional em Apólices de Mercado, é vedado o
estabelecimento de prazo de carência para as coberturas MIP e DFI na adesão
ou contratação do seguro, ressalvadas as hipóteses previstas na regulamentação
para situações específicas. citeturn0search21
19. O DFI cobre danos causados por chuva?
A cobertura mínima do DFI contempla inundação ou alagamento, ainda
que decorrente de chuva. O evento concreto, entretanto, precisa ser
analisado conforme as condições da cobertura e a regulação do sinistro.
citeturn0search0
Isso não significa que todo e qualquer dano relacionado à água estará
automaticamente coberto. A causa, o evento e o dano precisam ser enquadrados
na cobertura.
20. DFI cobre incêndio?
Sim, a cobertura mínima do DFI contempla danos provenientes de
incêndio, queda de raio ou explosão, observadas as condições
da apólice. citeturn0search0
21. DFI cobre vendaval?
Sim. O vendaval está entre os riscos mínimos contemplados
pela cobertura DFI nas apólices de mercado. citeturn0search0
22. DFI cobre desmoronamento?
Sim. A cobertura mínima contempla desmoronamento total e desmoronamento
parcial, sendo que o desmoronamento parcial inclui a destruição ou desabamento
de paredes, vigas ou outro elemento estrutural. A ameaça de desmoronamento
também pode estar coberta quando devidamente comprovada. citeturn0search0
O DFI possui um conjunto mínimo de riscos cobertos, mas o enquadramento de
cada sinistro depende da análise do evento e das condições do contrato.
23. MIP x DFI: qual é a diferença?
MIPMorte e Invalidez Permanente. Está relacionado ao segurado e ao saldo devedor.
DFIDanos Físicos ao Imóvel. Está relacionado aos danos cobertos no imóvel financiado.
Dois pilaresAmbas as coberturas integram o seguro habitacional mínimo nas operações abrangidas.
Essa diferença é fundamental para entender o seguro habitacional.
24. O que conferir antes de contratar?
Valor de avaliação inicial do imóvel
Índice de atualização da garantia
Taxa do DFI
Forma de cobrança do prêmio
Riscos cobertos
Exclusões
Procedimento para comunicar sinistro
Documentação exigida
25. Conclusão
O DFI é uma das principais proteções do seguro habitacional. Sua finalidade
é proteger o imóvel financiado contra determinados danos físicos previstos
na cobertura, como incêndio, queda de raio, explosão, vendaval,
desmoronamento, destelhamento e inundação ou alagamento, conforme as regras
aplicáveis. citeturn0search0
Seu funcionamento é diferente do MIP. Enquanto o MIP tem como referência
o saldo devedor, o limite máximo de garantia do DFI parte do valor da
avaliação inicial do imóvel e é atualizado conforme o índice previsto no
contrato. citeturn0search21
Também é importante entender que o limite máximo de garantia não representa
uma indenização automática. A indenização depende do dano coberto efetivamente
apurado e corresponde ao valor necessário para reposição do imóvel ao estado
equivalente ao anterior ao sinistro, respeitado o limite vigente e as demais
condições do seguro. citeturn0search0
Em resumo: DFI significa Danos Físicos ao Imóvel. É a cobertura
do seguro habitacional voltada à proteção física do imóvel financiado nos
riscos previstos pela apólice.
Perguntas frequentes
Resumo: Entenda o seguro DFI — Danos Físicos ao Imóvel — no financiamento imobiliário, ' . 'o que ele cobre, como funciona, como é calculado, quem paga, quem recebe ' . 'a indenização e como agir em caso de sinistro.
Conteúdo informativo:
As coberturas, índices, taxas, limites, procedimentos de sinistro e demais
condições devem ser conferidos na apólice ou certificado individual aplicável.
Este artigo é informativo e não substitui a análise do contrato de seguro.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.