Seguro Habitacional: O Que Acontece Quando Ocorre um Sinistro no Financiamento?
Entenda como funciona um sinistro no seguro habitacional: diferença entre MIP e DFI, ' . 'comunicação, documentos, análise, indenização, saldo devedor, reparação do imóvel e negativa de cobertura.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 28/08/2026
O primeiro passo é identificar o evento e comunicar o sinistro pelo canal
indicado na documentação do seguro.
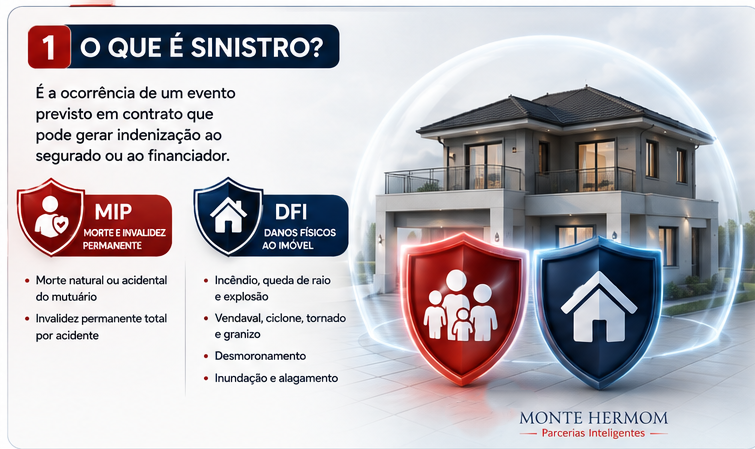
1. O que é um sinistro no seguro habitacional?
Sinistro é o acontecimento que pode gerar uma obrigação de indenização
dentro das coberturas contratadas. No seguro habitacional, a análise depende
de qual risco ocorreu e de qual cobertura está sendo acionada.
De forma prática, podemos separar os casos em dois grandes grupos:
MIP e DFI.
Tipo
Evento analisado
Finalidade da cobertura
MIP
Morte ou invalidez permanente coberta
Pagamento do saldo devedor vincendo, conforme as condições do seguro
DFI
Dano físico ao imóvel decorrente de risco coberto
Reposição do imóvel ao estado equivalente ao anterior ao sinistro
2. O seguro cobre qualquer acontecimento?
Não.
O fato de existir um seguro habitacional não significa que qualquer
acontecimento estará automaticamente coberto. É necessário verificar a
cobertura contratada, a definição do risco, as exclusões e as demais
condições da apólice ou certificado individual.
Sinistro não significa indenização automática
Comunicar um evento à seguradora não significa que a cobertura já foi
reconhecida. A comunicação inicia o processo de análise e regulação.
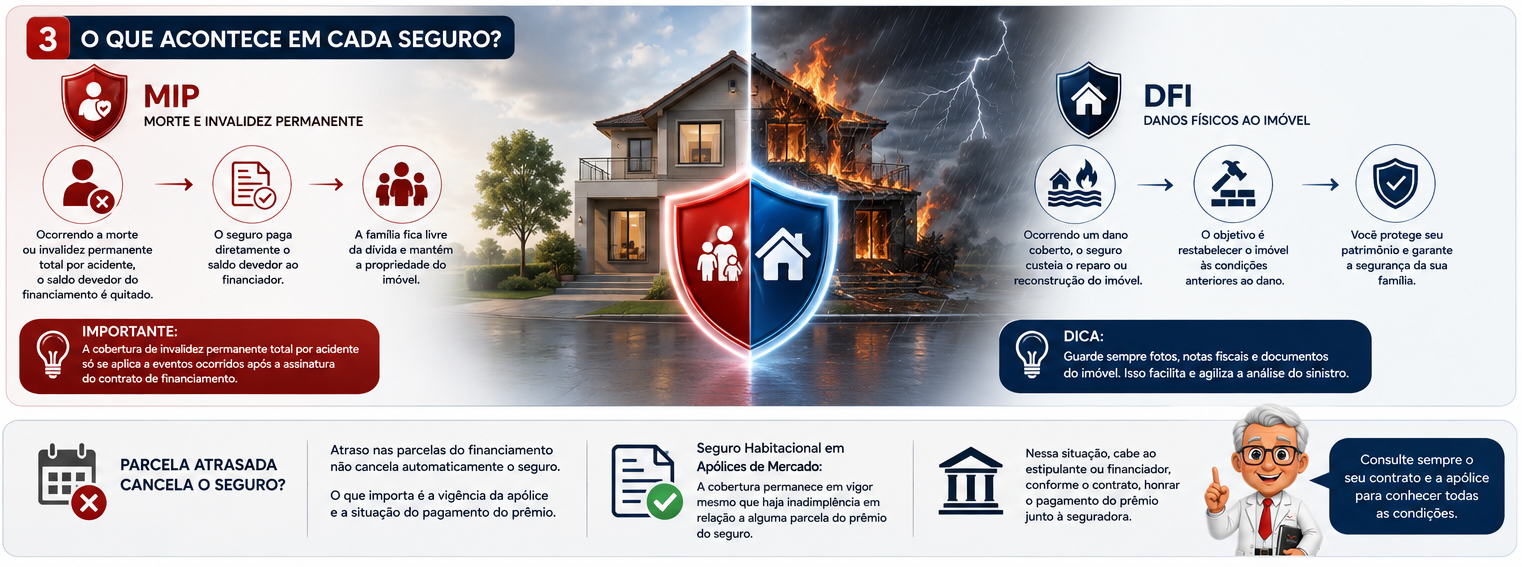
3. Sinistro de MIP: o que acontece?
MIP significa Morte e Invalidez Permanente. Para a cobertura
de MIP, a SUSEP define morte como aquela decorrente de causas naturais ou
acidentais. A invalidez permanente deve ocorrer depois da assinatura do
contrato de financiamento e resultar de acidente pessoal ou doença que
determine incapacidade total e permanente para o exercício da atividade
laborativa principal do segurado, observadas as regras da cobertura.
Em caso de sinistro de MIP, a indenização corresponde à quantia necessária
para pagamento do saldo devedor a vencer na data do sinistro, em pagamento
único, conforme as condições do seguro.
Quando existe composição de renda, a indenização pode ser proporcional ao
percentual de responsabilidade do segurado que morreu ou ficou inválido,
mantendo-se o seguro para os demais componentes em relação à dívida
remanescente, quando houver liquidação parcial.
4. Sinistro de DFI: o que acontece?
DFI significa Danos Físicos ao Imóvel.
A cobertura mínima contempla, entre outros riscos, danos provenientes de
incêndio, queda de raio ou explosão, vendaval, desmoronamento total ou
parcial, ameaça de desmoronamento devidamente comprovada, destelhamento e
inundação ou alagamento, ainda que decorrente de chuva.
No DFI, respeitado o limite máximo de garantia vigente na data do sinistro,
a indenização corresponde ao valor necessário para reposição do imóvel ao
estado equivalente ao que apresentava imediatamente antes do sinistro.
No DFI, o dano físico é analisado para verificar seu enquadramento na
cobertura e o valor necessário à reposição do imóvel.
5. Quem deve comunicar o sinistro?
O procedimento exato deve ser consultado na apólice, no certificado
individual e nos canais disponibilizados pela seguradora ou pelo responsável
pela operação.
Na prática, o mais importante é não esperar a situação se resolver
sozinha. Assim que o evento ocorrer, o segurado deve buscar o canal
indicado e registrar a ocorrência.
Identificar a cobertura envolvida
Comunicar o evento
Guardar o protocolo
Registrar os danos
Separar documentos
Acompanhar a regulação
6. O que apresentar?
A documentação varia de acordo com o tipo de sinistro. Por isso, a lista
abaixo é orientativa e não substitui a relação solicitada pela seguradora.
Documento de identificação
Dados do financiamento
Apólice ou certificado individual
Fotos e vídeos do dano
Documentos médicos, quando aplicável ao MIP
Declaração médica, quando aplicável
Documentos do imóvel, quando solicitados
Orçamentos ou laudos, quando solicitados
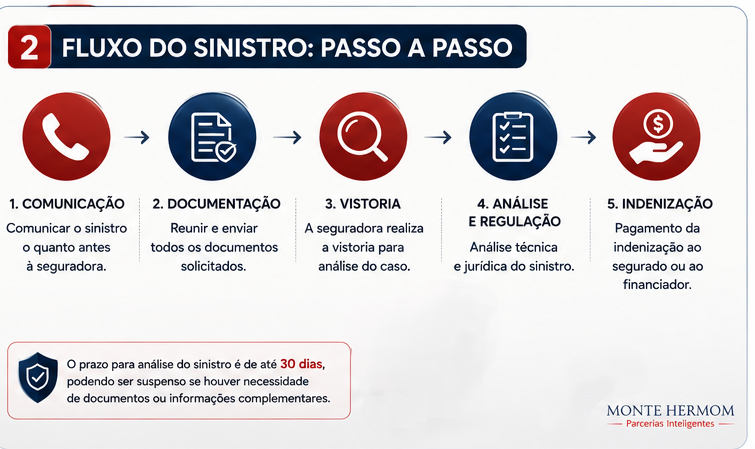
7. Como funciona a regulação?
A regulação é a etapa em que o evento comunicado é analisado para verificar
se existe cobertura e qual é o valor da indenização devida, observados os
limites e as condições do seguro.
1
Evento
Ocorre o fato que pode estar coberto pelo seguro.
2
Comunicação
O segurado ou responsável comunica o sinistro pelo canal indicado.
3
Documentação
São apresentados os documentos necessários à análise.
4
Regulação
A seguradora verifica o evento, a cobertura, os danos e os documentos.
5
Conclusão
O processo é concluído com reconhecimento ou negativa da cobertura.
6
Indenização
Quando devida, é paga conforme a cobertura, o limite e as condições
contratuais.
8. Existe vistoria no DFI?
A análise de danos físicos pode exigir vistoria, avaliação técnica,
fotografias, documentos, laudos ou outros elementos que permitam determinar
a causa e a extensão do dano.
O segurado deve evitar alterar ou remover elementos importantes do local
antes da avaliação, salvo quando a intervenção for necessária para preservar
a segurança das pessoas ou impedir o agravamento do dano.
Regra prática: preserve evidências do sinistro sempre que
isso puder ser feito com segurança.
9. E no MIP, existe avaliação médica?
Sim, quando o sinistro envolve invalidez permanente, a comprovação deve
seguir as regras da cobertura. A SUSEP estabelece que a invalidez permanente
do segurado é comprovada mediante declaração médica.
Também é importante observar que a cobertura possui critérios próprios.
Não basta existir uma doença ou afastamento: é necessário verificar se a
situação se enquadra na definição de invalidez permanente prevista no seguro.
10. O que acontece com as parcelas durante o sinistro?
Essa é uma das perguntas mais importantes.
A comunicação de um sinistro não deve ser confundida com a liquidação
imediata da obrigação financeira. Enquanto o processo estiver em análise,
o mutuário deve verificar junto ao responsável pelo financiamento quais
obrigações continuam vigentes e como serão tratadas até a conclusão do
processo.
Não presuma que a comunicação do sinistro suspende automaticamente a dívida
O protocolo do sinistro e a análise da cobertura não significam,
automaticamente, que todas as parcelas deixam de ser exigíveis. A situação
deve ser tratada conforme o contrato de financiamento, o seguro e as
orientações formais recebidas.
11. Se o MIP for reconhecido, o que acontece com a dívida?
Na cobertura MIP, a indenização corresponde ao valor necessário para o
pagamento do saldo devedor a vencer na data do sinistro.
Exemplo didático:
Saldo devedor vincendo na data do sinistro:
R$ 320.000,00.
Se o evento estiver integralmente coberto e a responsabilidade do segurado
for de 100%, a indenização de MIP será destinada ao pagamento desse saldo,
observadas as condições do seguro.
Se houver composição de renda com percentuais diferentes, a liquidação
poderá ser parcial, de acordo com a participação do segurado atingido pelo
sinistro.
12. Se o DFI for reconhecido, o imóvel é pago integralmente?
Não necessariamente.
O DFI não significa que a seguradora simplesmente paga o valor de mercado
do imóvel. A indenização está vinculada ao valor necessário para reposição
do imóvel ao estado equivalente ao que apresentava imediatamente antes do
sinistro, respeitado o limite máximo de garantia.
Exemplo didático:
Limite máximo de garantia: R$ 600.000,00
Custo apurado para reposição do dano coberto: R$ 145.000,00
O limite de R$ 600.000,00 funciona como teto da garantia. A indenização
não é automaticamente igual a R$ 600.000,00.
13. O que pode levar a uma negativa?
Uma negativa pode ocorrer quando, após a análise, a seguradora conclui que
o evento não está coberto ou que existe alguma condição contratual que
impede o pagamento da indenização.
Entre os pontos que podem ser analisados estão:
Risco efetivamente ocorrido
Cobertura contratada
Exclusões
Data do evento
Vigência do seguro
Documentação apresentada
Nexo entre evento e dano
Limite máximo de garantia
14. O que fazer se houver negativa?
A primeira providência é solicitar a justificativa formal
da negativa.
O documento deve permitir identificar qual cláusula, condição ou fundamento
foi utilizado para negar a cobertura.
1
Peça a negativa formal
Não fique apenas com uma explicação verbal.
2
Leia a cláusula indicada
Compare o fundamento da negativa com as condições do seguro.
3
Separe novas evidências
Laudos, documentos, fotos e outros elementos podem ser importantes.
4
Utilize os canais de revisão
Procure atendimento, ouvidoria e os mecanismos de reclamação disponíveis.
15. E se o dano piorar enquanto o sinistro está sendo analisado?
O segurado deve tomar medidas razoáveis para evitar o agravamento do dano,
sempre priorizando a segurança.
Em um imóvel atingido por um evento grave, por exemplo, pode ser necessário
isolar uma área, proteger partes expostas ou realizar medidas emergenciais.
Essas providências não devem ser interpretadas como reconhecimento de
cobertura, mas podem ser importantes para preservar pessoas e patrimônio.
16. Parcela do financiamento atrasada cancela automaticamente o seguro?
Não é correto fazer essa afirmação automaticamente.
É necessário distinguir o atraso de uma parcela do financiamento do atraso
do prêmio do seguro.
No Seguro Habitacional em Apólices de Mercado, a SUSEP informa que a apólice
ou o certificado individual deve permanecer em vigor até o término do prazo
de vigência mesmo quando o segurado está inadimplente em relação a qualquer
parcela do prêmio. Nessa situação, cabe ao estipulante, no seguro coletivo,
ou ao financiador, no seguro individual, honrar o pagamento do prêmio junto
à seguradora. citeturn0search0turn0search12
Importante: parcela do financiamento atrasada e prêmio do
seguro em atraso não são conceitos iguais. A situação concreta deve ser
analisada conforme a modalidade do seguro, a vigência e as regras contratuais.
A regulamentação também prevê consequência específica caso o estipulante
ou financiador deixe de honrar o pagamento do prêmio junto à seguradora:
nessa hipótese, a seguradora fica desobrigada do pagamento de indenização,
sem prejuízo das obrigações do estipulante ou financiador perante o segurado.
citeturn0search12
17. A partir de quando o seguro é válido?
Essa pergunta precisa ser respondida com cuidado.
No Seguro Habitacional em Apólices de Mercado, o prazo de vigência deve
corresponder ao prazo do financiamento, e a apólice individual ou o
certificado individual coletivo deve estabelecer expressamente as
datas de início e término da vigência das coberturas.
citeturn0search0
Portanto: não é correto dizer, de forma genérica, que
“o seguro começa quando a primeira parcela é paga” ou que “começa
automaticamente no dia da assinatura”. A data que deve ser conferida é a
data de início da vigência indicada no documento do seguro.
Há, contudo, uma relação importante entre a assinatura do financiamento e
o MIP: a SUSEP estabelece que, para fins da cobertura de invalidez permanente,
o evento deve ocorrer em data posterior à assinatura do contrato de
financiamento. citeturn0search0
18. Assinatura do financiamento, primeira parcela e início do seguro são a mesma coisa?
Não necessariamente.
Marco
O que significa
Assinatura do financiamento
Formaliza a relação de financiamento. É uma referência importante para diversas regras do seguro, inclusive para a definição de invalidez coberta pelo MIP.
Início da vigência
É a data estabelecida na apólice ou certificado individual para início da cobertura.
Vencimento da parcela
É a data prevista para pagamento da obrigação do financiamento. Não deve ser confundida automaticamente com o início da cobertura.
Pagamento do prêmio
É o pagamento do custo do seguro. No seguro habitacional existem regras específicas sobre inadimplência do prêmio.
19. E se o sinistro ocorrer logo depois da assinatura?
O primeiro passo é conferir a data de início da vigência e a cobertura
aplicável.
No caso do MIP, também deve ser verificado o enquadramento do evento nas
condições da cobertura. Para invalidez permanente, a regulamentação exige
que o evento ocorra depois da assinatura do contrato de financiamento.
citeturn0search0
Por isso, a análise deve ser feita com base em datas documentadas,
e não apenas na memória do mutuário sobre quando assinou ou pagou uma parcela.
20. Existe carência para MIP e DFI?
Nas apólices de Seguro Habitacional em Apólices de Mercado, é vedado o
estabelecimento de prazo de carência para as coberturas de MIP e DFI na
adesão ou contratação, ressalvadas as hipóteses específicas previstas na
regulamentação.
Entre as hipóteses específicas está o suicídio ou sua tentativa, para os
quais a regulamentação prevê prazo de carência de dois anos contado do
início de vigência do contrato de financiamento. citeturn0search12
21. O que guardar depois de comunicar o sinistro?
Número do protocolo
Data e horário da comunicação
Nome do atendente ou canal utilizado
Cópia dos documentos enviados
Fotos e vídeos originais
Laudos e orçamentos
E-mails e mensagens
Resposta formal da seguradora
Manter um histórico organizado facilita o acompanhamento da regulação e
eventual contestação de uma decisão.
22. Resumo: o que fazer quando ocorrer um sinistro?
1
Proteja as pessoas
Em primeiro lugar, elimine ou reduza riscos imediatos à segurança.
2
Registre o evento
Faça fotos e vídeos quando isso puder ser feito com segurança.
3
Comunique
Use o canal previsto na documentação do seguro.
4
Documente
Envie os documentos solicitados e mantenha cópias.
5
Acompanhe
Guarde protocolos e acompanhe a regulação.
6
Analise a decisão
Se houver negativa, peça a justificativa formal e confira o fundamento.
O processo passa pela comunicação, documentação, regulação e decisão sobre
a cobertura antes da indenização.
23. Conclusão
Um sinistro no seguro habitacional não deve ser tratado simplesmente como
“aconteceu um problema e a seguradora paga”. Existe um processo de
comunicação, documentação, análise e regulação.
No MIP, a análise está relacionada à morte ou invalidez
permanente coberta e a indenização tem como referência o saldo devedor
vincendo na data do sinistro.
No DFI, a análise está relacionada ao dano físico ao imóvel
e, respeitado o limite máximo de garantia, a indenização corresponde ao
valor necessário para reposição do imóvel ao estado equivalente ao anterior
ao sinistro.
O mais importante é guardar três informações:
1. Qual cobertura está sendo acionada?
2. Qual era a vigência do seguro na data do evento?
3. Quais documentos comprovam o que aconteceu?
Perguntas frequentes
Resumo: Entenda como funciona um sinistro no seguro habitacional: diferença entre MIP e DFI, ' . 'comunicação, documentos, análise, indenização, saldo devedor, reparação do imóvel e negativa de cobertura.
Conteúdo informativo:
As condições efetivas de cobertura, vigência, documentação, limites e
procedimentos devem ser verificadas na apólice, certificado individual e
contrato de financiamento aplicáveis. Este artigo não substitui análise
contratual ou orientação jurídica.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.