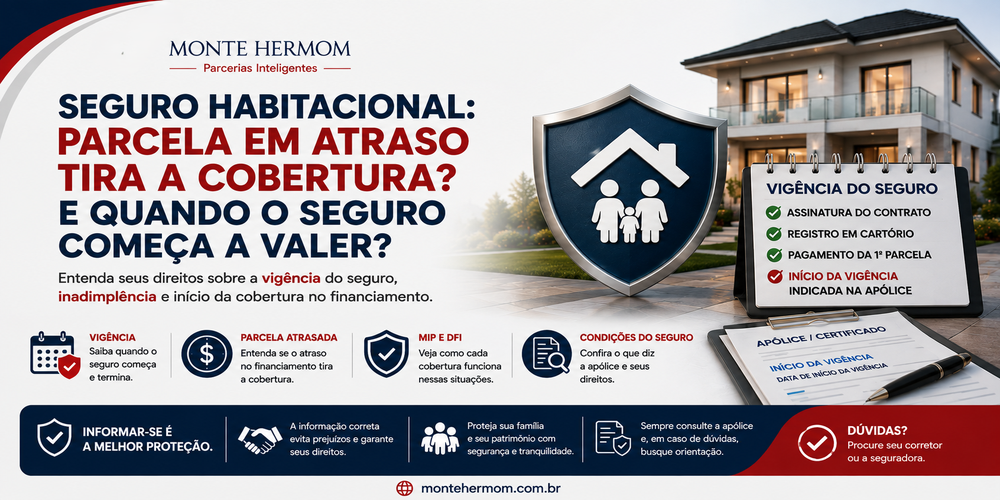
Seguro Habitacional: Parcela em Atraso Tira a Cobertura? E Quando o Seguro Começa a Valer?
Entenda quando começa a vigência do seguro habitacional e se uma parcela ' . 'em atraso cancela automaticamente as coberturas MIP e DFI. Veja a diferença ' . 'entre assinatura, registro em cartório, primeira parcela e prêmio do seguro.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 27/08/2026
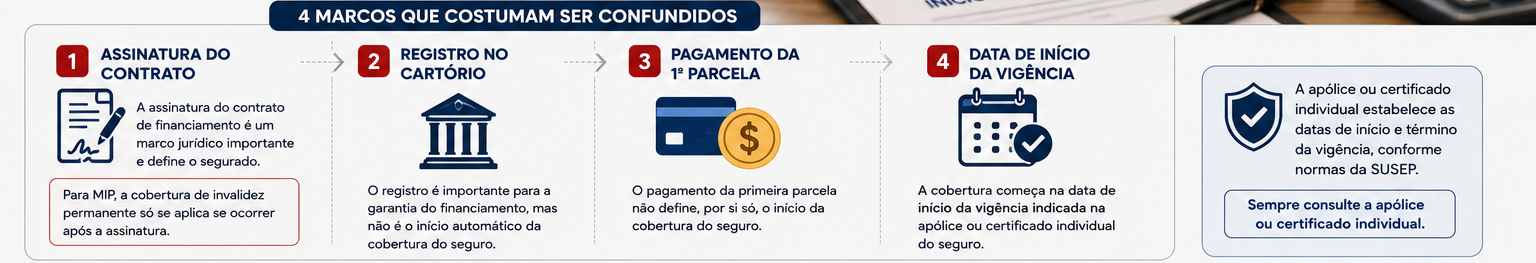
Assinatura, registro, pagamento e vigência são marcos diferentes e não devem
ser tratados como sinônimos.
1. A resposta curta: não existe um único “dia mágico” para todos os casos
A primeira coisa a entender é que existem acontecimentos diferentes na
operação imobiliária: assinatura do financiamento, registro do contrato,
emissão ou contratação do seguro, início da vigência e vencimento das
parcelas.
No Seguro Habitacional em Apólices de Mercado (SH/AM), a
SUSEP informa que o prazo de vigência deve corresponder ao prazo do
financiamento e que a apólice, no seguro individual, ou o certificado
individual, no seguro coletivo, deve estabelecer as datas de início
e término da vigência das coberturas.
Portanto, a referência documental mais importante é a data de início
da vigência indicada na apólice ou no certificado individual.
2. Então a assinatura do contrato não importa?
Importa, e muito.
A assinatura do contrato de financiamento é especialmente relevante para a
cobertura de MIP — Morte e Invalidez Permanente. A SUSEP
define, para fins dessa cobertura, que a invalidez permanente deve ocorrer
em data posterior à assinatura do contrato de financiamento do imóvel,
observadas as demais condições da cobertura.
Isso, porém, não significa que devemos transformar a assinatura em uma regra
genérica de que todo seguro habitacional começa exatamente naquele
instante. Para saber a vigência efetiva, é necessário consultar o
documento do seguro.
3. E o registro do contrato no Cartório de Registro de Imóveis?
O registro do contrato é um ato fundamental para a constituição e publicidade
dos direitos relacionados ao imóvel e à garantia, mas não devemos afirmar
que o registro, por si só, seja automaticamente o gatilho da cobertura do
seguro habitacional.
A regulamentação do Seguro Habitacional em Apólices de Mercado determina que
a apólice ou o certificado individual informe expressamente as datas de
início e término da vigência.
Não confunda registro do financiamento com início automático do seguro
Se a dúvida for “o contrato já foi registrado, então o seguro começou?”,
a resposta correta é: confira a data de início da vigência na apólice
ou no certificado individual.
4. E o pagamento da primeira parcela?
Também não é correto afirmar, de forma geral, que o seguro só começa depois
que a primeira parcela do financiamento é paga.
O vencimento e o pagamento da prestação são eventos financeiros da operação.
Já a vigência do seguro é determinada pelos documentos do seguro e pela
regulamentação aplicável.
Por isso, para responder a uma situação concreta, precisamos separar:
Data da assinatura do financiamento
Data do registro do contrato
Data de início da vigência do seguro
Data do primeiro vencimento
Data do pagamento da primeira parcela
Data e situação do prêmio do seguro
5. O documento que resolve a dúvida
Se houver discussão sobre a data em que a cobertura começou, não é preciso
ficar apenas com a memória de quando o contrato foi assinado ou quando a
primeira prestação foi paga.
O primeiro documento a conferir é a apólice ou o
certificado individual, conforme a modalidade de contratação.
Procure especificamente:
Data de início da vigência
Data de término da vigência
Cobertura MIP
Cobertura DFI
Limites de garantia
Prêmio do seguro
Condições contratuais
Exclusões e demais regras
A apólice ou o certificado individual deve ser a referência para identificar
as datas de início e término da vigência.
6. Agora a pergunta principal: parcela do financiamento atrasada tira a cobertura?
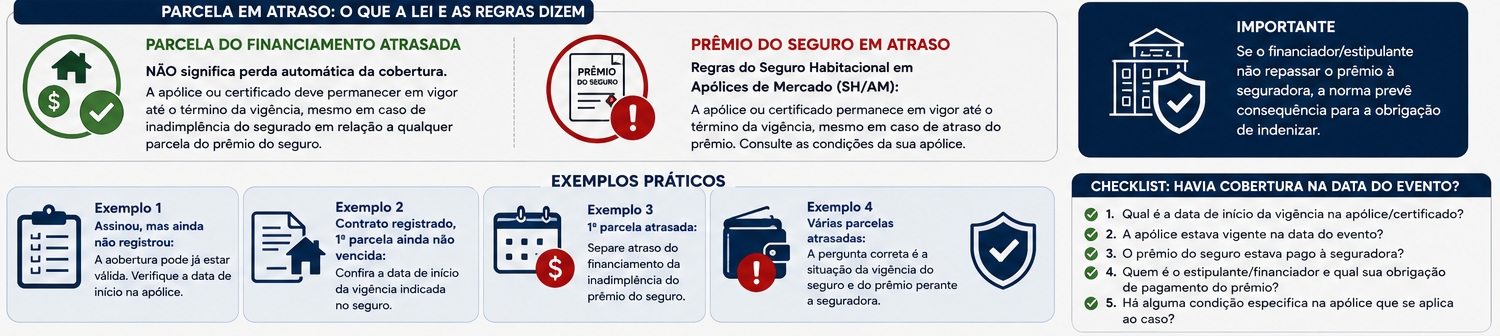
Não automaticamente.
É fundamental separar duas situações que frequentemente são confundidas:
Situação
O que significa
Parcela do financiamento atrasada
O mutuário não pagou uma prestação do financiamento no vencimento.
Prêmio do seguro
É o custo correspondente à cobertura securitária.
Prêmio do seguro não pago pelo responsável
É uma situação específica que deve ser analisada conforme a modalidade do seguro e as regras aplicáveis à relação entre seguradora, estipulante e financiador.
Atenção: “estou com uma parcela do financiamento atrasada”
não é a mesma afirmação que “o prêmio do seguro não foi pago à seguradora”.
7. O que a SUSEP diz sobre inadimplência do prêmio no Seguro Habitacional?
Para o Seguro Habitacional em Apólices de Mercado, a SUSEP informa que a
apólice ou o certificado individual deve permanecer em vigor até o término
do prazo de vigência do seguro, mesmo que o segurado esteja
inadimplente em relação a qualquer parcela do prêmio.
Entretanto, existe uma regra específica: cabe ao estipulante,
no seguro coletivo, ou ao financiador, no seguro individual,
honrar o pagamento dos prêmios do seguro junto à seguradora.
A SUSEP também informa que o não pagamento do prêmio pelo estipulante ou
financiador, conforme o caso, desobriga a seguradora do pagamento de
indenização, sem prejuízo das obrigações do estipulante ou financiador
perante o segurado.
Em outras palavras: não devemos aplicar ao seguro
habitacional, sem análise, a regra genérica de que “atrasou o seguro,
perdeu a cobertura”. O SH/AM possui regra própria para essa situação.
8. E se a parcela do financiamento estiver atrasada?
A existência de uma parcela vencida do financiamento, isoladamente, não
permite concluir que MIP ou DFI deixaram de existir.
É necessário verificar, entre outros pontos:
Se o seguro estava dentro da vigência
Qual era a cobertura acionada
A situação do prêmio do seguro
A modalidade da apólice
As condições contratuais
A data exata do sinistro
Isso é especialmente importante porque a própria SUSEP estabelece regras
específicas para o cálculo do prêmio de MIP considerando as datas de pagamento
das prestações previstas no contrato de financiamento e determina que, para
o limite máximo de garantia de MIP, sejam consideradas pagas as prestações
vencidas e as amortizações eventualmente já pagas.
9. Exemplo: uma parcela atrasou e ocorreu um sinistro
Imagine uma pessoa com financiamento habitacional que deixou de pagar uma
prestação no vencimento. Alguns dias depois, ocorre um evento que pode ser
coberto pelo seguro.
A pergunta correta não é simplesmente:
“A parcela estava atrasada. Então perdi o seguro?”
Não é possível responder dessa forma automática. É necessário verificar a
vigência do seguro, a cobertura, a situação do prêmio e as demais condições
aplicáveis.
Se o evento for MIP, será necessário verificar o enquadramento do evento e
a situação da cobertura na data do sinistro. Se for DFI, será necessário
analisar o dano físico e o risco coberto.
10. Exemplo: assinou, mas ainda não pagou a primeira parcela
Nesse caso, não devemos concluir automaticamente que não existe cobertura
só porque a primeira prestação ainda não foi paga.
O ponto de partida é conferir a data de início da vigência
indicada no seguro.
Se a data de início já tiver ocorrido, a análise do evento deverá considerar
a cobertura e as demais condições contratuais.
11. Exemplo: assinou, mas o contrato ainda está no cartório
Aqui também é necessário separar os atos.
A assinatura do financiamento é um marco contratual importante. O registro
cartorário é outro ato jurídico. A vigência do seguro, por sua vez, possui
uma data própria estabelecida na documentação do seguro.
Três datas podem ser diferentes:
assinatura do financiamento → registro do contrato → início da vigência
do seguro.
Não se deve substituir a leitura da apólice ou do certificado por uma
suposição baseada apenas em uma dessas datas.
12. Exemplo: o seguro aparece na prestação mensal
O fato de o prêmio do seguro aparecer junto dos encargos mensais do
financiamento não significa que o pagamento daquela prestação seja,
isoladamente, o evento que cria a cobertura.
A SUSEP informa que, no cálculo dos prêmios do seguro habitacional, devem
ser respeitadas as datas de pagamento das prestações previstas no contrato
de financiamento. Isso não elimina a necessidade de verificar a data de
vigência estabelecida no seguro.
13. O MIP tem uma relação especial com a data da assinatura
Sim.
No MIP, a SUSEP estabelece que a invalidez permanente coberta deve ocorrer
em data posterior à assinatura do contrato de financiamento do imóvel.
Isso não significa que toda doença ou incapacidade existente antes da
assinatura esteja automaticamente coberta. A própria SUSEP prevê exclusões
para determinadas situações anteriores à assinatura, inclusive doença
manifesta antes do contrato, conhecida pelo segurado e não declarada na
proposta, e eventos de acidente pessoal ocorridos antes da assinatura.
Assinatura não significa cobertura irrestrita
Mesmo depois da assinatura, o evento precisa atender à definição da cobertura
e às demais condições do seguro.
14. E o DFI?
No DFI, a análise se concentra no dano físico ao imóvel e no enquadramento
do evento entre os riscos cobertos.
A cobertura mínima inclui, entre outros, incêndio, queda de raio ou explosão,
vendaval, desmoronamento total ou parcial, ameaça de desmoronamento
devidamente comprovada, destelhamento e inundação ou alagamento, ainda que
decorrente de chuva.
Também aqui a primeira pergunta deve ser: o seguro estava vigente
na data do evento?
15. Como descobrir rapidamente se havia cobertura na data do evento?
1
Localize a apólice ou certificado
Encontre o documento correspondente ao financiamento.
2
Confira a vigência
Identifique a data de início e a data de término.
3
Identifique o risco
MIP ou DFI?
4
Confira o prêmio
Verifique como o prêmio foi tratado e quem era responsável pelo pagamento à seguradora.
5
Compare as datas
Relacione a data do evento com a vigência e os documentos da operação.
Para analisar a cobertura, compare a data do evento com a vigência e confira
a situação do seguro nos documentos da operação.
16. O que guardar para evitar problemas?
Contrato de financiamento
Apólice ou certificado individual
Comprovantes das prestações
Comprovantes relacionados ao seguro
Protocolos de atendimento
Comunicações da seguradora
Documentos do imóvel
Documentos do sinistro
Em uma eventual discussão sobre cobertura, documentos e datas são muito
mais importantes do que uma lembrança aproximada de quando determinada etapa
ocorreu.
17. A resposta para cada uma das quatro perguntas
Pergunta
Resposta
Começa na assinatura?
A assinatura é um marco importante, especialmente para o MIP, mas a data de início da vigência deve ser conferida na apólice ou certificado.
Começa no registro?
Não devemos tratar o registro como gatilho automático da cobertura sem verificar a documentação do seguro.
Começa no pagamento da primeira parcela?
Não há base para afirmar genericamente que esse pagamento seja o gatilho automático da vigência do SH/AM.
Parcela atrasada cancela?
Não automaticamente. É necessário separar atraso da prestação do financiamento de inadimplência do prêmio e verificar a situação da vigência e as regras aplicáveis.
18. Conclusão
A maior fonte de confusão está em tratar como se fossem a mesma coisa a
assinatura do financiamento, o registro do contrato, o pagamento da
primeira parcela e o início da vigência do seguro.
No Seguro Habitacional em Apólices de Mercado, a SUSEP determina que a
apólice ou o certificado individual estabeleça as datas de início e término
da vigência. Portanto, quando houver dúvida sobre uma data, esse é o
documento que deve ser consultado.
Também não é correto afirmar que uma parcela do financiamento atrasada
cancela automaticamente o MIP ou o DFI. A inadimplência da prestação e a
situação do prêmio do seguro são questões diferentes e precisam ser
analisadas separadamente.
Para guardar:
Assinatura → marco contratual importante. Registro → ato jurídico do contrato e da garantia. Primeira parcela → obrigação financeira do financiamento. Vigência do seguro → confira a data na apólice/certificado. Parcela atrasada → não significa automaticamente perda da cobertura.
Perguntas frequentes
Resumo: Entenda quando começa a vigência do seguro habitacional e se uma parcela ' . 'em atraso cancela automaticamente as coberturas MIP e DFI. Veja a diferença ' . 'entre assinatura, registro em cartório, primeira parcela e prêmio do seguro.
Conteúdo informativo:
As condições efetivas de cobertura, vigência, prêmio, exclusões e
procedimentos devem ser verificadas na apólice, certificado individual e
contrato aplicáveis ao financiamento. Este artigo não substitui a análise
do contrato ou orientação jurídica.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.