Seguro MIP: O Que É, Como Funciona e Como É Calculado?
Entenda o seguro MIP — Morte e Invalidez Permanente — no financiamento imobiliário, ' . 'como funciona, quem é protegido, como o prêmio pode ser calculado, por que pode mudar ' . 'e o que acontece em caso de sinistro.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 15/06/2004
O MIP é uma das coberturas mínimas do seguro habitacional em apólices de mercado.
1. O que significa MIP?
MIP significa Morte e Invalidez Permanente.
No seguro habitacional em apólices de mercado, a cobertura MIP integra as
coberturas mínimas exigidas para o seguro habitacional, juntamente com a
cobertura de DFI — Danos Físicos ao Imóvel. citeturn0search0turn0search3
A finalidade do MIP está diretamente relacionada ao financiamento. Em caso
de sinistro coberto, a indenização é destinada ao pagamento do saldo devedor
vincendo do financiamento, conforme as regras do seguro. citeturn0search0
MIP protege a operação de financiamento diante de determinados
eventos relacionados ao mutuário. Ele não deve ser confundido com
um seguro de vida comum, porque sua indenização está vinculada à dívida
habitacional e às condições específicas do seguro.
2. O que o MIP cobre?
Para efeitos da cobertura habitacional, a SUSEP considera como
morte aquela decorrente de causas naturais ou acidentais.
Já a invalidez permanente, conforme a definição aplicável,
deve ocorrer depois da assinatura do contrato de financiamento e decorrer de
acidente pessoal ou doença que determine incapacidade total e permanente para
o exercício da atividade laborativa principal do segurado no momento do
sinistro. citeturn0search0
M — MorteCausas naturais ou acidentais, conforme as condições da cobertura.
IP — Invalidez PermanenteIncapacidade total e permanente nos termos definidos para a cobertura.
ResultadoIndenização destinada ao pagamento do saldo devedor vincendo, conforme o contrato.
3. O que acontece com o financiamento em caso de morte?
Quando ocorre um sinistro de morte coberto pelo MIP, a indenização corresponde
à quantia necessária para o pagamento do saldo devedor a vencer na data do
sinistro, observadas as condições da apólice. A SUSEP informa que o pagamento
é realizado sob a forma de pagamento único. citeturn0search0turn0search27
Isso significa que a cobertura não deve ser interpretada como um valor em
dinheiro livremente entregue à família. No seguro habitacional, o beneficiário
do MIP é o estipulante, no seguro coletivo, ou o financiador, no seguro
individual. citeturn0search0
4. E em caso de invalidez permanente?
A invalidez permanente precisa ser comprovada conforme as regras do seguro.
A SUSEP informa que a comprovação da invalidez permanente é realizada por
meio de declaração médica, observadas as condições aplicáveis à regulação
do sinistro. citeturn0search0
A análise não deve ser feita simplesmente pela existência de uma doença ou
por uma incapacidade temporária. É necessário verificar se a situação se
enquadra na definição contratual de invalidez permanente.
Invalidez permanente não é o mesmo que incapacidade temporária
Uma pessoa pode ficar temporariamente afastada do trabalho sem que isso,
por si só, caracterize a invalidez permanente exigida para a cobertura MIP.
A definição aplicável ao seguro deve ser observada.
5. Como o valor do MIP é calculado?
Esta é uma das dúvidas mais importantes de quem financia um imóvel.
O custo do MIP está relacionado principalmente à taxa do seguro
e ao limite máximo de garantia.
A SUSEP determina que, para o cálculo dos prêmios correspondentes aos riscos
de MIP, as taxas estabelecidas por idade, faixa etária ou idade média do
grupo segurado devem incidir sobre o limite máximo de garantia. Para o MIP,
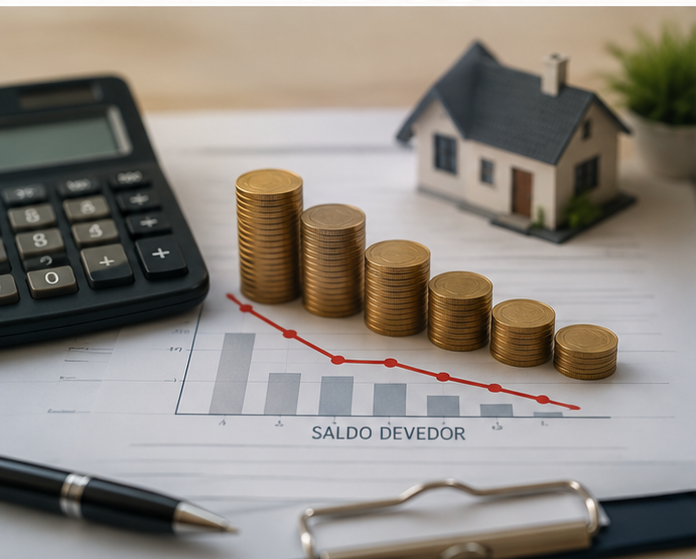
esse limite corresponde, a cada mês, ao saldo devedor do financiamento,
consideradas pagas as prestações vencidas e eventuais amortizações já pagas.
citeturn0search0
Prêmio MIP ≈ Saldo Devedor × Taxa do MIP
Forma didática de representar a lógica do cálculo. A cobrança efetiva depende
da taxa, periodicidade, faixa etária, regras de reenquadramento e demais
condições do produto contratado.
Essa fórmula é uma representação simplificada. O contrato deve ser consultado
para saber exatamente qual taxa é aplicada, como ela é definida e como o
prêmio é cobrado.
6. Por que o MIP pode mudar durante o financiamento?
Existem duas variáveis importantes: o saldo devedor e a
taxa aplicável ao segurado.
O saldo devedor normalmente muda ao longo do financiamento porque as parcelas
amortizam a dívida. Ao mesmo tempo, as condições do seguro podem prever taxa
única durante todo o contrato ou reenquadramento por idade.
A SUSEP determina que as condições contratuais devem informar se a taxa de
MIP será única durante todo o contrato, estabelecida em função da idade na
adesão/contratação, ou se haverá reenquadramento, com indicação dos períodos
correspondentes. citeturn0search0
Exemplo didático:
Saldo devedor: R$ 500.000
Taxa mensal hipotética do MIP: 0,020%
No exemplo acima, a taxa é apenas ilustrativa. A taxa real deve ser retirada
do produto contratado.
7. O saldo devedor influencia diretamente o MIP?
Sim. Como o limite máximo de garantia do MIP corresponde, a cada mês, ao
saldo devedor do financiamento, a evolução do saldo devedor é um elemento
importante para o cálculo do prêmio. citeturn0search0
Por isso, não é adequado olhar somente para o valor inicial financiado.
É necessário observar a evolução da dívida e as regras da apólice.
O saldo devedor é um dos elementos fundamentais para o limite de garantia do MIP.
8. E a idade do segurado influencia?
Pode influenciar. A regulamentação permite que as taxas de MIP sejam
estabelecidas por idade, faixa etária ou idade média do grupo segurado.
Também pode haver reenquadramento por idade, desde que isso esteja previsto
nas condições contratuais. citeturn0search0
Por isso, dois financiamentos com valores semelhantes podem apresentar custos
de MIP diferentes se as condições do seguro e as características dos
segurados forem diferentes.
9. E quando existem dois ou mais mutuários?
Quando há mais de um segurado na composição de renda, a indenização do MIP
pode ser proporcional ao percentual de responsabilidade correspondente ao
segurado que morreu ou ficou permanentemente inválido.
A SUSEP estabelece que deve prevalecer o percentual vigente na data do
sinistro. Havendo liquidação parcial da dívida, a cobertura MIP permanece
para os demais componentes da renda em relação à dívida remanescente,
conforme as regras aplicáveis. citeturn0search0
Exemplo:
Saldo devedor na data do sinistro: R$ 400.000
Participação do segurado atingido pelo sinistro: 60%
Esse exemplo é apenas matemático. O percentual de responsabilidade efetivo
deve ser aquele definido na documentação do financiamento e vigente na data
do sinistro.
10. O MIP cobre qualquer doença?
Não se deve afirmar isso de forma genérica.
A SUSEP informa que não haverá cobertura para riscos de MIP decorrentes ou
relacionados a doença manifestada antes da assinatura do contrato de
financiamento, quando conhecida pelo segurado e não declarada na proposta,
bem como para eventos comprovadamente resultantes de acidente pessoal
ocorrido antes da assinatura do contrato. citeturn0search0
Por isso, as informações fornecidas na proposta e as condições específicas
da contratação são importantes para a análise de eventual sinistro.
11. Quem paga o seguro MIP?
O custo do seguro integra a estrutura de cobrança definida para o
financiamento e para a apólice contratada. Em seguros habitacionais, as
condições da operação devem indicar como os prêmios são cobrados.
A SUSEP informa que, no SH/AM, mesmo quando há inadimplência do segurado
quanto a uma parcela do prêmio, a apólice ou certificado permanece em vigor
nas condições previstas, cabendo ao estipulante ou financiador honrar o
pagamento dos prêmios junto à seguradora, conforme o tipo de contratação.
citeturn0search0
12. Quem recebe a indenização do MIP?
No seguro habitacional em apólices de mercado, o beneficiário do MIP é o
estipulante, no seguro coletivo, ou o
financiador, no seguro individual. citeturn0search0
Isso ocorre porque a finalidade da cobertura é proteger a operação de
financiamento e pagar o saldo devedor vincendo, e não criar um capital
segurado livre para utilização pela família.
13. Como funciona o MIP na prática?
1
Financiamento
O comprador contrata o financiamento imobiliário com as coberturas
obrigatórias aplicáveis.
2
Pagamento das parcelas
O financiamento evolui e o saldo devedor é atualizado conforme o contrato.
3
Sinistro
Ocorre morte ou invalidez permanente enquadrada na cobertura.
4
Regulação
A seguradora analisa a documentação e verifica as condições da cobertura.
5
Indenização
A indenização é direcionada ao pagamento do saldo devedor vincendo, conforme
o percentual e as condições aplicáveis.
14. O que apresentar em caso de sinistro?
A documentação necessária varia conforme o tipo de sinistro e as condições
da seguradora. Em caso de morte, normalmente serão solicitados documentos
relacionados ao segurado e ao óbito. Em caso de invalidez permanente, a
comprovação médica é especialmente relevante.
A SUSEP informa que a invalidez permanente é comprovada por declaração
médica, observadas as regras de regulação do seguro. citeturn0search0
Comunicar o sinistro conforme a apólice
Documento de identificação do segurado
Documentação do financiamento
Documentação do evento
Documentação médica, quando aplicável
Certidão/documentação do óbito, quando aplicável
A lista acima é apenas orientativa. A seguradora poderá solicitar documentos
adicionais para a regulação do sinistro.
15. MIP é a mesma coisa que seguro de vida?
Não.
Embora ambos possam envolver morte e, dependendo do produto, invalidez,
suas finalidades são diferentes.
No MIP do seguro habitacional, a indenização está vinculada ao financiamento
e é destinada ao pagamento do saldo devedor vincendo, conforme as condições
do seguro.
Já um seguro de vida pode possuir beneficiários e capital segurado próprios,
conforme a contratação.
MIP está ligado ao financiamento imobiliário.
Seguro de vida possui estrutura própria de cobertura, capital segurado e
beneficiários.
16. MIP é obrigatório no financiamento imobiliário?
O Banco Central informa que é necessário contratar seguro para obter
financiamento pelo SFH ou pelo SFI, com cobertura mínima para MIP e DFI.
Também informa que o banco pode apresentar propostas e que o consumidor pode
apresentar outra proposta, desde que sejam atendidas as condições mínimas
exigidas. citeturn0search3turn0search5
Portanto, é importante diferenciar a obrigatoriedade do seguro habitacional
nas operações abrangidas da liberdade de escolher entre produtos que
atendam às exigências aplicáveis.
17. O que conferir antes de contratar?
Cobertura MIP
Taxa aplicável ao MIP
Critério de idade
Possível reenquadramento
Saldo devedor usado como limite de garantia
Percentual de responsabilidade entre mutuários
Exclusões
Procedimento de sinistro
18. Conclusão
O MIP é uma peça fundamental do seguro habitacional ligado ao financiamento
imobiliário. Sua função é proteger a operação diante de determinados eventos
de morte e invalidez permanente do segurado.
O custo do MIP não deve ser analisado apenas pelo valor inicial do
financiamento. O cálculo considera a taxa aplicável e o limite máximo de
garantia, que corresponde ao saldo devedor do financiamento, além das regras
de idade e eventual reenquadramento previstas na apólice. citeturn0search0
Também é importante compreender que a indenização do MIP está vinculada ao
saldo devedor e que, quando existem vários segurados na composição de renda,
o pagamento pode ser proporcional à responsabilidade do segurado atingido
pelo sinistro. citeturn0search0
Em resumo: MIP significa Morte e Invalidez Permanente,
está ligado ao seguro habitacional e protege o financiamento dentro das
coberturas e condições contratadas.
Perguntas frequentes
Resumo: Entenda o seguro MIP — Morte e Invalidez Permanente — no financiamento imobiliário, ' . 'como funciona, quem é protegido, como o prêmio pode ser calculado, por que pode mudar ' . 'e o que acontece em caso de sinistro.
Conteúdo informativo:
As condições, taxas, critérios de reenquadramento, exclusões, documentação
e demais regras variam conforme o produto e o contrato. A fórmula apresentada
no artigo é uma representação didática da lógica do cálculo e não substitui
a memória de cálculo ou as condições do seguro contratado.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.