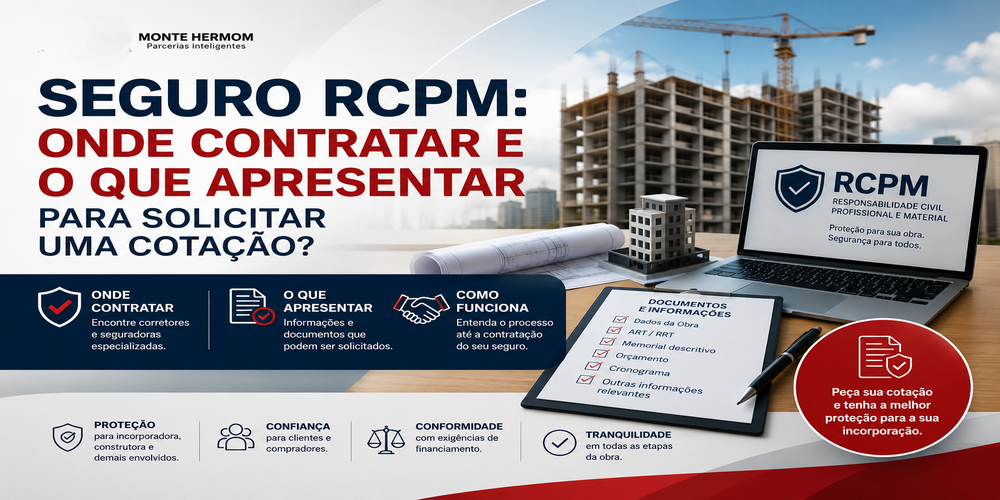
Seguro RCPM: Onde Contratar e O Que Apresentar para Solicitar uma Cotação?
Saiba onde buscar o seguro RCPM, quem pode apresentar a cotação, quais informações e documentos podem ser solicitados e como funciona o processo até a contratação.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 01/02/2025
A contratação começa pela identificação correta do risco e da proteção pretendida.
1. Onde buscar um seguro RCPM?
O seguro RCPM pode ser buscado por meio de um corretor de seguros,
corretora de seguros ou diretamente nos canais disponibilizados por uma
seguradora, quando o produto estiver disponível dessa forma.
Quando existe intermediação, o corretor pode auxiliar na identificação das
necessidades do cliente, encaminhar as informações para análise e apresentar
as condições recebidas das seguradoras.
O ponto mais importante é verificar se a proposta corresponde realmente ao
risco profissional que se pretende proteger. O nome do produto, sozinho,
não garante que todas as situações profissionais estejam cobertas.
2. Qual é a diferença entre corretor e seguradora?
A distinção é importante para entender quem participa de cada etapa.
1Corretor de seguros
Pode intermediar a contratação, solicitar cotações e apresentar ao cliente
as condições disponíveis.
2Seguradora
Analisa o risco, realiza a subscrição e define as condições de aceitação e
precificação de acordo com o produto.
3Cliente
Fornece as informações necessárias para identificar o risco e escolher a
proteção desejada.
4Apólice
Depois da aceitação e formalização, as condições contratadas ficam
registradas na documentação do seguro.
3. O que apresentar para pedir uma cotação?
Não existe uma lista única de documentos válida para todos os seguros RCPM.
A seguradora pode solicitar informações diferentes de acordo com o produto,
a atividade profissional e o risco apresentado.
Entretanto, é recomendável estar preparado para informar:
Identificação do profissional ou empresa
Atividade profissional exercida
Descrição dos serviços prestados
Limite de cobertura desejado
Informações sobre o risco
Histórico de sinistros, quando solicitado
Abrangência territorial, quando aplicável
Dados complementares solicitados
As informações apresentadas servem de base para a análise do risco e da cobertura pretendida.
4. Por que a seguradora precisa dessas informações?
A seguradora precisa conhecer o risco que está sendo proposto. A atividade
profissional, os serviços realizados, o limite desejado e outras
características podem influenciar a análise e as condições apresentadas.
Por isso, uma descrição genérica como “prestação de serviços profissionais”
pode não ser suficiente em determinados processos de subscrição. Quanto
mais precisa for a informação solicitada, maior será a capacidade de
avaliar se a cobertura pretendida corresponde à realidade da atividade.
Não omita informações relevantes
As informações fornecidas na contratação devem ser corretas e completas.
Dados incorretos ou omitidos podem prejudicar a análise do risco e gerar
problemas posteriormente, conforme as condições contratuais aplicáveis.
5. Quais documentos podem ser solicitados?
Dependendo do produto e do risco, podem ser solicitados documentos ou
informações complementares para confirmar a atividade, identificar o
proponente ou esclarecer características da operação.
A lista não deve ser tratada como universal. O que apresentar deve
seguir a solicitação da seguradora ou do canal de contratação.
documentos de identificação;
dados cadastrais do profissional ou empresa;
informações sobre a atividade profissional;
formulários de proposta ou questionários de risco;
informações sobre contratos ou serviços, quando relevantes;
histórico de sinistros, quando solicitado;
outros documentos necessários à subscrição.
6. É preciso saber o limite de cobertura antes da cotação?
É recomendável chegar à cotação sabendo, ao menos, qual nível de proteção
se pretende analisar. O limite de indenização é uma das informações que
ajudam a definir a estrutura da proposta.
Entretanto, o limite adequado depende do risco profissional, das exigências
contratuais eventualmente existentes e das coberturas disponíveis.
Por isso, não é aconselhável escolher um limite apenas porque ele é o mais
barato. O objetivo deve ser encontrar uma proteção compatível com a
exposição que se pretende transferir para o seguro.
Limite, cobertura e franquia devem ser analisados em conjunto antes da contratação.
7. Posso solicitar mais de uma cotação?
Sim. Comparar alternativas pode ajudar a compreender as condições
disponíveis. Porém, a comparação precisa ser feita entre propostas
equivalentes.
Uma proposta mais barata pode ter limite menor, cobertura diferente,
franquia maior ou exclusões que não aparecem em outra proposta.
Mesmo limite ou limites claramente comparados
Coberturas equivalentes
Exclusões analisadas
Franquias verificadas
Vigência conferida
Condições de pagamento comparadas
8. Quem apresenta o valor da cotação?
Quando o processo é intermediado por um corretor, é comum que o cliente
receba dele a cotação ou proposta para análise.
Isso não significa que o corretor seja quem define sozinho o preço. A
seguradora realiza a análise do risco e estabelece as condições de
aceitação e precificação de acordo com o produto.
Em resumo: o corretor pode apresentar a cotação ao cliente;
a seguradora é quem analisa o risco e define as condições do seguro dentro
de sua estrutura de subscrição.
9. O que acontece depois de apresentar as informações?
Depois que as informações necessárias são encaminhadas, começa a etapa de
análise. Dependendo do risco e do produto, a seguradora pode solicitar
esclarecimentos ou documentos adicionais antes de apresentar as condições
finais.
Informações
Análise do risco
Cotação
Proposta
Aceitação
Emissão
Depois da emissão, o prêmio deve ser pago conforme as condições da proposta
e da apólice. A forma de pagamento, o número de parcelas e os meios
disponíveis devem ser conferidos na documentação da contratação.
10. Onde o prêmio do seguro é pago?
O pagamento ocorre conforme as condições estabelecidas na contratação.
Dependendo do produto e do canal utilizado, pode existir pagamento à vista
ou parcelado e diferentes meios disponibilizados pela seguradora.
É importante utilizar somente os meios de pagamento indicados na
documentação oficial da contratação e conferir beneficiário, vencimento,
valor e demais informações antes de efetuar o pagamento.
Atenção ao pagamento
Não trate uma mensagem ou cobrança isolada como suficiente para confirmar
uma contratação. Confira os dados na documentação oficial e no canal pelo
qual o seguro foi contratado.
Antes do pagamento, confira a proposta, a apólice e as condições contratadas.
11. O que conferir antes de aceitar?
Antes de aceitar uma proposta de RCPM, não analise somente o valor do prêmio.
Confira a estrutura completa da proteção.
qual é a cobertura contratada;
qual é o limite máximo aplicável;
quais são as exclusões;
qual é a franquia, quando aplicável;
qual é a vigência;
quem está identificado como segurado e contratante;
como funciona o pagamento;
quais são as obrigações do segurado;
como deve ser comunicado um eventual sinistro.
12. E se a cotação for recusada?
Uma cotação pode não resultar em aceitação. A seguradora pode analisar o
risco e apresentar condições diferentes das inicialmente esperadas ou
informar que não poderá assumir aquele risco dentro de seus critérios.
Isso reforça a importância de apresentar informações corretas e, quando
possível, buscar alternativas de mercado por meio de canais regulares de
contratação.
13. Checklist para solicitar seu RCPM
Defina a atividade profissional
Descreva os serviços prestados
Estime o limite desejado
Separe os dados cadastrais
Verifique o histórico solicitado
Solicite a cotação
Compare propostas equivalentes
Leia as condições antes de aceitar
14. Conclusão
Buscar um seguro RCPM começa muito antes do pagamento. É necessário
identificar corretamente o risco, procurar um canal adequado de contratação
e fornecer as informações necessárias para que a seguradora possa analisar
a operação.
O corretor pode exercer papel importante na intermediação e na apresentação
das alternativas, enquanto a seguradora realiza a análise e define as
condições de aceitação e precificação.
Depois da escolha, o segurado deve conferir cuidadosamente a proposta e a
apólice, verificando limites, coberturas, exclusões, franquias, vigência e
condições de pagamento.
O melhor seguro não é necessariamente o mais barato.
É aquele cuja cobertura e condições são compatíveis com o risco que se
pretende proteger.
Perguntas frequentes sobre contratação do RCPM
Resumo: Saiba onde buscar o seguro RCPM, quem pode apresentar a cotação, quais informações e documentos podem ser solicitados e como funciona o processo até a contratação.
Conteúdo informativo:
As condições de contratação, documentos exigidos, coberturas, limites,
franquias, critérios de aceitação e formas de pagamento podem variar
conforme a seguradora, o produto e a apólice. Este artigo não constitui
cotação de seguro.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.