Seguro RCPM: Quando um Fato Antigo Pode Estar Coberto?
Entenda como funciona a retroatividade no seguro RCPM, o que é Data Limite de Retroatividade, como funciona o modelo Claims Made e quando um fato profissional antigo pode estar coberto.
Autor
Marcus Ferraz
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
Atua no mercado desde 1985, quando iniciou sua carreira bancária no Banco Bradesco S/A. Posteriormente, passou pelo Banco BoaVista S/A, Omni FCI, GE Capital, Sagace Casa e Financiar Casa. Na Monte Hermom, atua com foco exclusivo em Crédito Imobiliário desde 2008, acompanhando e estruturando operações com uma visão técnica e integrada. Ao longo dessa trajetória, também desenvolveu atuação voltada à educação financeira e ao planejamento patrimonial, com e-books disponibilizados gratuitamente e cursos pela Hotmart sobre o tema. Atua ainda como palestrante em empresas e instituições, incluindo CPFL, CRECI-SP e UNIRP.
Certificações e formação
ABECIP / FGV — CA-300
PGLP
Formalização de contratos
Curso de Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo
Planejamento Patrimonial
Especialista em Crédito Imobiliário e Estruturação de Financiamentos
· Categoria: Seguros · Publicado em 15/06/2004
A análise temporal é uma das partes importantes da contratação de um seguro
de responsabilidade civil profissional.
1. O que é retroatividade no seguro RCPM?
Em uma apólice de responsabilidade civil à base de reclamações
(Claims Made), determinados fatos ocorridos antes do início da
vigência da apólice atual podem ser considerados para fins de cobertura,
desde que estejam dentro do período de retroatividade previsto no contrato.
A retroatividade permite analisar uma situação profissional que aconteceu
antes do início da apólice atual. Porém, ela não transforma automaticamente
qualquer problema antigo em um evento coberto.
Retroatividade não significa cobertura automática.
O fato precisa estar dentro do período permitido e as demais condições da
apólice também precisam ser atendidas.
2. O que é a Data Limite de Retroatividade?
A Data Limite de Retroatividade é uma das informações mais
importantes de uma apólice de responsabilidade civil à base de reclamações.
Ela estabelece, conforme o contrato, até que momento anterior ao início da
vigência determinados fatos podem ser considerados.
Por exemplo, imagine uma apólice com:
Data Limite de Retroatividade: 01/01/2022 Início da apólice: 01/01/2025
Nesse exemplo, um fato profissional ocorrido em 2023 pode estar dentro do
período temporal de retroatividade, desde que as demais condições da apólice
sejam atendidas.
3. Um fato de 2023 pode estar coberto por uma apólice de 2025?
Pode. É justamente essa possibilidade que torna a
retroatividade tão importante.
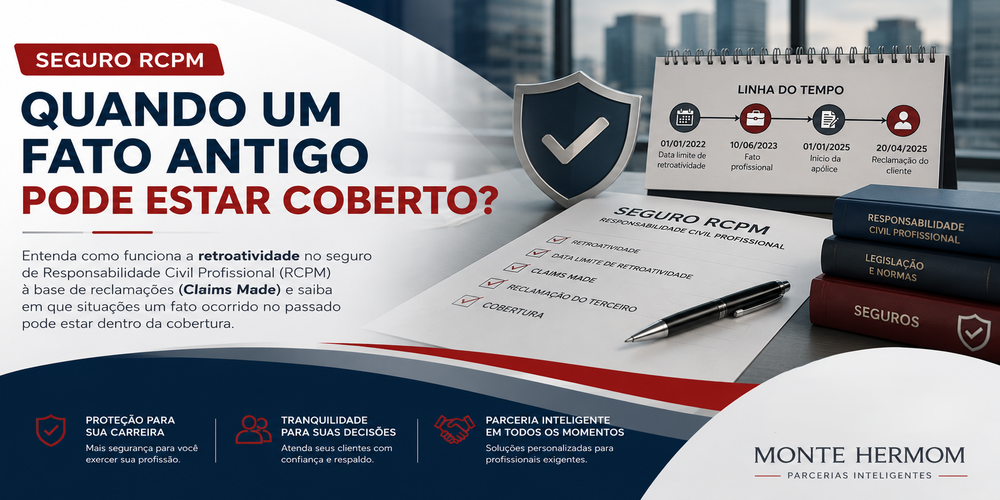
2022
01/01/2022 — Data Limite de Retroatividade
Início do período que poderá alcançar determinados fatos anteriores à
vigência atual, conforme a apólice.
2023
10/06/2023 — Fato profissional
O serviço ou evento ocorre antes da apólice atual, mas dentro do período
de retroatividade do exemplo.
2025
01/01/2025 — Início da apólice
Começa a vigência da nova apólice.
2025
20/04/2025 — Reclamação
O terceiro apresenta a reclamação durante a vigência da apólice.
Nesse exemplo, pode existir cobertura, desde que o fato esteja
dentro da cobertura contratada, não exista exclusão aplicável e todas as
demais condições da apólice sejam atendidas.
No modelo Claims Made, o momento do fato e o momento da reclamação precisam
ser analisados em conjunto com a retroatividade.
4. Retroatividade cobre qualquer problema do passado?
Não. Esse é um dos erros mais comuns na interpretação do seguro RCPM.
Para analisar um fato antigo, é necessário verificar pelo menos:
Data Limite de Retroatividade
Data do fato ou dano
Data da reclamação
Vigência da apólice
Cobertura contratada
Exclusões aplicáveis
Limites de indenização
Demais condições contratuais
5. E se o fato ocorreu antes da Data Limite de Retroatividade?
Nesse caso, a situação é diferente.
Imagine que a Data Limite de Retroatividade seja:
01/01/2022.
Agora suponha que o fato profissional tenha ocorrido em:
10/06/2021.
O fato ocorreu antes da data limite indicada. Portanto, não se deve
presumir cobertura pela retroatividade dessa apólice.
10/06/2021 — fato
↓ 01/01/2022 — Data Limite de Retroatividade
↓ 01/01/2025 — início da apólice
6. E se o profissional já conhecia o problema?
Essa é uma situação que exige atenção especial.
Imagine que um profissional tenha realizado um serviço em 2023 e, antes de
contratar a nova apólice em 2025, já tivesse recebido uma reclamação formal
do cliente sobre aquele serviço.
Não é correto simplesmente contratar uma nova apólice e presumir que o
problema conhecido anteriormente estará coberto.
As condições da proposta e da apólice devem ser analisadas, inclusive as
regras relacionadas a fatos, circunstâncias ou reclamações já conhecidos.
As informações fornecidas à seguradora devem ser verdadeiras e completas.
Não omita informações relevantes
Ao solicitar uma cotação ou preencher uma proposta, responda corretamente
às perguntas apresentadas pela seguradora. A análise de um fato conhecido
anteriormente pode depender das condições específicas da contratação.
7. E se a reclamação acontecer depois do fim da apólice?
A data do fato não é o único elemento importante.
Em uma apólice Claims Made, também é necessário verificar quando a
reclamação foi apresentada e quais regras existem para reclamações após o
fim da vigência.
Pode haver previsão de prazo complementar ou suplementar,
conforme a estrutura e as condições do seguro.
Não basta saber quando aconteceu o fato. É necessário
analisar também quando a reclamação foi apresentada e quais regras temporais
estão previstas na apólice.
8. Retroatividade é diferente de vigência
Retroatividade
Permite que determinados fatos anteriores ao início da vigência atual sejam
considerados dentro do período temporal definido pela apólice.
Vigência
É o período em que o contrato de seguro está em vigor, com início e término
definidos na apólice.
Confundir esses dois conceitos pode levar a uma interpretação errada da
proteção contratada.
9. Claims Made x ocorrência
A diferença entre os modelos ajuda a entender por que a retroatividade é
tão relevante.
Claims Made
A análise considera a estrutura à base de reclamações, incluindo o momento
do fato, eventual retroatividade e o momento da reclamação, conforme as
condições do contrato.
Base de ocorrência
A lógica está relacionada à ocorrência do dano ou fato gerador durante a
vigência, observadas as regras do contrato.
10. E quando há renovação?
A renovação também merece atenção. Não é recomendável presumir que todas as
condições temporais permanecerão exatamente iguais.
Ao renovar o RCPM, confira novamente:
Data Limite de Retroatividade;
vigência;
coberturas;
limites;
franquias;
exclusões;
regras para reclamações;
eventuais prazos adicionais.
11. E se eu trocar de seguradora?
Trocar de seguradora não deve ser analisado somente pelo preço da nova
proposta.
Quando existe histórico profissional anterior, é importante verificar como
a nova apólice tratará os fatos anteriores e qual será a Data Limite de
Retroatividade.
Uma diferença na estrutura temporal da nova apólice pode alterar o alcance
da proteção para determinados fatos passados.
Na renovação ou troca de seguradora, a retroatividade deve ser conferida
junto com as demais condições da apólice.
12. Um exemplo completo
Considere uma apólice com:
Data Limite de Retroatividade: 01/01/2022 Início da apólice: 01/01/2025 Fim da vigência: 01/01/2026
Situação A — fato dentro da retroatividade
Fato em 10/05/2023 e reclamação em
20/06/2025.
O fato está dentro do período de retroatividade e a reclamação ocorreu
durante a vigência. Pode haver cobertura, desde que as
demais condições sejam atendidas.
Situação B — fato anterior à retroatividade
Fato em 10/05/2021 e reclamação em
20/06/2025.
O fato ocorreu antes da Data Limite de Retroatividade. A cobertura não deve
ser presumida com base nessa retroatividade.
Situação C — reclamação posterior
Fato em 10/05/2023 e reclamação depois do término da
apólice.
Será necessário verificar as regras da apólice e eventual prazo adicional
aplicável. A data do fato, sozinha, não resolve a análise.
13. O que conferir antes de contratar ou renovar?
Data Limite de Retroatividade
Início e término da vigência
Tipo de apólice
Regras para reclamações
Prazo complementar, se aplicável
Prazo suplementar, se aplicável
Coberturas e exclusões
LMI e franquias
14. Uma regra simples para guardar
Fato antigo + dentro da retroatividade + reclamação dentro do período
previsto + demais condições atendidas = pode existir cobertura.
Por outro lado:
Fato antigo + fora da retroatividade = a cobertura não deve ser
presumida.
E mesmo quando o fato está dentro da retroatividade, isso não significa,
sozinho, que haverá indenização.
15. Conclusão
Um dos maiores erros ao analisar um seguro RCPM é olhar apenas para a data
de início da apólice.
Em uma estrutura Claims Made, determinados fatos ocorridos
antes do início da vigência atual podem ser alcançados pela cobertura quando
existe período de retroatividade aplicável e as demais condições contratuais
são atendidas.
Por isso, a Data Limite de Retroatividade deve ser uma das
primeiras informações verificadas por quem contrata ou renova um RCPM.
Também é necessário analisar o momento da reclamação, eventuais prazos
adicionais e as demais condições da apólice.
Um fato antigo pode estar coberto, mas somente quando a estrutura temporal
e as demais condições do seguro permitem. A apólice concreta deve sempre ser
analisada antes de se concluir pela existência de cobertura.
Perguntas frequentes
Resumo: Entenda como funciona a retroatividade no seguro RCPM, o que é Data Limite de Retroatividade, como funciona o modelo Claims Made e quando um fato profissional antigo pode estar coberto.
Conteúdo informativo:
A existência de retroatividade não significa cobertura automática. As
coberturas, datas, exclusões, limites, prazos e demais condições variam
conforme o produto e a apólice. Este artigo não constitui análise de uma
apólice específica, cotação ou garantia de cobertura.
Conteúdo educativo e informativo. As informações apresentadas são gerais e devem ser analisadas conforme as características e circunstâncias de cada caso.
ANÁLISE PERSONALIZADA
Quer aprofundar sua análise?
Organize suas informações e avalie seu cenário antes de tomar uma decisão importante.
Recebemos seu contato.
Se quiser aprofundar a análise do seu planejamento,
você também pode agendar uma consulta com a Monte Hermom.